「審査が甘いカードローンなら自分でも借りられる?」「審査なしで即日融資を受けられるところはない?」と探している方もいるのではないでしょうか。
急な出費で今日中にお金が必要なときほど、審査に通るかどうかは気になるものです。特に、アルバイトやパートで収入が少ない方、転職したばかりの方、すでに他社から借入れがある方などは、できるだけ審査に通りやすいカードローンを探したくなるでしょう。
しかし、正規のカードローンで「審査なし」をうたうサービスは基本的にありません。
消費者金融などの貸金業者には、申込者の収入や借入状況、信用情報などを確認し、返済能力を調査することが求められています。そのため「誰でも借りられる」「100%融資」「審査なし」などの言葉だけで借入先を選ぶのは危険です。
一方で、カードローン会社によって申込条件や審査方法は異なるため、自分の収入や雇用形態などに合ったカードローンを選ぶことは重要です。
この記事では、「カードローン 審査甘い」「カードローン 審査なし」と検索している方に向けて、カードローン審査の仕組みや審査で確認されるポイント、即日融資を受けるためのコツなどを詳しく解説します。
カードローンで審査が甘い・審査なしの会社はある?
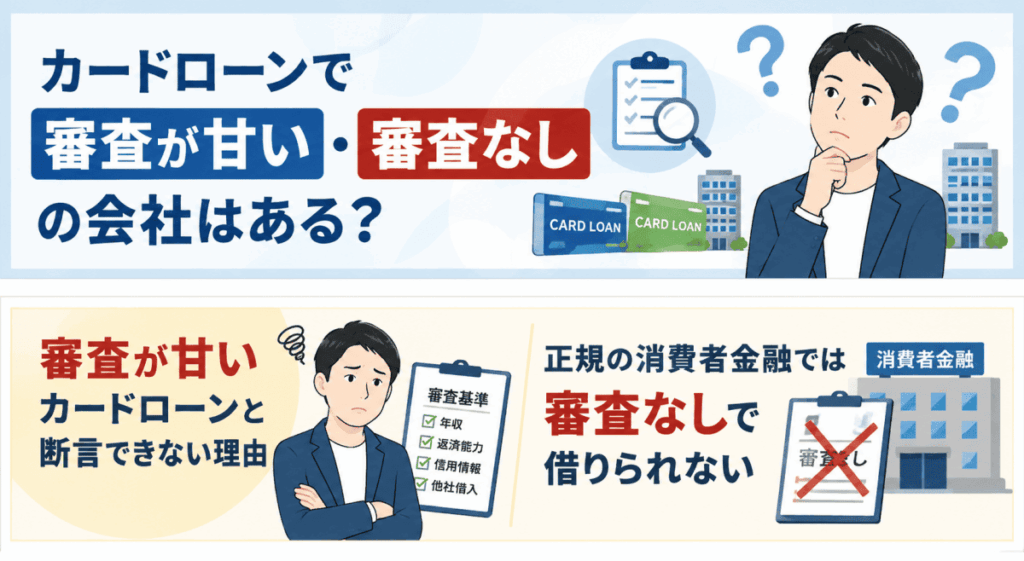
結論からいうと、「審査が甘い」「誰でも通る」と断言できる正規のカードローンはありません。また、正規の貸金業者が提供するカードローンでは返済能力の調査が行われるため、審査なしで借りることもできません。
金融庁の監督指針では、貸金業者が契約を締結する際、顧客の収入・資力・信用・借入状況・返済計画などから返済能力を調査することが求められています。
(過剰貸付け等の禁止)
第十三条の二 貸金業者は、貸付けの契約を締結しようとする場合において、前条第一項の規定による調査により、当該貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない。
(引用元:貸金業法)
つまり、下記のようなことを正規カードローン業者に期待することはできないのです。
- 審査が絶対に通るカードローン
- 無職でも必ず借りられるカードローン
- ブラックでも100%融資されるカードローン
- 審査なしで即日融資されるカードローン
ただし、これは「審査に不安がある人はカードローンを利用できない」という意味ではありません。
年収が高くなくても、パート・アルバイトなどで継続的な収入があり、借入希望額や現在の借入状況などを含めて返済可能と判断されれば、審査に通過する可能性はあります。
重要なのは「審査が甘い会社」を探すことではなく、自分が申込条件を満たしていて、無理なく返済できる範囲で申し込めるカードローンを選ぶことです。
「審査が甘いカードローン」と断言できない理由
カードローン会社はそれぞれ独自の審査基準を設けています。そのため、A社の審査に落ちた人がB社では審査に通るケースも考えられます。しかし、各社が審査基準の詳細をすべて公開しているわけではありません。
年収がいくらなら通る、勤続年数が何年以上なら通る、といった単純な基準だけで審査結果が決まるものでもないため、第三者が「このカードローンは審査が甘い」と断定することはできません。
また、申込者によって状況は異なります。たとえば同じ年収300万円でも、
- 他社借入がない人
- すでに複数社から借りている人
- 過去の返済状況に問題がある人
- 勤続年数が長い人
- 転職直後の人
上記の場合では、当然審査結果も変わってきます。審査が甘いかだけを見るのではなく、現在の借入額や収入に対して新たな借入れを返済できる状態なのかを考える必要があります。
正規の消費者金融では審査なしで借りられない
消費者金融などの貸金業者には、申込者の返済能力を調査することが義務付けられています。個人向けの貸付けを行う際には、指定信用情報機関が保有する信用情報を利用して返済能力を調査することが貸金業法で定められています。
(基準額超過極度方式基本契約に係る調査)
第十三条の三 貸金業者は、個人顧客と極度方式基本契約を締結している場合において、当該極度方式基本契約に基づき行われる極度方式貸付けに係る時期、金額その他の状況を勘案して内閣府令で定める要件に該当するときは、内閣府令で定めるところにより、指定信用情報機関の保有する当該個人顧客に係る信用情報を使用して、当該極度方式基本契約が基準額超過極度方式基本契約に該当するかどうかを調査しなければならない。
(引用元:貸金業法)
そのため、「本人確認だけで融資」「信用情報を一切確認しない」「審査なしですぐ振込」といった広告を見かけても、安易に申し込まないようにしましょう。正規の貸金業者かどうか分からない場合には、貸金業の登録状況を確認することも大切です。
貸金業登録は、金融庁のホームページから検索することができます。貸金業者は必ず登録が条件になっています。また、指定信用情報機関に加盟しなければ審査で信用情報を調査できないので、加盟していない業者は違法業者ということになります。
貸金業登録番号の一例
| プロミス | 関東財務局長(15)第00615号 |
|---|---|
| アコム | 関東財務局長(15)第00022号 |
| レイク | 関東財務局長(11) 第01024号 |
| ダイレクトワン | 東海財務局長(15)第00027号 |
| LINEポケットマネー | 東京都知事 (3) 第31721号 |
2つの県以上に営業所を構えて貸金業を営んでいる場合は管轄の財務局に、1つの県のみで貸金業を営んでいる場合は県知事の登録が必ず必要です。
闇金や違法業者はこの貸金業登録番号を適当な数字等でHPに掲載していますので、登録番号が掲載されていたとしても、怪しければ金融庁の「登録貸金業者情報検索入力ページ」で検索するようにしましょう。
貸金業者の指定信用情報機関は2社のみ
| JICC(日本信用情報機構) | 主に消費者金融業者が加盟 |
|---|---|
| CIC(シー・アイ・シー) | 主にクレジット・信販会社が加盟 |
貸金業法で定められている信用情報機関は、JICCとCICの2社のみになっています。正規の貸金業者であれば必ずどちらかの信用情報機関に加盟しているはずです。
JICC、CICともに加盟店検索ができるようになっていますので、この加盟店検索でどちらも出てこなければ違法業者の可能性が高いでしょう。
カードローンの審査では何を確認される?
カードローンの具体的な審査基準は会社ごとに異なりますが、基本となるのは借りたお金を継続して返済できるかどうかです。その判断材料として、申込時に入力した情報だけでなく、現在の借入状況や信用情報などが確認されます。
ここでは、カードローン審査を考えるうえで特に重要なポイントを解説します。
年収・収入の安定性
カードローン審査では、収入は重要な判断材料になります。ただし、単純に「年収が高ければ審査に通り、低ければ落ちる」というわけではありません。毎月または定期的に収入を得ており、希望する借入額に対して返済を続けられるかどうかが重要です。
そのため、正社員だけでなく、申込先の条件を満たしていればパートやアルバイトなどでも申し込めるカードローンがあります。反対に、年収が比較的高くても、すでに多額の借入れがある場合などは審査で慎重に判断される可能性があります。
審査で評価されやすい職種
| 正社員 | |
|---|---|
| 契約社員 | |
| パート・アルバイト | |
| 派遣社員 | |
| 日雇い | |
| 水商売・風俗業 |
勤務先や勤続年数
申込時には勤務先や雇用形態、勤続年数などを入力するのが一般的です。勤続年数は収入の継続性を判断する材料のひとつになると考えられます。
転職したばかりだからといって必ず審査に落ちるわけではありませんが、収入実績がまだ少ない場合には、審査に影響する可能性があります。申込時には実際の勤務先や勤続年数を正確に入力しましょう。
審査で評価される勤続年数
| 勤続5年以上 | |
|---|---|
| 勤続1年~3年 | |
| 勤続1年未満 | |
| 勤続3ヶ月未満 |
他社からの借入状況
すでにカードローンやキャッシングを利用している場合は、その借入状況も重要になります。特に消費者金融などの貸金業者には「総量規制」があり、個人への貸付けについて、貸金業者からの借入総額が原則として年収の3分の1を超える貸付けは禁止されています。
【総量規制とは】
借り手の収入や借入状況、借入目的などに応じた適切な貸付条件などに照らして、借り手が返済期間内に完済することが合理的に見込まれない貸付け、つまり、「返済能力を超える貸付け」は禁止されています。
この「返済能力を超える貸付け」に該当するか否かを判断する基準の一つとして、新たな貸付けにより借入残高が、年収の3分の1を超える場合に、原則として返済能力を超えるものとして禁止されるのが、いわゆる総量規制です。(引用元:日本貸金業協会)
たとえば年収300万円の場合、貸金業者から借りられる合計額は原則100万円までです。これは1社ごとではなく、対象となる貸金業者からの借入れを合計して判断します。ただし、年収の3分の1以内なら必ず審査に通るという意味ではありません。
借入額が総量規制の範囲内であっても、返済能力などを踏まえた各社の審査があります。大手消費者金融の場合は、初めて借入する人が多いため、すでに2社以上から借入がある人は審査に通らない可能性があります。
銀行カードローンは金利が消費者金融よりも低いため、さらに審査が厳しい傾向にあり、平均年収の400~450万円の人の場合は借入なし・借入件数1社以外の人は審査通過が難しいでしょう。
審査で評価されやすい借入件数
| 借入なし | |
|---|---|
| 借入件数1社 | |
| 借入件数2社 |
信用情報の借入・登録状況
カードローン審査では信用情報も重要です。信用情報には、ローンやクレジットなどの契約・返済に関する情報が登録されています。
「他社借入を少なく申告すれば分からないのでは?」と考える方もいるかもしれませんが、貸金業者は指定信用情報機関を利用して借入状況を確認します。そのため、他社借入件数や金額などは正確に申告することが大切です。
信用情報に登録されている内容
本人を特定するための情報
| 内容 | 登録機関 |
|---|---|
| 氏名、生年月日、性別、住所、電話番号、勤務先、勤務先電話番号、運転免許証等の記号番号等 | 契約内容に関する情報等が登録されている期間 |
契約内容に関する情報
| 内容 | 登録機関 |
|---|---|
| 登録会員名、契約の種類、契約日、貸付日、契約金額、貸付金額、保証額等 | 【契約日2019/9/30以前】 契約継続中及び完済日から5年を超えない期間 【契約日2019/10/1以降】 契約継続中及び契約終了後5年以内 |
返済状況に関する情報
| 内容 | 登録機関 |
|---|---|
| 入金日、入金予定日、残高金額、完済日、延滞等 | 【契約日2019/9/30以前】 契約継続中及び完済日から5年を超えない期間 (ただし、延滞情報については延滞継続中、延滞解消の事実に係る情報については当該事実の発生日から1年を超えない期間) 【契約日2019/10/1以降】 契約継続中及び契約終了後5年以内 |
取引事実に関する情報
| 内容 | 登録機関 |
|---|---|
| 債権回収、債務整理、保証履行、強制解約、破産申立、債権譲渡等 | 【契約日2019/9/30以前】 契約継続中及び完済日から5年を超えない期間 (ただし、延滞情報については延滞継続中、延滞解消の事実に係る情報については当該事実の発生日から1年を超えない期間) 【契約日2019/10/1以降】 契約継続中及び契約終了後5年以内 (ただし、債権譲渡の事実に係る情報については当該事実の発生日から1年以内) |
申込みに関する情報
| 内容 | 登録機関 |
|---|---|
| 本人を特定する情報(氏名、生年月日、電話番号及び運転免許証等の記号番号等)、並びに申込日及び申込商品種別等 | 照会日から6か月以内 |
借入希望額
審査に不安がある場合に見落としやすいのが借入希望額です。たとえば5万円だけ必要なのに、念のため50万円で申し込む必要はありません。借入額が大きくなれば、その金額を返済できるだけの返済能力も求められます。
必要以上に希望額を大きくせず、本当に必要な金額に絞って申し込むことが重要です。消費者金融では最低5万円程度の申込みは少なくありません。必ずしも借入希望額を10万円以上で書かなくても問題ありません。
審査が不安な人がカードローンを選ぶポイントを解説
「審査が甘いカードローン」を探すよりも、自分が利用条件を満たしているカードローンを選ぶほうが現実的です。ここでは審査に不安がある人が、申込先を選ぶときに確認したいポイントを紹介します。
申込条件を満たしているか確認する
最初に確認したいのが、カードローンの申込条件です。年齢条件や収入条件などを満たしていなければ、申し込んでも契約することはできません。公式サイトに記載されている申込条件を確認してから手続きを始めましょう。
・年齢18~74歳のご本人に安定した収入のある方。
主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
ちなみにプロミスは大手カードローンの中で唯一、18歳・19歳でも申し込める消費者金融です。高校生は不可ですが、アルバイトでの収入があれば借入も可能です(20歳未満は必ず収入証明書が必要)。
パート・アルバイトでも申し込めるか確認する
正社員以外の方は、自分の雇用形態でも申込可能か確認しましょう。カードローンによっては、安定した収入など所定の条件を満たすパート・アルバイトの方も申込対象としています。
「アルバイトだから審査に落ちる」と決めつける必要はありません。ただし、実際に契約できるかどうかは審査によって決まります。また、銀行カードローンの場合はパート・アルバイトは審査が厳しめになる傾向があります。
パート・アルバイトでも申込み可能なカードローン例
| カードローン | パートアルバイト |
|---|---|
| プロミス | 申込み可能 |
| アコム | 申込み可能 |
| SMBCモビット | 申込み可能 |
| レイク | 申込み可能 |
| 三井住友銀行カードローン | 申込み可能 |
| 三菱UFJ銀行カードローン | 申込み可能 |
| 楽天銀行カードローン | 申込み可能 |
審査スピードを確認する
今日中にお金が必要なら、審査難易度ではなく審査時間や融資までのスピードを確認することが重要です。銀行カードローンと比較すると、大手消費者金融には即日融資に対応しているサービスがあります。
ただし「最短○分」という表記は、すべての申込者がその時間で借りられるという意味ではありません。申込時間や審査状況、必要書類の提出状況などによって融資までの時間は変わります。
大手カードローンの融資時間一覧
| カードローン | 融資時間 |
|---|---|
| プロミス | 最短3分※1 |
| アコム | 最短20分※1 |
| SMBCモビット | 最短15分※2 |
| レイク | Webで最短8分※3 |
| 三井住友銀行カードローン | 最短即日 |
| 三菱UFJ銀行カードローン | 最短即日 |
| 楽天銀行カードローン | 最短即日から |
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2 お申込の曜日、時間帯によっては翌日以降となる場合があります。
※3 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
Web完結・アプリ対応を確認する
急いで借りたい場合には、Webやスマートフォンアプリから申し込みから契約まで進められるカードローンが便利です。店舗まで移動する時間を省けるため、即日融資を希望する方との相性がよい方法です。
また、契約後にアプリを使って借入手続きができるサービスなら、ローンカードの到着を待たずに利用できる場合もあります。大手カードローンならほぼWeb上で完結できるので安心ですが、中小カードローンは郵送で契約書のやり取りを行う業者も一部ありますので注意が必要です。
Webで完結・アプリ対応のカードローン
| カードローン | Web完結/アプリ対応 |
|---|---|
| プロミス | Web完結+アプリ対応 |
| アコム | Web完結+アプリ対応 |
| レイク | Web完結+アプリ対応 |
| LINEポケットマネー | Web完結+アプリ対応 |
| 三井住友銀行カードローン | Web完結 |
| 三菱UFJ銀行カードローン | Web完結 |
| 楽天銀行スーパーローン | Web完結 |
カードローンで即日借りたい場合のポイントを解説
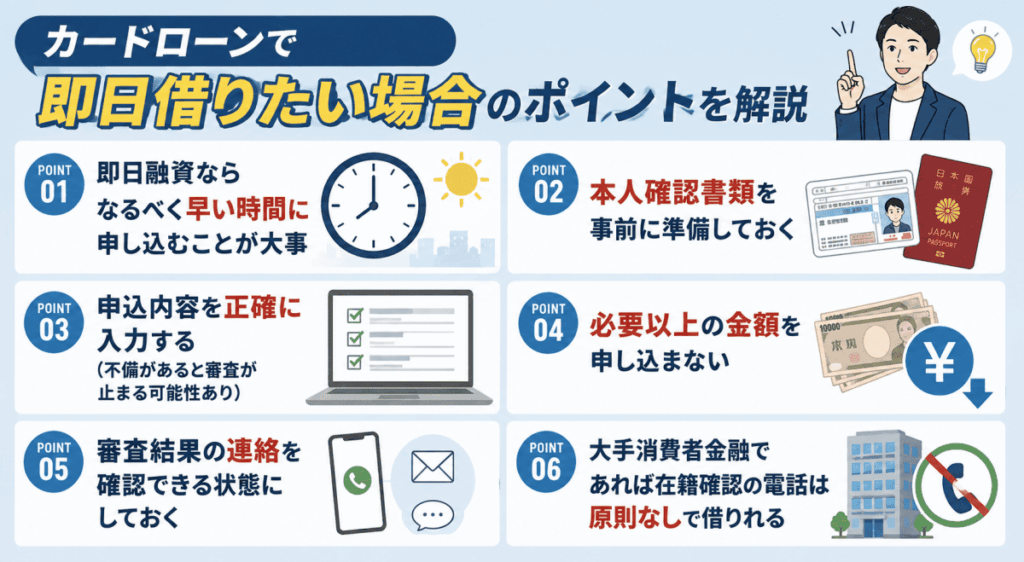
「カードローン 即日」で検索している方の多くは、審査の通りやすさだけでなく「今日中に借りられるか」を重視しているでしょう。即日融資を希望する場合は、申込先だけでなく申し込むタイミングや準備も重要です。
ここからは、カードローンを即日借りる方法や注意点について解説していきます。
即日融資ならなるべく早い時間に申し込むことが大事
即日融資を希望するなら、できるだけ早い時間帯に申し込みましょう。カードローン会社が即日融資に対応していても、夜遅くに申し込めば審査や契約が翌日になる可能性があります。
また、申込者が多い時期や時間帯は通常より審査に時間がかかることも考えられます。「今日中に必要」と分かった段階で早めに手続きを始めることが大切です。
カードローンは基本的に申込み順で審査が行われます。申込み自体はWebで24時間可能になっているので、早く借りたい人は前日の夜中に申し込みしておいた方が良いでしょう。また、銀行カードローンは即日融資に対応していないところもあるので、申込み前に公式HPで即日融資可能か調べておく必要があります。
大手消費者金融であれば、ほとんどが即日融資対応となっています。
本人確認書類を事前に準備しておく
申込後に必要書類を探し始めると、その分だけ契約までの時間が遅くなります。運転免許証など、利用するカードローンで認められている本人確認書類を事前に確認しておきましょう。
また、借入希望額や他社借入額など一定の条件に該当すると、収入証明書類が必要になる場合があります。
貸金業法では、1社から50万円を超えて借りる場合や、他の貸金業者からの借入れと合わせて100万円を超える場合などに収入証明書類による確認が必要となる仕組みがあります。急いでいる方は源泉徴収票や給与明細など、必要になりそうな書類を準備しておくとスムーズです。
- 源泉徴収票(直近の期間に係るもの)
- 支払調書(直近の期間に係るもの)
- 給与の支払明細書(直近の2か月分以上(地方税額の記載があれば1か月分)のもの)
- 確定申告書(直近の期間に係るもの)
- 青色申告決算書(直近の期間に係るもの)
- 収支内訳書(直近の期間に係るもの)
- 納税通知書(直近の期間に係るもの)
- 納税証明書(直近の期間に係るもの)
- 所得証明書(直近の期間に係るもの)
- 年金証書
- 年金通知書(直近の期間に係るもの)
※上記④から⑨の書類については、複数年分の事業所得を用いて年収を算出する場合には、その複数年分の書類が必要となります。
申込内容を正確に入力する(不備があると審査が止まる可能性あり)
急いでいると入力ミスが起きやすくなります。勤務先の電話番号や住所、年収、他社借入額などに誤りがあると、確認に時間がかかる可能性があります。
審査に有利になると思って年収を多く入力したり、他社借入を少なく申告したりするのも避けましょう。申込内容は正確に入力し、送信前に一度確認することをおすすめします。
必要以上の金額を申し込まない
急な出費が5万円なら、まずは必要な5万円を基準に検討しましょう。利用限度額が大きければ便利に感じますが、必要以上の借入希望額で申し込むメリットは大きくありません。
また、借りられる金額と無理なく返せる金額は別です。「いくら借りられるか」ではなく「毎月いくらなら返済できるか」から借入額を決めましょう。
審査結果の連絡を確認できる状態にしておく
申込後はメールや電話などで確認の連絡が入る場合があります。連絡を見落としてしまうと、その分だけ手続きが止まる可能性があります。
即日融資を希望する日は、申込後のメールや着信を確認できるようにしておくとよいでしょう。
大手消費者金融であれば在籍確認の電話は原則なしで借りれる
カードローンの審査で、不安に思う項目のNo.1に挙げられるのが「勤務先への電話による在籍確認」でしょう。電話の在籍確認とは、カードローンの審査担当者が職場に直接電話を入れて、働いているのか確認をする方法です。
申し込み者の中には、本当は無職になっているのにも関わらず、前に働ていてた職場を入力して審査通過しようとする人がいます。それを防ぐために電話による在籍確認があるのですが、大手消費者金融でれば現在は「電話による在籍確認は原則行っておりません」。
実際にアコムは「電話の在籍確認100%なし」と公式に記載されており、レイクに関しても「勤務先への電話連絡一切なし」と謳っております。今の時代に携帯ではなく、職場に個人宛の電話が入ることは極めて珍しいことです。職場への電話が不安な人は大手消費者金融に申し込みすることをおすすめします。
注意点として、銀行カードローンの場合はまだ電話による勤務先への在籍確認を行っているところが多いです。銀行と消費者金融では在籍確認の方法も違ってくるのでそれらを含めて申込先を選びましょう。
勤務先への電話による在籍確認の有無
| カードローン | Web完結/アプリ対応 |
|---|---|
| プロミス | 原則、勤務先への電話連絡なし |
| アコム | 電話による在籍確認100%なし |
| SMBCモビット | 原則電話連絡なし |
| アイフル | 原則、勤務先への電話連絡なし |
| レイク | 勤務先への電話連絡一切なし |
| 三井住友銀行カードローン | 電話あり |
| 三菱UFJ銀行カードローン | 電話あり |
| 横浜銀行カードローン | 原則、勤務先への電話連絡なし |
カードローンの審査に通りやすくするためにできることは?
カードローンの審査結果を確実に変える方法はありません。しかし、申込前に自分の状況を整理し、不必要なマイナス要因を増やさないことはできます。
他社借入を正確に把握すること
すでに他から借入がある方は、
- 何社から借りているか
- 現在の借入残高はいくらか
- 毎月いくら返済しているか
- 完済できそうな少額の借入れはないか
これらを整理しておきましょう。借入状況が分からないまま新たなカードローンに申し込むのはおすすめできません。毎月の返済負担まで計算したうえで、新たな借入れが本当に必要か判断しましょう。
短期間に何社も申し込まない
審査が不安だからといって、同じ日に何社ものカードローンへ申し込むのは避けたほうがよいでしょう。複数社へ次々申し込むより、まず自分が申込条件を満たすカードローンを比較して候補を絞ることが重要です。
1社落ちるたびに焦って次々申し込むのではなく、なぜ借入れが必要なのか、現在の借入状況に問題がないかを一度確認しましょう。先ほど少し説明しましたが、申込み情報は信用情報機関に6ヶ月を超えない範囲で登録されます。
つまり、何月何日に融資の申し込みを何件行ったのか信用情報に登録され、カードローンの審査の際にその情報をチェックされるのです。あまりにも申込みが多い場合、「切羽詰まっている」「不審な申込み」と判断されて審査落ちする可能性が高くなります。
これを俗に「申込みブラック」と呼ばれています。1社申し込みして審査落ちした場合、他社に申し込みするのは1社だけにとどめておきましょう。
信用情報の申込みに関する情報
| 内容 | 登録機関 |
|---|---|
| 本人を特定する情報(氏名、生年月日、電話番号及び運転免許証等の記号番号等)、並びに申込日及び申込商品種別等 | 照会日から6か月以内 |
虚偽申告は審査落ちになる可能性大
年収や勤務先、勤続年数、他社借入などを偽って申し込むのはNGです。審査に通りたいからといって、年収300万円を500万円と入力したり、他社借入があるのに0円と申告したりしてはいけません。
カードローン会社は、四季報などに加えて自社の今までの申込みデータによって、ある程度の年収は想定しています。大幅に年収が多い場合は収入証明書の提示を求められます。その際に提示できないまたは、年収を過大申告していた場合は審査落ちになる可能性が高くなります。
カードローンはあくまで信用が一番です。カードローンの申込情報は必ず事実に基づいて入力しましょう。
毎月の返済を遅れないことは重要
現在利用しているローンやクレジットなどがある場合は、支払期日を守ることが大切です。カードローンを新しく申し込む直前だけではなく、日頃から支払いを適切に管理することが重要になります。
信用情報では、借入しているローンの直近の返済状況が記録されています。支払いを延滞中や過去に延滞していた場合は新しいカードローンの審査でマイナス要素になります。返済日を忘れやすい方は、口座残高や引落日を定期的に確認しておきましょう。
カードローン審査に落ちる可能性があるケースについて解説
カードローンの審査に落ちた場合でも、具体的な理由をカードローン会社から詳しく教えてもらえるとは限りません。ただし、審査では返済能力が判断されるため、次のような状況では特に慎重に判断される可能性があります。
毎月安定した収入がない
カードローンでは継続的な返済が必要です。そのため、申込先が定める収入に関する条件を満たしていなければ利用できません。原則、申込みには安定収入が条件となっているため、無収入の人は必ず審査落ちになります。
専業主婦で配偶者に収入がある場合は、銀行カードローンに申し込みするようにしましょう。消費者金融は貸金業法の「総量規制」によって、配偶者に収入があったとしても自身が無収入だと貸付が法律によってできません。(一部例外貸付あり)
現在収入がない場合は、「審査が甘い会社」を探し続けるのではなく、カードローン以外の方法も検討しましょう。
借入額が年収に対して多い
すでに多額の借入れがある場合、新しいカードローンの審査は慎重になる可能性があります。特に貸金業者からの借入れには総量規制があるため、原則として年収の3分の1を超える新規貸付けはできません。
たとえば年収240万円なら、貸金業者からの借入総額は原則80万円が上限の基準になります。すでに対象となる借入れが80万円に達している状態で、通常の消費者金融カードローンからさらに30万円借りることは原則できません。
申込情報に不自然な点がある
年収と勤務先、勤続年数などの情報に不自然な点があったり、確認した情報と申告内容が大きく異なったりすれば、審査に影響する可能性があります。明らかに不自然な申込みは審査落ちになりますし、確認した情報と申告内容が大きく異なった場合は、携帯に電話が入り細かく確認されるでしょう。
その場合、勤務先への電話の在籍確認も実施される可能性があります。単純な入力ミスを防ぐためにも、申込前の確認は重要です。
審査なし・誰でも借りられるという業者には注意
お金に困っているときに、「審査なし」「ブラックOK」「100%融資」「他社で断られた人でも大丈夫」といった言葉を見ると魅力的に感じるかもしれません。
しかし、こうした極端な表現だけを信用して申し込むのは危険です。正規の貸金業者では返済能力を調査したうえで貸付けを行います。審査を避けたいからという理由で、正体の分からない業者や個人間融資を利用しないようにしましょう。
SNSの個人間融資を利用しないこと
X(旧Twitter)などのSNSでは「個人融資」「お金貸します」といった投稿が見つかることがあります。しかし、面識のない相手からSNS経由でお金を借りることには大きなリスクがあります。
個人情報を送ったあとにトラブルになる可能性もあるため、カードローン審査に落ちたからといってSNSの個人間融資へ移るのは避けましょう。
「先に手数料を払って」と言われたら警戒する
融資の条件として先に保証料や手数料などの送金を求められた場合も注意が必要です。お金を借りるために申し込んだはずが、反対にお金を支払うよう要求された場合には、その場で手続きを進めないようにしましょう。
銀行口座やスマホを渡さない
融資の代わりに銀行口座、キャッシュカード、携帯電話などを渡すよう求められても応じてはいけません。「審査に通らないから仕方がない」と考えず、不審な条件を提示された時点で利用をやめることが重要です。
大手消費者金融と中小消費者金融で審査は違うのか?
「大手で落ちたから中小なら必ず借りられる」というわけではありません。中小消費者金融も正規の貸金業者である以上、返済能力を確認したうえで融資の可否を判断します。
ただし、会社によって審査方法や貸付基準が同じとは限りません。そのため、大手消費者金融で審査に通らなかったからといって、別の正規消費者金融でも必ず同じ結果になるとは限りません。
重要なのは、「中小消費者金融=審査が甘い」と考えないことです。
利用を検討するときは、正規の貸金業者であることを確認したうえで、金利、返済方法、借入限度額、必要書類などの契約条件を比較しましょう。
大手消費者金融と中小消費者金融の審査の違い
| 大手消費者金融 | スコアリング審査を重視。信用情報に事故情報があれば審査落ち。 |
|---|---|
| 中小消費者金融 | 人間性を重視。信用情報に事故情報があっても審査に通る可能性もある。 |
消費者金融と銀行カードローンはどちらが即日融資に向いている?
今日中の借入れを重視するなら、一般的には即日融資に対応する消費者金融を中心に検討することになります。消費者金融ではWebやアプリから申し込み、審査・契約後に振込やATMなどで借りられるサービスがあります。
一方、銀行カードローンは即日融資を前提に選ぶ商品ではありません。そのため、
「今日中に5万円必要」→ 即日融資に対応する消費者金融を確認
「急いでいないので金利などを比較したい」→ 銀行カードローンも含めて検討
というように、目的に合わせて選ぶとよいでしょう。
なお、銀行カードローンは貸金業法上の総量規制の直接の対象ではありませんが、銀行でも返済能力などを踏まえた審査が行われます。金融庁も銀行の消費者向け貸付けについて、借入状況や返済計画、年収・資産などを踏まえた適切な審査態勢を求めています。
したがって「銀行なら年収の3分の1を超えて必ず借りられる」「銀行なら審査が甘い」という意味ではありません。
カードローンで即日借りるときの注意点
今日中にお金が必要な状況では、「借りられるか」「何時までに借りられるか」に意識が集中しがちです。しかし、借入れは契約した時点で終わりではありません。翌月以降の返済まで考えて利用する必要があります。
「最短○分」と実際の融資時間は異なる場合がある
カードローンの公式サイトで「最短○分」と案内されていても、それは最短の場合の時間です。すべての利用者が同じ時間で融資を受けられるとは限りません。審査状況や申込時間などによって時間がかかる可能性があるため、ギリギリの時間に申し込まないようにしましょう。
特に月末などは、申込みが多くなる可能性がありますのである程度時間の余裕をもって申込みするのが良いでしょう。
金利だけでなく返済総額を確認する
少額を短期間だけ借りるつもりでも、返済期間が長くなれば利息負担が増えていきます。契約前には適用金利だけでなく、
- 毎月の返済額
- 返済回数
- 利息
- 返済総額
- 返済日
を確認しましょう。「月々の返済額が少ないから楽」とは限りません。返済期間が長くなれば、その分だけ利息を支払う期間も長くなる可能性があります。
無利息期間だけでカードローンを決めない
初めて利用する方を対象に無利息サービスを設けているカードローンもあります。短期間で完済できる場合には利息負担を抑えやすくなりますが、無利息期間だけで借入先を決めるのはおすすめできません。
無利息期間がいつから始まるのか、対象となる条件は何か、期間終了後の金利はいくらなのかまで確認しましょう。
カードローンの無利息一覧
| プロミス | 初回借入日翌日から30日間無利息※1 |
|---|---|
| アコム | 初回契約後30日間無利息 |
| アイフル | はじめての方は最大30日間無利息 |
| レイク | 365日間無利息※2 |
| LINEポケットマネー | はじめての方は30日間無利息 |
| ダイレクトワン | はめての方は55日間無利息 |
※1 メールアドレスとWEB明細利用の登録で初回借入日翌日から30日間無利息
※2 365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
カードローンの審査に落ちたらどうすればいい?
審査に落ちたとき、最も避けたいのは焦って何社にも申し込むことです。まずは現在の状況を整理しましょう。
借りずに対応できないか検討する
支払期限を延長できるものなら、相手先へ相談することでカードローンを利用せずに済む場合があります。家賃、公共料金、税金など、支払いの種類によって相談先や対応方法は異なります。
「今日中に借りること」だけを目的にせず、支払いそのものについて相談できないか確認してみましょう。
借入れが多い場合は追加融資以外も考える
複数社への返済で毎月の生活費が足りず、その不足分をさらにカードローンで借りる状態になっている場合は注意が必要です。借入れで返済を続けると、借入残高が減りにくくなる可能性があります。
一定の条件を満たすおまとめローンなどは総量規制の例外貸付けに該当する場合がありますが、利用には審査があります。追加借入れだけでなく、現在の返済負担そのものを見直すことが重要です。
カードローンの審査に関するよくある質問
最後にカードローン審査に関して、よっくある質問を掲載します。申込みの参考にしてください。
- 審査が一番甘いカードローンはどこですか?
-
「一番審査が甘い」と断定できるカードローンはありません。各社で審査基準が異なり、申込者の収入、借入状況、信用情報などによって結果も変わります。
審査の甘さではなく、自分が申込条件を満たしているか、希望する金額を無理なく返済できるかを基準に選びましょう。
- 審査なしで借りられるカードローンはありますか?
-
正規の消費者金融などでは返済能力の調査が必要となるため、審査なしのカードローンはありません。「審査なし」「誰でも融資」といった言葉を強調する正体の分からない業者には注意しましょう。
- 審査が甘くて即日融資できるカードローンはありますか?
-
「審査が甘い」と断定できるカードローンはありませんが、即日融資に対応している消費者金融はあります。今日中に借りたい場合は、審査の甘さを探すのではなく、即日融資への対応状況や審査受付時間、Web完結の可否などを確認しましょう。
- アルバイトでもカードローンの審査に通りますか?
-
アルバイトでも、カードローン会社が定める年齢や収入などの申込条件を満たしていれば申し込める場合があります。ただし、申込可能であることと審査に通過することは別です。契約できるかどうかは個別の審査で判断されます。
- パートでもカードローンを利用できますか?
-
パートの方を申込対象としているカードローンがあります。公式サイトで申込条件を確認し、自分が対象になっている商品を選びましょう。
- 無職でも審査に通りますか?
-
申込条件として安定した収入を求めているカードローンの場合、本人に収入がなければ条件を満たせないことがあります。無職の状態で「誰でも貸す」と宣伝する業者を探すのは危険です。まずは利用したいカードローンの申込条件を確認してください。
- 他社借入があっても審査に通りますか?
-
他社借入があるだけで必ず審査に落ちるとは限りません。ただし、借入件数や借入残高、年収などは審査における重要な情報です。
また、消費者金融など貸金業者からの借入れは総量規制の対象となり、原則として合計で年収の3分の1を超える貸付けは禁止されています。
- 年収の3分の1以内なら必ず審査に通りますか?
-
いいえ。総量規制は「年収の3分の1までなら必ず融資を受けられる」という制度ではありません。
日本貸金業協会も、年収の3分の1以内であっても貸金業者が収入や借入状況などをもとに審査し、返済能力を判断すると説明しています。
- 在籍確認なしなら審査もないということですか?
-
いいえ。勤務先への電話による在籍確認を原則行わないカードローンがあったとしても、それは「審査なし」という意味ではありません。
申込情報や提出書類、信用情報などを利用した審査は別に行われます。「電話連絡なし」と「審査なし」を混同しないようにしましょう。
- ブラックでも借りられるカードローンはありますか?
-
「ブラックでも必ず借りられる」と保証できる正規のカードローンはありません。信用情報を含めて各社が審査を行うため、最終的な結果は申し込んでみなければ分かりません。
「ブラック100%融資」などの広告を見つけても、それだけを理由に申し込まないようにしましょう。
- 審査に落ちた直後に別のカードローンへ申し込めますか?
-
申し込み自体ができる場合はありますが、焦って複数社へ次々申し込むことはおすすめできません。まずは借入希望額、現在の借入残高、申込条件、入力内容などを確認しましょう。
- 10万円だけなら審査なしで借りられますか?
-
借入希望額が少額でも、正規のカードローンで審査が不要になるわけではありません。5万円や10万円など少額の借入れであっても、所定の審査があります。
- 中小消費者金融なら審査が甘いですか?
-
中小消費者金融だから審査が甘いとは限りません。正規の中小消費者金融も返済能力を確認したうえで融資を行います。大手と審査方法が異なる場合はありますが、「中小なら誰でも借りられる」と考えないようにしましょう。
- 銀行カードローンなら総量規制を超えて借りられますか?
-
銀行による貸付けは貸金業法の総量規制の直接の対象ではありません。しかし、銀行でも申込者の返済能力などを踏まえた審査が行われます。
そのため、年収の3分の1を超えているから銀行なら必ず借りられる、ということではありません。
- 即日融資を受けるには何時までに申し込めばいいですか?
-
申込期限や審査対応時間はカードローン会社によって異なります。また、期限内に申し込んでも審査状況などによって翌日以降になる可能性があります。
即日融資を希望する場合は、利用する会社の公式サイトで当日の受付条件を確認し、できるだけ早めに申し込みましょう。
まとめ|カードローンは「審査が甘い」より自分に合った借入先を選ぼう
「カードローン 審査甘い」「カードローン 審査なし」と検索しても、誰でも確実に審査に通る正規のカードローンを見つけることはできません。消費者金融などの貸金業者は、申込者の収入や借入状況、信用情報などをもとに返済能力を確認したうえで融資を判断します。
そのため、カードローンを選ぶときは「どこなら審査が甘いか」ではなく、下記のポイントから比較することが大切です。
- 自分が申込条件を満たしているか
- 安定した収入があるか
- 他社借入が多すぎないか
- 必要最低限の金額で申し込めるか
- 毎月無理なく返済できるか
- 即日融資に対応しているか
今日中にお金が必要な場合には、即日融資に対応しているカードローンを確認し、本人確認書類などを準備したうえで早めに申し込みましょう。一方、すでに複数社から借りており、新しい借入れをしなければ毎月の返済ができない状態なら、追加融資だけで解決しようとしないことも重要です。
審査に通ることをゴールにするのではなく、借入後も無理なく返済できる金額なのかまで考えてカードローンを利用しましょう。