「スマホアプリを使って今すぐお金を借りたい」「今日中に数万円必要だけど、店舗には行きたくない」「審査なしでお金を借りられるアプリはある?」急な支払いや生活費の不足などでお金が必要になったとき、スマホから申し込み、そのまま借入までできる「お金を借りるアプリ」は便利な選択肢です。
現在は大手消費者金融をはじめ、スマホに特化したローンサービス、銀行カードローン、クレジットカードのキャッシングなど、さまざまな方法があります。なかでも消費者金融の公式アプリなら、申し込みから本人確認、契約、借入までスマホで完結できるサービスが多く、審査がスムーズに進めば申し込んだ当日にお金を借りることも可能です。
一方で注意したいのが「審査なし」「誰でも借りられる」と宣伝しているアプリやサービスです。正規の貸金業者から新たにお金を借りる場合、基本的に審査を避けることはできません。そのため、今すぐお金が必要だからといって「審査なし」「ブラックでも100%融資」などと宣伝する怪しいサービスを利用しないことが重要です。
この記事では、2026年現在利用できるお金を借りる方法を「即日性」「アプリの使いやすさ」「金利」「周囲への知られにくさ」などから比較します。
さらに、以下の項目まで詳しく解説します。
- 即日で借りやすいアプリ
- 審査なしで借りられるアプリはあるのか
- 少額だけ借りたい場合の選択肢
- スマホだけで借入する方法
- コンビニATMから現金を引き出す方法
- 会社や家族に知られにくくするポイント
- 18歳・19歳がお金を借りる際の注意点
- 無職や学生でも利用できるのか
- 審査に通らない場合の対処法
「今日中にお金が必要」という方は、焦って申し込むのではなく、自分の状況に合った安全な方法を確認してから利用しましょう。
お金借りるアプリおすすめを比較!即日融資なら消費者金融が便利
スマホでお金を借りる方法はいくつもありますが、申し込んだ当日に借りたいのであれば、まず検討したいのが大手消費者金融の公式アプリです。
大手消費者金融では申し込みから契約までWeb上で完結できるところが多く、契約後はアプリから銀行口座へ振込を依頼したり、対応するコンビニATMで現金を借りたりできます。カードを発行せずに利用できるサービスもあるため、「ローンカードを財布に入れておきたくない」という方にも向いています。
お金借りるアプリ比較表
| サービス | 融資スピード | 金利 | 無利息 | スマホ完結 | 即日融資 |
|---|---|---|---|---|---|
| プロミス 詳細を見る | 最短3分※1 | 年2.5%~18.0% | 30日間※4 | ||
| SMBCモビット 詳細を見る | 最短15分※5 | 年3.0%~18.0% | なし | ||
| アコム 詳細を見る | 最短20分※1 | 年2.4%~17.9% | 30日間※6 | ||
| レイク 詳細を見る | Webで最短8分※2 | 年4.5%~18.0% | 365日間 | ||
| アイフル 詳細を見る | 最短9分※3 | 年3.0%~18.0% | 30日間 | ||
| dスマホローン 詳細を見る | 最短即日 | 年3.9%~17.9% | なし | ||
| au PAYスマートローン 詳細を見る | 最短即日 | 年2.9%~8.0% | なし | ||
| LINEポケットマネー 詳細を見る | 最短10分 | 年3.0%~18.0% | 30日間 | ||
| メルペイスマートマネー 詳細を見る | 最短即日 | 年3.0%~15.0% | なし | ||
| 銀行カードローン | 最短即日 | 年15.0%以下 | 銀行による | ||
| クレジットカードのキャッシング | 枠があればすぐ | 年15.0%~18.0%程度 | なし |
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2 21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。一部金融機関および、メンテナンス時間等を除きます。
※3 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※4 メールアドレスとWEB明細利用の登録で初回借入日翌日から30日間無利息。
※5 お申込の曜日、時間帯によっては翌日以降となる場合があります。
※6 365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
「今日中に借りる」という一点を優先するなら、銀行カードローンより消費者金融を先に検討するほうが現実的です。
すでにキャッシング枠の付いたクレジットカードを持っている場合は、新しくカードローンへ申し込むより早く借りられる可能性もあります。自分が現在利用できるサービスを確認したうえで選びましょう。
お金借りるアプリおすすめ12選【2026年】を紹介!
ここからは、スマホを使ってお金を借りたい方が検討しやすいサービスを紹介します。単純な知名度だけではなく、「急いで借りられるか」「スマホで手続きしやすいか」「借入・返済が簡単か」という視点も含めて確認しましょう。
1位 プロミス|融資スピードが早くて今すぐ借りたい人におすすめのアプリ
急いでお金を借りたい方が最初に検討したいのがプロミスです。Webから24時間申し込むことができ、審査・契約がスムーズに進めば最短3分で融資を受けられます(お申込み時間や審査によりご希望に添えない場合がございます)。
「給料日前なのに急な支払いが発生した」「今日中に現金が必要」という状況でも利用しやすいサービスです。専用アプリを利用すれば、申し込みから借入・返済、利用残高の確認などをスマホから行えます。
カードレス契約を選択すればローンカードを持ち歩く必要もありませんし、原則勤務先への在籍確認もないため誰にも知られずにお金を借りることができます。
プロミスが優れている点
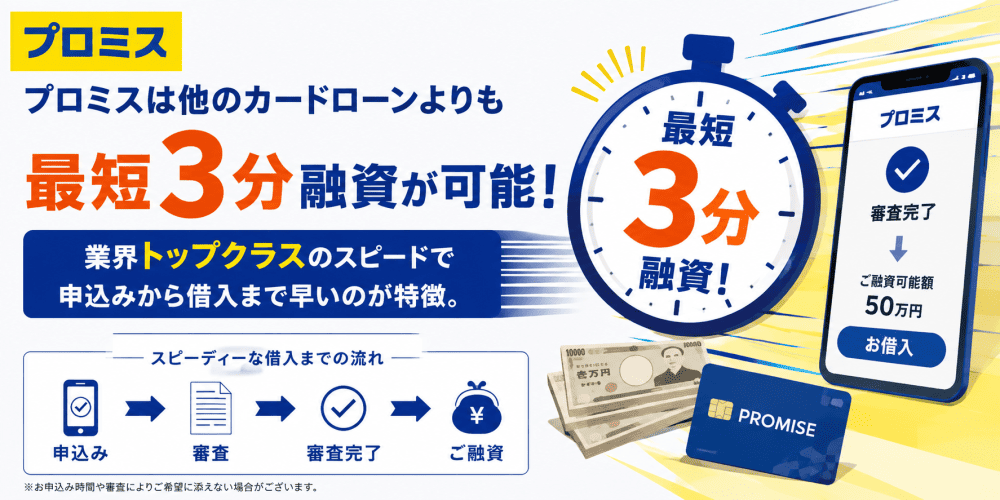
プロミスが他のアプリよりも優れているポイントは、融資スピードです。大手カードローンの中でも申込みから借入までが最短3分なのはプロミスだけです(※お申込み時間や審査によりご希望に添えない場合がございます)。
もちろん、最短での時間なので審査が混み合う日やスムーズにいかない場合は時間がかかるときもありますが、ここまでのスピードを表示しているのは借入までの早さに自信があるということです。急いで借りたい人はプロミスがおすすめです。
- 急ぎで今日中にお金を借りたい
- スマホだけで申し込みたい
- カードを持ち歩きたくない
- 初めて消費者金融を利用する
- 勤務先への電話連絡が心配
- 少額を短期間だけ借りたい
プロミスの基本情報
| 金利(実質年率) | 年2.5%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 融資時間 | 最短3分 ※お申込み時間や審査によりご希望に添えない場合がございます。 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | 初回借入日の翌日から30日間無利息 ※メールアドレスとWEB明細利用の登録が必要 |
| 勤務先への電話 | 原則、電話による在籍確認なし |
2位 SMBCモビット|Web・アプリの利便性を重視する人向け
SMBCモビットは、Webやスマホを利用して申し込みを進められる大手消費者金融です。アプリから借入や返済などを行えるため、店舗へ行く時間がない方にも利用しやすくなっています。原則として電話による在籍確認を行わないため、勤務先への連絡が心配な方にも検討しやすいでしょう。
融資は最短15分のスピードになっており(お申込の曜日、時間帯によっては翌日以降となる場合があります)、カードレス対応で自宅への郵送物なしでお金を借りることができます。家族や勤務先などに借入を知られたくない人から人気の消費者金融です。
プロミス・SMBCモビットは返済するごとにVポイントが貯まっていくのが特徴です。貯まったVポイントは返済にも利用できるので他よりもお得感があります。
SMBCモビットが優れている点
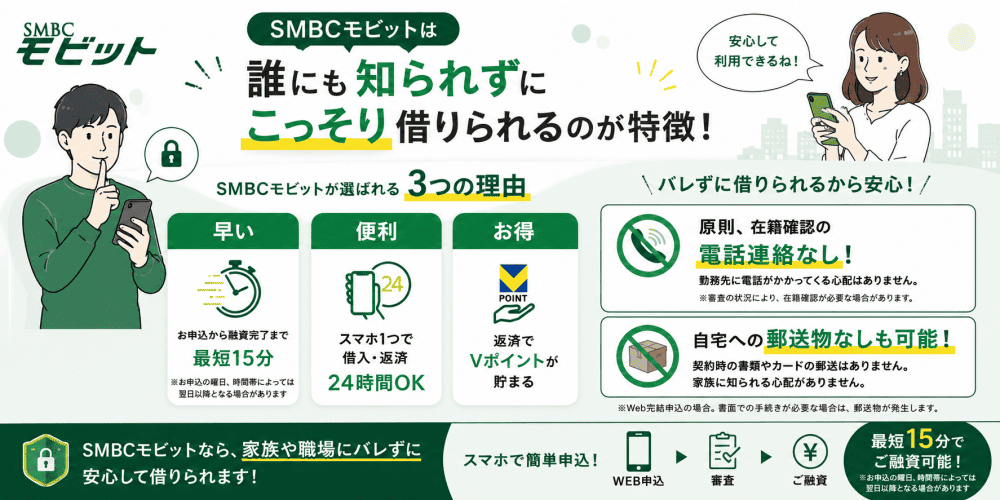
SMBCモビットは、一切の電話連絡なしでお金を借りることができるアプリです。やりとりはすべてメールで行われるため、電話で話したくない方はもちろん、家族や職場の人にもバレずに借入ができます。
原則、勤務先への在籍確認の電話もないのでこっそりと借りたい人はSMBCモビットがおすすめです。
- スマホ中心で利用したい
- カードレスで借りたい
- 勤務先への電話が心配
- 誰にも知られずにお金を借りたい
- アプリで借入、返済を管理したい
SMBCモビットの基本情報
| 金利(実質年率) | 年3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 融資時間 | 最短15分 ※お申込の曜日、時間帯によっては翌日以降となる場合があります。 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | なし |
| 勤務先への電話 | 原則、勤務先への電話による在籍確認なし |
3位 アコム|初めてカードローンを利用する人にも使いやすいアプリ
アコムは知名度の高い大手消費者金融の一つで、Web申し込みやアプリに対応しています。スマホから申し込み、本人確認、契約と進められるため、初めてカードローンを利用する方でも手続きを進めやすいでしょう。契約後は振込やATMなど複数の方法で借入できます。
アコムでは、「勤務先への電話による在籍確認100%なし」になっていますので、絶対に職場に電話が入って欲しくない人におすすめです。最短20分融資可能で(※お申込み時間や審査によりご希望に添えない場合がございます)、カードレスで自宅への郵送物もなしで借りることができます。
アコムスマホアプリ「myac」は書類提出に便利
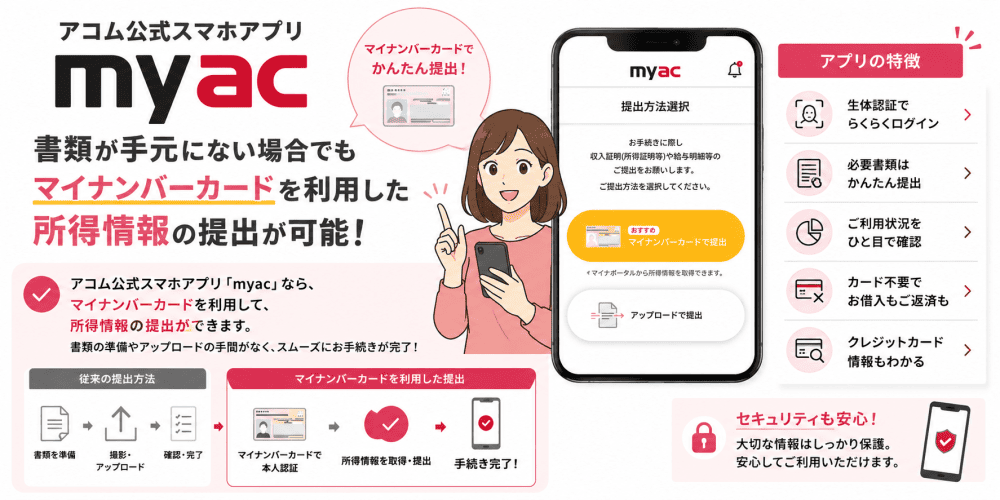
アコム公式スマホアプリは、収入証明書類が手元にない場合でもマイナンバーカードを利用した所得情報の提出が可能になっているため、とても便利です。
カードローンでは借入希望額が50万円以下で尚且つ、他社の借入と借入希望額の合計が100万円以下であれば原則収入証明書の提出は必要ありません。しかし、審査次第では収入証明書の提出を求められる場合があります。
その際、給料明細や源泉徴収票がなければ一旦審査が止まってしまい、提出後に再審査となるため時間のロスになってしまいます。アコムのアプリなら、マイナンバーカードから所得情報の提出ができるので非常に便利です。
- 大手のカードローンを利用したい
- 即日融資を希望している
- アプリから申し込みたい
- 初めてカードローンを利用する
- 収入証明書を持ち合わせてない
アコムの基本情報
| 金利(実質年率) | 年2.4%~17.9% |
|---|---|
| 限度額 | 1~800万円 |
| 融資時間 | 最短20分 ※お申込み時間や審査によりご希望に添えない場合がございます。 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | 30日間 |
| 勤務先への電話 | 勤務先への電話による在籍確認100%なし |
4位 レイク|Webで融資時間も早く365日間無利息!
レイクもスマホで手続きを完結させやすい大手消費者金融です。Web申し込みに対応しており、条件を満たせば最短クラスのスピードで借入できます。レイクの特徴として注目したいのが、初めて契約する人を対象とした365日間無利息サービスです。
文字通り1年間利息0円で借りられるため、1年以内の利用であればどこより低金利でお金を借りることができます。それに加えて「カードレスで自宅への郵便物なし」や「勤務先への在籍確認の電話一切なし」のため、スペックとしてはトップクラスと言って良いでしょう。
【365日間無利息】
初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
【60日間無利息】
初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
【365日間無利息・60日間無利息共通】
無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
レイクは、適用条件によって無利息期間が異なります。Web申込みで契約額が50万円以上であれば365日間無利息となります。借入額が1万円でも契約額(限度額)が50万円以上なら365日無利息となるため、少額利用でも問題ありません。
審査から契約まで完了していても、利用する金融機関や時間帯によって振込可能時間が変わる場合があります。「今日中」という条件が絶対なら、夜になってから申し込むより早めに手続きを始めましょう。
レイクが優れている点
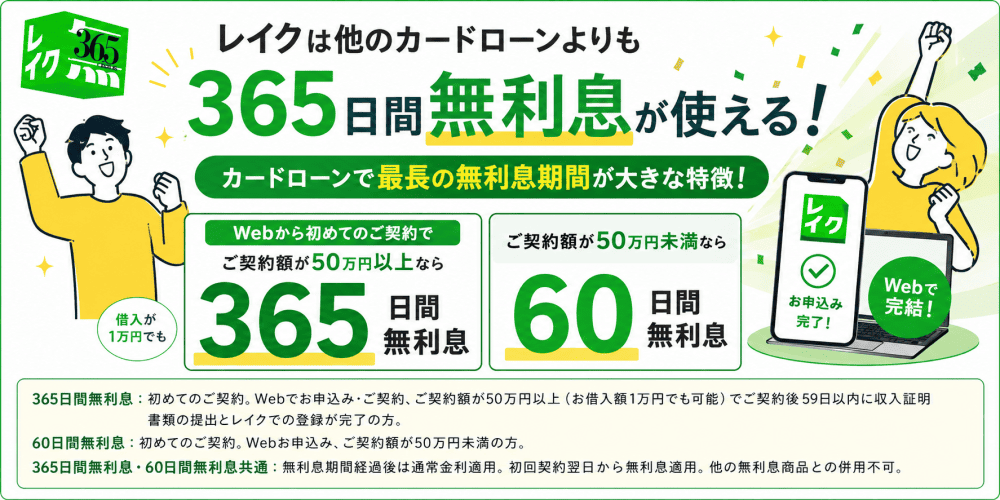
365日間無利息は、カードローンの中でも最長になっています。お金がない時に親や友人から借りるなら、利息が付かないレイクのアプリで借りた方が精神的にもおすすめです。タダが一番怖いと日本では言われますが、レイクの無利息は安心して利用できます。
- 即日融資を希望している
- 周りに知られずにお金を借りたい
- 365日無利息サービスを重視したい
- カードレスで利用したい
- スマホで借入状況を管理したい
レイクの基本情報
| 金利(実質年率) | 年4.5%~18.0% |
|---|---|
| 限度額 | 1~500万円 |
| 融資時間 | 最短8分 ※お申込み時間や審査状況により、ご希望にそえない場合があります。 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | 365日間無利息 |
| 勤務先への電話 | 勤務先への電話による在籍確認一切なし |
365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
5位 アイフル|スマホ完結で借りやすい
アイフルもスマホだけで申し込みから借入まで進められる代表的な消費者金融です。Webから24時間申し込みができ、カードレスにも対応しています。専用アプリでは利用残高や返済日の確認などができるため、借りた後のお金を管理しやすいこともメリットです。
アイフルは大手消費者金融で唯一、銀行傘下ではない独立系の消費者金融で近年テレビCM等の効果で知名度も上がってきています。プロミス・アコム同様に、カードレス対応で原則勤務先への電話による在籍確認もありません。
即日融資を希望する場合は、申し込み後のメールや電話を見逃さないようにしてください。審査途中で確認事項が発生すると手続きが止まってしまう可能性があります。
アイフルはおまとめローンも人気
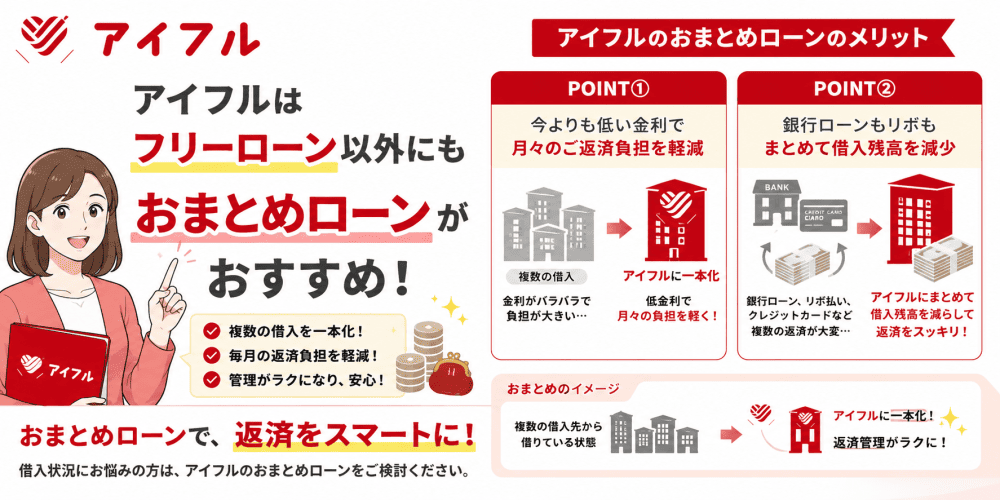
アイフルは、フリーローン以外にもおまとめローンが人気の消費者金融です。おまとめローンの金利は実質年率3.0%~17.5%で、フリーローンよりも上限金利が低くなっています。100万円以上の限度額であれば、法律上限金利が15.0%以下となるため、仮に年18.0%で50万円を2社借りている人は、100万円でおまとめ一本化することで、金利が年18.0%→15.0%に引き下がります。
また、おまとめローンは5年などの長期返済も可能になっているため、まとめることで毎月の返済額を引き下げ、支払いに溶融ができるのがメリットです。
- 急いで借りたい
- スマホだけで契約したい
- 郵送物を避けたい
- カードレスで利用したい
- 借入後もアプリで管理したい
アイフルの基本情報
| 金利(実質年率) | 年3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 融資時間 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | 30日間無利息 |
| 勤務先への電話 | 原則、勤務先への電話による在籍確認なし |
6位 dスマホローン|ドコモユーザー以外も利用可能でおすすめ
dスマホローンは、スマートフォンで申し込みから借入まで進められるローンサービスです。名前に「d」が付いていますが、利用条件を満たしていればドコモ回線を契約していない方でも申し込みを検討できます。普段からd払いなどのサービスを利用している方にとっては、スマホとの親和性が高いことも特徴です。
審査時間は最短で30分(お申込み時間や審査状況によりご希望に添えない場合がございます)、最短即日融資も可能。カード発行がないため自宅への郵送物もなしで利用できます。
dスマートローンはドコモユーザーに特におすすめ
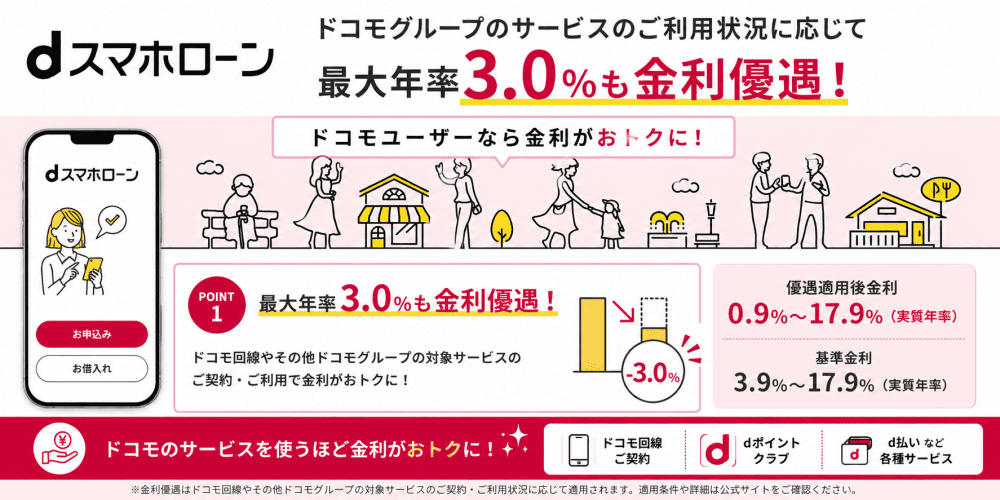
dスマホローンは、特にドコモユーザーにおすすめになっています。ドコモグループのサービスのご利用状況に応じて最大年率3.0%も金利優遇され、d払い残高に借入すれば普段利用しているd払いですぐに使えるのが特徴です。
- ドコモグループサービスを利用している
- スマホ中心で借入したい
- dアカウントを利用している、d払いをよく利用する
- 店舗へ行かずに契約したい
dスマホローンの基本情報
| 金利(実質年率) | 年3.9%~17.9% |
|---|---|
| 限度額 | 1~300万円 |
| 融資時間 | 最短即日 ※お申込み時間や審査によりご希望に添えない場合がございます。 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | なし |
| 勤務先への電話 | あり |
7位 au PAY スマートローン|au PAYへのチャージにも対応
au PAY スマートローンは、スマホから申し込みできるローンサービスです。借りたお金を銀行口座へ振り込むだけでなく、au PAY残高へのチャージとして利用できる点も特徴です。現金そのものが必要なのではなく、「買い物や支払いに使えるお金が足りない」という場合にも検討しやすいでしょう。
au PAY スマートローンアプリをインストールすることで、全国のセブン銀行スマホATMでカードレスでの借入・返済ができるので便利です。申込みはネットから24時間365日可能で、インターネットで口座の登録を完了すれば本人確認書類の提出が不要になります。
au ID に登録されている情報で入力が少なくて早い
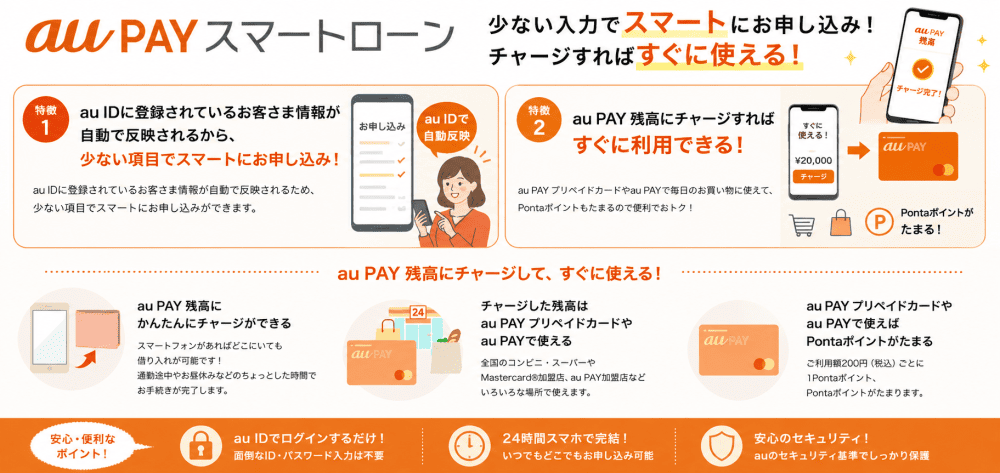
au PAY スマートローンは、au ID に登録されている情報が自動反映されるので、すくない項目で簡単に申し込めるのが特徴です。au PAY 残高にチャージ後すぐに利用できるのも便利で人気になっています。
- au PAYを普段から使っている
- スマホで借入したい
- 少額の借入を検討している
- キャッシュレス決済に利用したい
au PAY スマートローンの基本情報
| 金利(実質年率) | 年2.0%~18.0% |
|---|---|
| 限度額 | 1~100万円 |
| 融資時間 | 最短即日 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | なし |
| 勤務先への電話 | あり |
8位 LINEポケットマネー|LINEアプリからすぐに申し込みできる
LINEポケットマネーは、普段使用しているLINEアプリから申し込みできるローンサービスです。新しいローン専用アプリを一から操作することに抵抗がある方にとって、身近なアプリから利用できる点はメリットでしょう。
ただし「LINEを使っているから審査なし」という意味ではありません。新規で借入する際には審査が行われます。はじめての方は、契約後30日間無利息サービスになるので短期利用の人にもおすすめです。
LINEポケットマネーにはスタンダードプランとマイペースプランがある
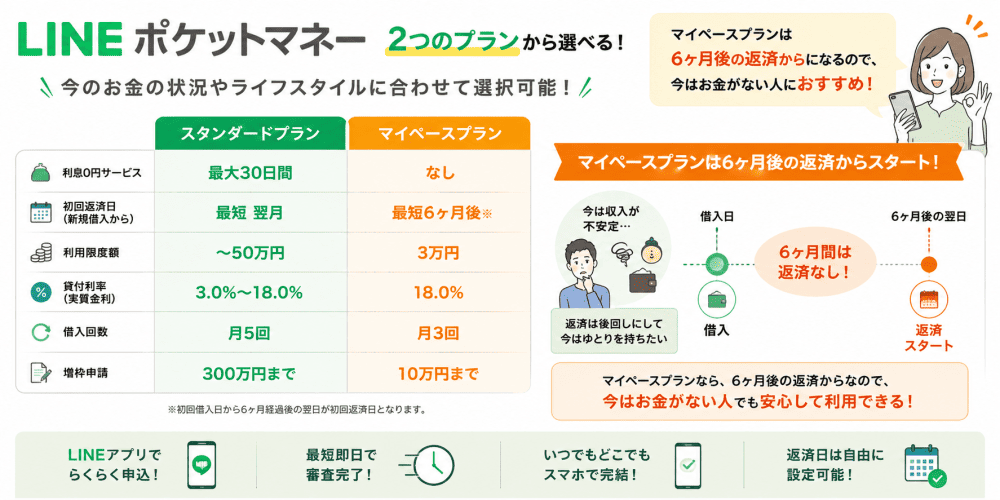
LINEポケットマネーは一般的な「スタンダードプラン」と、初回の返済が最短6か月後からスタートする「マイペースプラン」の2つがあります。
| スタンダードプラン | 項目 | マイペースプラン |
|---|---|---|
| 最大30日間 | 無利息サービス | なし |
| 最短翌月 | 初回返済日 | 最短6か月後 |
| 50万円まで | 限度額 | 3万円まで |
| 年3.0%~18.0% | 金利 | 年18.0% |
| 月5回 | 借入回数 | 月3回 |
| 300万円まで | 増枠申請 | 10万円まで |
マイペースプランは限度額3万円までになりますが、初回支払日が6ヶ月後からスタートするため「今お金がない人」にはメリットがあるプランになっています。初回支払が6ヶ月後からになりますが、その間も利息は発生しているため、無利息ではありません。
- LINEを日常的に利用している
- スマホで申し込みたい
- 借入後すぐに返済が難しい人
- 無利息サービスを利用したい
LINEポケットマネーの基本情報
| 金利(実質年率) | 年3.0%~18.0% |
|---|---|
| 限度額 | 3~300万円 |
| 融資時間 | 最短即日 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | 30日間無利息 |
| 勤務先への電話 | 要確認 |
9位 メルペイスマートマネー|メルカリ利用者が検討しやすいアプリ
メルペイスマートマネーは、メルカリアプリを利用して申し込める少額融資サービスです。メルカリを普段から使っている人にとって、身近なアプリから手続きを進められることがメリットです。
ただし、こちらも正規の融資サービスである以上「誰でも無審査で借りられる」ものではありません。利用するには審査を受ける必要があります。審査は最短1分とかなりスピードが早く、初回利用は最大1ヶ月の利息がポイント還元されるので、実質無料でお金を借りることができます。
メルカリ利用者は金利優遇もあるのでおすすめ
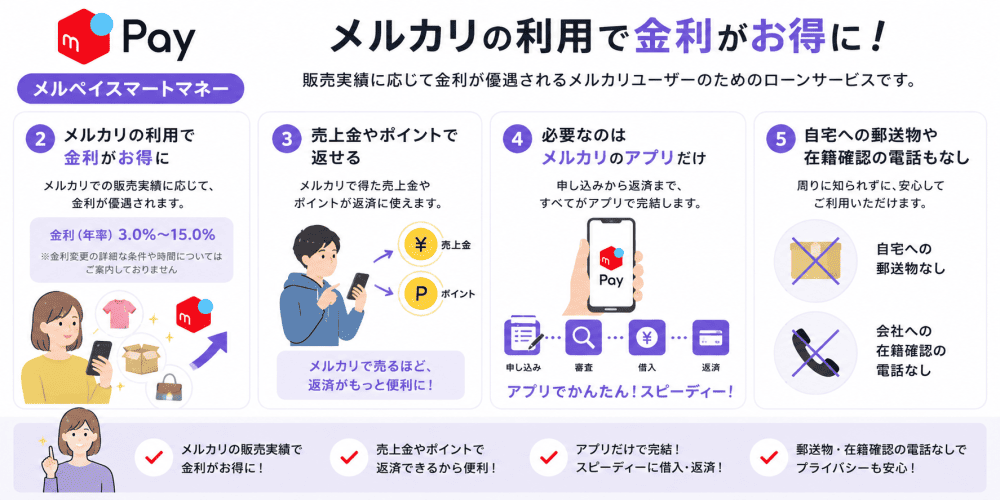
メルペイスマートマネーは、メルカリの販売実績に応じて金利が優遇されるのが他にはないメリットです。金利は年3.0%~15.0%となっており、上限金利年15.0%は銀行に匹敵する低金利です。それに加えて金利優遇があるため、メルカリを利用している人は一番お得にお金を借りることができるアプリになっています。
金利優遇以外にもメルカリの売上金やポイントを返済に充てることができ、契約時の自宅への郵送物や、審査時に会社への電話による在籍確認もありません。メルカリアプリだけあれば申し込みから契約、借入まで完結するのでかなりハイスペックなアプリと言えるでしょう。
- メルカリを利用している人
- スマホアプリ1つで完結したい
- 低金利でお金を借りたい
- 無利息サービスを利用したい
メルペイスマートマネーの基本情報
| 金利(実質年率) | 年3.0%~15.0% |
|---|---|
| 限度額 | 5,000~80万円 |
| 融資時間 | 最短即日 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | 実質30日間無利息 |
| 勤務先への電話 | 勤務先への電話による在籍確認なし |
10位 楽天銀行スーパーローン│楽天銀行アプリから借入状況を管理できる
楽天銀行スーパーローンは、楽天銀行の口座を持っている方なら「楽天銀行アプリ」から会員専用サービスのメンバーズデスクを利用できるカードローンです。アプリからカードローンのメニューへアクセスできるため、普段から楽天銀行を利用している方なら、お金の管理とあわせて利用しやすいでしょう。
メンバーズデスクでは借入の手続きや利用限度額の増額申込などが可能で、楽天銀行口座を登録口座にしている場合は、原則24時間365日即時振込にも対応しています。
新規申込はスマホやパソコンから24時間可能で、楽天銀行の口座を持っていなくても申し込めます。本人確認書類についても楽天銀行アプリから提出できるため、申込時に書類を郵送する必要がありません。
金利は年1.9%~14.5%、利用限度額は10万円~800万円。毎月の返済額は2,000円からとなっており、提携ATMやインターネットから借入できます。消費者金融アプリのようなローン専用アプリではありませんが、楽天銀行を普段使いしている方にとっては、銀行サービスとカードローンをスマホでまとめて管理しやすいのがメリットです。
楽天会員ランクに応じて審査優遇がある(一部例外有)
楽天銀行スーパーローンは、楽天会員ランクによって審査優遇があるのが大きな特徴です。そのため、普段から楽天市場などの楽天サービスを利用している人には特におすすめとなります。
また、銀行カードローンのため消費者金融とは違い、提携ATM手数料が無料なのもメリットです。セブン銀行やローソン銀行はもちろん、みずほ銀行も24時間365日いつでも利用可能になっています。
- 楽天のサービスを利用している
- 消費者金融よりも低金利でお金を借りたい
- スマホで契約まで完結したい
- コンビニ銀行ATMを無料で利用したい
楽天スーパーローンの基本情報
| 金利(実質年率) | 年1.9%~14.5% |
|---|---|
| 限度額 | 10万円~800万円 |
| 融資時間 | 最短即日から |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | なし |
| 勤務先への電話 | 銀行名または個人名であり |
11位 三井住友銀行カードローン│申込み・借入・返済まで専用アプリで完結
三井住友銀行カードローンには「カードローンアプリ」が用意されており、申込から借入・返済までスマホで完結できるのが大きな特徴です。アプリを開くと利用残高や借入可能額、次回の返済日・返済額を確認できるため、「あといくら借りられるのか」「次の返済はいくらなのか」をスマホですぐ確認できます。生体認証ログインにも対応しており、毎回暗証番号を入力する手間も省けます。
アプリから指定口座への振込による借入ができるほか、返済手続きも可能です。他行口座への振込による借入や、他行口座からの振込返済にも対応しているため、三井住友銀行をメインバンクとして利用していない方にも便利です。
また、三井住友銀行の普通預金口座を持っていなくても申込可能で、カードレスを選択すればローン専用カードを受け取る必要もありません。金利は年1.5%~14.5%、利用限度額は10万円~800万円です。 銀行カードローンでありながら専用アプリの機能が充実しているため、スマホで借入から返済まで管理したい方におすすめです。
三井住友銀行カードローンなら最短即日融資が可能
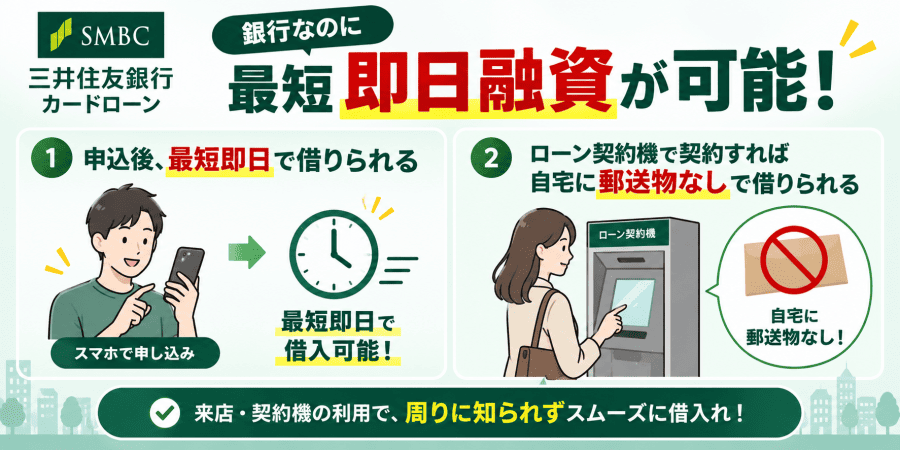
三井住友銀行カードローンは、最短即日融資が可能になっています。銀行カードローンは一昔前まで融資までに時間がかかり、消費者金融と比べてスピードの面で大きく劣っていました。しかし、現在は大手銀行を中心に最短即日融資が可能なカードローンが増えてきており、スピード面での差は徐々に埋まってきています。
また、自動契約機で契約することで自宅に郵送物なしで借入できるのも人気の理由です。銀行はカードなどを自宅に郵送するのが一般的です。郵送物によって借入が同居家族等にバレる可能性があることから、銀行から低金利でバレずに借りたい人にはおすすめです。
- 銀行水準の金利で借りたい
- 銀行から最短即日でお金を借りたい
- カードレスで利用したい
- 自宅に郵送物なしで借入したい
三井住友銀行カードローンの基本情報
| 金利(実質年率) | 年1.5%~14.5% |
|---|---|
| 限度額 | 10万円~800万円 |
| 融資時間 | 最短即日 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | なし |
| 勤務先への電話 | 銀行名または個人名であり |
12位 三菱UFJ銀行カードローン「バンクイック」|専用アプリから振込借入が可能
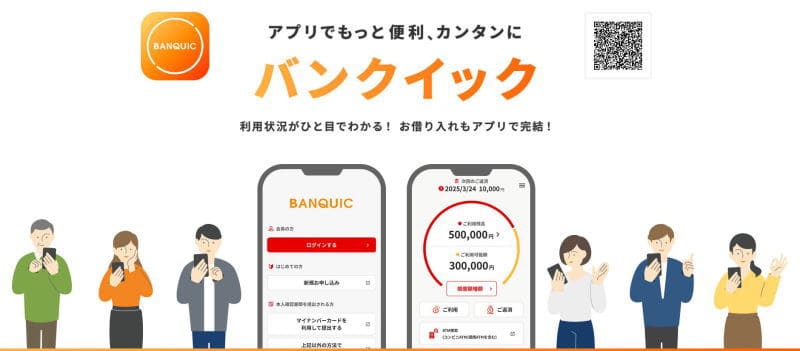
三菱UFJ銀行カードローン「バンクイック」には専用の「バンクイックアプリ」があり、スマホで利用状況の確認や借入などを行えます。アプリは生体認証に対応しているためログインしやすく、契約内容や登録情報などもスマホから確認可能です。さらに、返済期日や利用限度額増額に関する通知を受け取れるため、カードローンの管理をスマホ中心で行いたい方にも使いやすいでしょう。
特に便利なのが振込による借入です。アプリから本人名義の普通預金口座への振込を申し込めるため、ATMまで現金を引き出しに行く必要がありません。振込手数料は無料で、三菱UFJ銀行だけでなく他行の本人名義口座への振込借入にも対応しています。
また、カードレスで契約することも可能なので、ローンカードを持ち歩きたくない方にも向いています。借入方法は振込またはATMから選択でき、利用限度額の範囲内で繰り返し借入可能です。銀行カードローンの金利を重視しながら、借入や返済管理はスマホで手軽に行いたい方に使いやすいサービスといえるでしょう。
- 銀行カードローン専用アプリを利用したい
- 急ぎで最短即日のカードローンで借りたい
- カードを持ち歩きたくない
- 自宅に郵送物なしで借入したい
三菱UFJ銀行カードローンの基本情報
| 金利(実質年率) | 年1.4%~14.6% |
|---|---|
| 限度額 | 10万円~800万円 |
| 融資時間 | 最短即日 |
| WEB完結 | 対応 |
| アプリ | 対応 |
| 無利息サービス | なし |
| 勤務先への電話 | 銀行名または個人名であり |
お金借りるアプリで即日融資なら大手消費者金融が圧倒的におすすめ
「今日の支払いに間に合わせたい」という場合は、サービスの種類を間違えないことが重要です。アプリから利用できる金融サービスでも、審査に数日かかるものと最短即日で完了するものがあります。
急いでいるなら、「申し込み → 審査 → 契約 → 借入」まで当日中に完了できる可能性が高いサービスを選びましょう。その代表が大手消費者金融のアプリです。
消費者金融アプリなら最短数分~即日で借りられる
消費者金融アプリは個人向け融資を主要事業としているため、申し込みから審査までのシステムが整備されており、スムーズに進めば当日中の借入が可能です。
一方、銀行カードローンでは審査に時間がかかる場合があります。金利だけを見ると銀行カードローンに魅力がありますが、緊急性を優先する場合は消費者金融のほうが使いやすいケースがあります。
| 消費者金融のメリット | ・融資まで最短数分で借りれる ・無利息サービスがあるところが多い ・郵送物なしや会社への在籍確認の電話なしが可能 |
|---|---|
| 銀行カードローンのメリット | ・年率15.0%以下の金利水準で借りられる ・安心と信頼がある |
【注意】即日融資=必ず今日借りられるわけではない
注意したいのが「即日融資」という表現です。即日融資に対応しているサービスであっても、申し込めば必ずその日に借りられるわけではありません。
例えば、下記などの理由によっては翌日以降の融資になる可能性があります。
- 申し込みが夜になった
- 申し込みが混雑している
- 本人確認書類に不備がある
- 入力内容に確認事項がある
- 在籍状況の確認に時間がかかる
- 審査に時間がかかる
- 利用する銀行が振込に対応していない
今日中に借りたい場合は「最短○分」という数字だけではなく、できるだけ早く申し込むことが重要です。Webやアプリからの申し込みは基本的に24時間365日受け付けているため、深夜でもとりあえず申込みだけしておくのが早く借入するポイントです。
審査なしのお金借りるアプリはある?
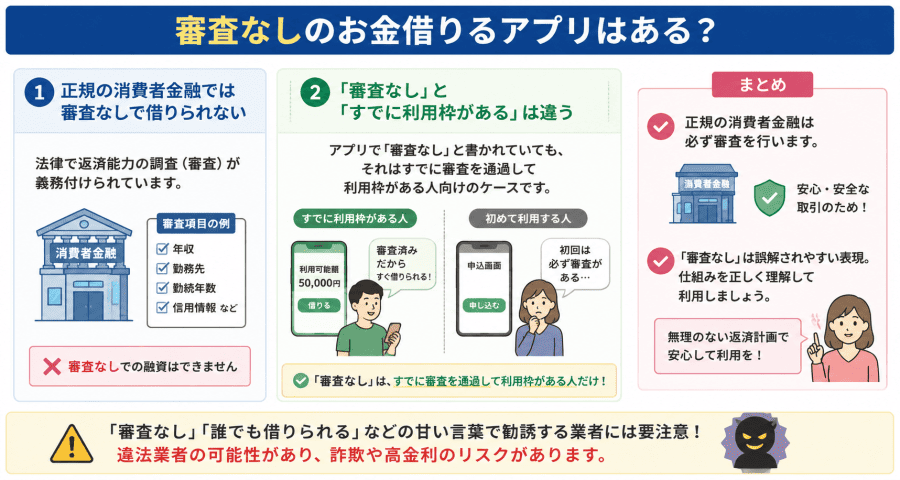
「お金借りるアプリ」と検索する人の中には、「審査なしで借りたい」「ブラックでも借りられるアプリを探している」という方もいるでしょう。しかし、新しく正規の貸金業者からお金を借りる場合、基本的に審査なしで融資を受けることはできません。
正規の消費者金融では審査なしで借りられない
消費者金融などの貸金業者は、申込者へ融資する際に返済能力を調査することが貸金業法で義務付けられています。年収や勤務状況だけでなく、他社からの借入状況や信用情報などを確認したうえで、貸付可能か判断します。
(返済能力の調査)
第十三条 貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
2 貸金業者が個人である顧客等と貸付けの契約(極度方式貸付けに係る契約その他の内閣府令で定める貸付けの契約を除く。)を締結しようとする場合には、前項の規定による調査を行うに際し、指定信用情報機関が保有する信用情報を使用しなければならない。
(引用元:貸金業法)
したがって、「審査なしで10万円融資」「誰でも即日100%借りられる」「ブラックOK・審査不要」といった宣伝を見かけても、安易に申し込まないようにしましょう。
「審査なし」と「すでに利用枠がある」は違う
一方で、新たな審査を受けずにお金を用意できるケースはあります。代表的なのが、すでにキャッシング枠が設定されているクレジットカードです。
カード発行時などにキャッシング枠の審査が済んでおり、現在利用可能な枠が残っていれば、新しくカードローンへ申し込むことなく借入できる場合があります。これは「審査なしのローン」なのではなく、すでに審査を受けて設定された利用枠を使っているということです。この違いは理解しておきましょう。
審査なしで今すぐお金が必要な場合に確認したい方法
新規のカードローンを審査なしで契約することはできません。しかし「今日中に数万円必要」という場合でも、カードローン以外に利用できる方法が残っている可能性があります。
クレジットカードのキャッシング枠を確認する
まず確認したいのが、現在持っているクレジットカードです。会員ページやカード会社のアプリから、キャッシング利用可能額を確認してみましょう。すでに利用可能枠が設定されていれば、審査なしでその範囲内でATMや振込を利用して借りられる場合があります。
例えば利用可能額が「100,000円」と表示されているなら、新規カードローンへ申し込む前に利用条件を確認する価値があります。ただしキャッシングには利息が発生します。「使える枠=使っていい金額」と考えず、必要最低限だけ利用しましょう。
質屋で品物を担保に借りる
ブランドバッグ、時計、貴金属など価値のある品物を持っている場合は、質屋という方法もあります。質屋では品物を担保としてお金を借ります。一般的なカードローンとは仕組みが異なり、返済できなかった場合は預けた品物の所有権を失う代わりに、原則として追加返済を求められない仕組みです。
スマホアプリだけで完結する方法ではありませんが、この方法は審査なしでお金を借りることができます。信用情報を使ったカードローン審査とは異なる方法として覚えておくとよいでしょう。
質屋の金利は年109.5%まで可能?
質屋は質屋営業法の委任を受け、出資法の上限金利年109.5%まで認められています。しかし、実際の相場は月利約1.25%~8%(年約15%~96%)程度となっているようです。
例として、大黒屋の質利息は下記の金利になっています。
| 借入金額 | 利率(月利) |
|---|---|
| 1,000万円以上の融資 | 月利0.9% |
| 100万円以上の融資 | 月利1.25% |
| 10万円以上100万円未満の融資 | 月利1.5% |
| 10万円未満の融資 | 各店舗による |
家族や知人に相談する
少額で一時的な不足なのであれば、家族など信頼できる相手へ相談する方法もあります。ただし親しい間柄でも、お金の貸し借りはトラブルにつながりやすいものです。借りる金額と返済日を明確にし、無理のない約束をしてください。
民法では、貸主は特約がなければ借主に対して利息を請求することができないとされています。(民法第589条)つまり、家族や友人からお金を借りる場合、利息の支払いを約束していなければ利息は支払わなくてOKということです。
家族や知人にお金を借りる時、多くの人は無利子でお金を借りると思いますが、もし約束していた日時にお金を返さなかった場合は、裁判上では支払が遅れた日から年3%~5%の遅延損害金が加算されることになります。
給料の前払い制度を確認する
勤務先によっては、給与前払いサービスや福利厚生としての前払い制度を導入している場合があります。すでに働いた分の給与を通常の給料日より早く受け取る仕組みであれば、借金を増やさずに資金不足へ対応できる可能性があります。勤務先の就業規則や福利厚生を確認してみましょう。
給与前払いサービス一覧
「審査なし」「誰でも借りられる」アプリには要注意
今すぐお金が必要な状況では、普段なら怪しいと感じる広告でも魅力的に見えてしまうことがあります。しかし、下記のような言葉・広告には注意してください。
- 審査なし
- ブラックでも100%融資
- 他社で断られた人も必ず貸します
- 個人間融資
- SNS融資
- 先払いで手数料が必要
正規貸金業者は必ず登録している
日本国内で貸金業を営むには貸金業の登録が必要です。聞いたことのない会社から借りる場合は、金融庁の登録貸金業者情報検索サービスなどを使い、正規の登録業者か確認しましょう。
HPに貸金業登録番号が掲載されていても、それが実在する番号なのかを調べることが大事です。1つの県のみで貸金業を営む場合は都道府県知事、2つの県以上で店舗を持ち貸金業を営む場合は管轄する財務局の登録が必要となります。例としてプロミスとLINEポケットマネーの貸金業登録番号を掲載しておきます。
| プロミスの貸金業登録番号 | 関東財務局長(15)第00615号 |
|---|---|
| LINEポケットマネーの貸金業登録番号 | 東京都知事 (3) 第31721号 |
正規業者の名称や登録番号を悪用するケースもあるため、公式サイトの情報まで確認することが大切です。
SNSの個人間融資は利用しないこと
X、Instagram、掲示板などで、「個人融資します」「即日5万円まで」「ブラックでもOK」などと募集しているアカウントがあります。こうした個人間融資には、高額な利息を要求されたり、個人情報を悪用されたりするリスクがあります。
お金に困っているときほど、知らない相手とのSNS上の金銭取引には近づかないようにしましょう。大半が闇金の可能性がありますし、事件に巻き込まれることも考えられます。個人情報(運転免許証など)を教えるのは絶対にやめましょう。
お金借りるアプリでスマホ申込みから借入までの流れを紹介
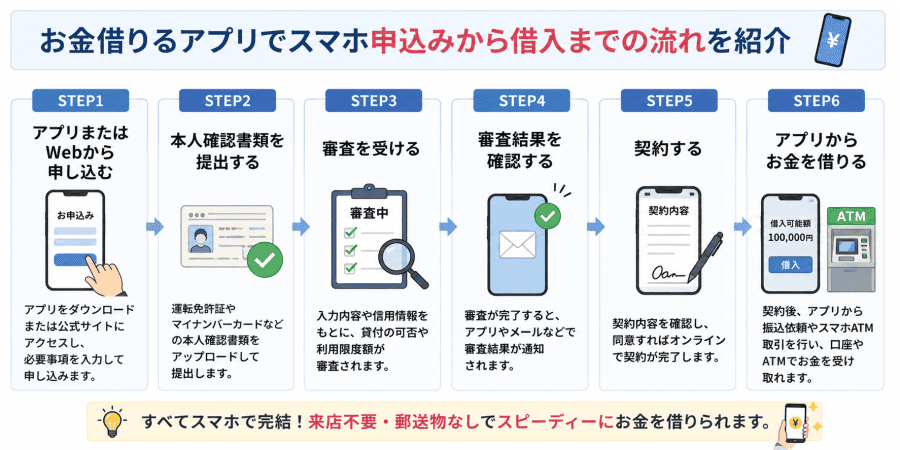
現在のカードローンは、以前のように店舗へ行って契約書を書いたり、ローンカードが届くまで待ったりする必要がないサービスが増えています。スマホ完結型なら、自宅や外出先から手続きを進められます。
ここからは、アプリを使って申込みから借入までの流れを紹介していきます。ぜひ申込みの参考にしてください。
【STEP1】アプリまたはWebから申し込む
まず公式サイトまたは公式アプリから申し込みます。申込みで入力する項目は主に下記になります。
- 氏名
- 生年月日
- 住所
- 電話番号
- 勤務先
- 雇用形態
- 年収
- 他社借入額
- 希望借入額
ここで重要なのは、必ず正確な情報を入力することです。審査に通りたいからといって年収を多く入力したり、他社借入を少なく申告したりしてはいけません。年収は多く申告することで、審査の途中で収入証明書類の提出を求められる可能性がありますし、他社借入を少なく申告しても信用情報の調査でバレてしまいます。
虚偽の申告をすることは、マイナスポイントになりますので正直に入力するようにしましょう。
【STEP2】本人確認書類を提出する
申し込み後、本人確認書類を提出します。利用できる書類は会社によって異なりますが、代表的なのは、以下のものです。
- 運転免許証
- マイナンバーカード
- パスポート
- 在留カード
スマートフォンのカメラで撮影して提出できるサービスなら、郵送する必要はありません。注意点として、現住所と運転免許証の住所が違っている(免許の住所変更をしていない)場合、現住所に住んでいる証拠として住民票や公共料金の領収書の提出を求められます。
そのため、住所変更をまだしていない人は最寄りの警察署で住所変更の手続きをしてから申込みした方が良いでしょう。平日であれば新住所を管轄する警察署ですぐに完了します。必要書類はマイナンバー記載なしの住民票の写し、マイナンバーカード、新住所宛ての消印付き郵便物や公共料金領収書などいずれか1点です。
平日に行けない場合は、運転免許センター・運転免許試験場の手続きになりますが混雑が予想されます。
【STEP3】審査を受ける
提出された情報をもとに審査が行われます。簡単な審査の流れを紹介します。
名前と生年月日それぞれで検索して、過去に申し込みしたことがあるかを調査します。過去に申し込みがあった場合は融資をしたのか、審査落ちだったのかを確認し、その当時の借入状況や勤務先情報、住居情報などを現在と照らし合わせ審査の材料にします。
また、詐欺申込みを発見するためにも生年月日+名前だけで過去の申込みを調べたりします。カードローンは故意に嘘の情報で申込みして一度も返済せずに逃げる人もいるためです。
3ヶ月以内に申し込みがあって融資に至ってない場合は、この時点で審査落ちになる可能性もあります。一度審査落ちした場合は、最低6ヶ月は期間を空けた方が良いです。
次に、信用情報を照会して現在の借入件数、借入金額などを調べます。この時点で申告年収の3分の1以上の借入があれば総量規制オーバーで審査落ちになります。借入金額以外にも、信用情報に登録されている住所・勤務先と申込み内容が合っているか、他社借入先の返済が遅れていないかなどもチェックされます。
過去に長期延滞や債務整理、自己破産等のブラック情報が登録されている人は、この時点で審査落ちになるでしょう。
信用情報が問題なければ、本人確認書類のチェックをします。不審点があれば追加で収入証明書類等の提出を求められることもあります。
審査最終段階で、勤務先への在籍確認が実施されます。大手消費者金融であれば、原則電話による勤務先への在籍確認はありませんが、銀行カードローンは「銀行名」か「個人名」で勤務先に電話して実際に働いているか確認します。
在籍確認が問題なければ審査通過を本人に伝えることになります。
カードローンの審査は上記の流れですが、一般的にみられる主な項目は下記になります。
- 安定した収入があるか
- 他社借入が多すぎないか
- 過去の返済状況
- 現在の信用情報
- 希望額に対する返済能力
これらと、申込み内容の属性を点数化(スコアリング)して金利や限度額が決まることになります。
【STEP4】審査結果を確認する
審査が完了すると、メールや電話、アプリなどで結果が通知されます。追加書類の提出を求められることもあるため、即日融資を希望するなら申し込み後の連絡を確認できる状態にしておきましょう。
審査結果の後に、契約→借入の流れになりますので、一刻でも早く借りたい人は審査結果が来たらすぐにその後の手続きをするようにしましょう。
【STEP5】契約する
審査に通過したら契約内容を確認します。特に確認したいのが、
- 適用金利
- 利用限度額
- 毎月の返済額
- 返済日
- 遅延損害金
- 無利息サービスの条件
これらの項目です。「10万円借りられる」という部分だけでなく、返済条件まで必ず確認してください。特に返済日の勘違いは延滞に繋がりますので、よく確認しておくことをおすすめします。
【STEP6】アプリからお金を借りる
契約後は、振込融資やスマホATMなどを利用して借入します。振込なら登録した銀行口座へ入金されます。対応サービスであれば、アプリを使ってコンビニATMからカードなしで現金を引き出すこともできます。
インターネット振込は最短10秒程度で振込が完了されますし、コンビニATMと提携していれば24時間スマホやカードを使って借入することが可能です。
- インターネット振込
- PayPayマネーへチャージ
- スマホATM
- コンビニ、提携ATM
お金借りるアプリでコンビニATMから現金を借りる方法を解説
「銀行口座への振込ではなく、今すぐ現金が欲しい」という場合は、スマホATM取引が便利です。対応しているサービスなら、ローンカードを持っていなくてもスマートフォンを使ってATMから借入できます。
カードを財布に入れておく必要がないので借入がバレることもなく、カードレスにすることで自宅への郵送物なしで利用できるのがメリットです。
カードを使わずスマホATM取引でお金を借りる方法
スマホを使った、スマホATM取引の簡単な流れは下記のとおりです。消費者金融大手のプロミス、アコム、SMBCモビット、レイク、アイフルはスマホATM取引に対応しています。
- カードローンの公式アプリへログイン
- 「スマホATM」などのメニューを選択
- コンビニATMでスマートフォン取引を選択
- ATMに表示されたQRコード等をアプリで読み取る
- 必要な番号を入力
- 借入金額を入力
- 現金を受け取る
借入の方法は、サービスによって操作方法は異なります。またATM利用手数料が発生する場合もあるため、借入前に確認してください。参考として、プロミスのスマホATM取引の方法を掲載しておきます。
- プロミスのアプリにログイン
- スマホATM取引をタップ
- セブン銀行ATMで「引き出し・預入れ・クレジット取引など」を選択
- スマートフォンを選択
- QRコードが取引画面に表示
- 「お借入」「ご返済」いずれかを選択
- ⑤で表示されたQRコードを読み取る
- 「企業番号」「ワンタイム暗証番号」が表示
- セブン銀行ATMの取引画面に⑧で表示された番号を入力
- セブン銀行ATMの取引画面にて「ワンタイム暗証番号」を入力
- 取引金額を入力
お金を借りるアプリを目的別に選ぶポイント
お金を借りるアプリは消費者金融から銀行まで多くありますが、どのアプリが最適かは利用者が何を優先するかによって変わります。最適でないアプリを選んで申込みすると、後に後悔することもありますのである程度調べてから申込みするのが良いでしょう。
今日中にお金を借りたいなら融資スピードのアプリを重視
緊急性が高い場合は、大手消費者金融を中心に比較しましょう。チェックしたいのは「最短審査時間」だけではありません。最短融資時間を確認することが重要です。
審査が10分で終わっても、その後の本人確認や契約に時間がかかればすぐには借りられないためです。大手消費者金融は契約さえできれば、インターネット振込やスマホATM取引によって24時間いつでも借入可能なサービスを行っています。
要するに、契約完了するまでの時間が重要になってきます。申込みから借入までの最短の時間を下記にまとめておきます。
申込みから借入までの最短の時間
| プロミス | 最短3分※1 |
|---|---|
| アコム | 最短20分※1 |
| SMBCモビット | 最短15分※2 |
| レイク | Webで最短8分※3 |
| アイフル | 最短9分※4 |
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2 お申込の曜日、時間帯によっては翌日以降となる場合があります。
※3 21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。一部金融機関および、メンテナンス時間等を除きます。
※4 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
少額だけ借りたいならスマホローンも比較
「給料日まで1万円だけ足りない」といったケースなら、必ずしも高額な利用限度額は必要ありません。dスマホローンやLINEポケットマネー、メルペイスマートマネーなど、スマホサービスと一体化したローンも比較対象になります。
これらは普段使っているアプリから直で申込みができ、そのまま契約・借入までができるので非常に便利です。dスマホローンや、au PAY スマートローンなどは携帯キャリアによって優遇がありますし、メルペイスマートマネーもメルカリの販売実績によって優遇措置があります。
また、1万円から3万円程度の少額融資が必要な人は、借入せずとも家にある不用品などをメルカリやフリマで売ることで現金を作ることも可能です。
人気のフリマアプリ一覧
| サービス名 | 販売手数料 | 出金手数料 |
|---|---|---|
| メルカリ | 10% | 200円 |
| 楽天ラクマ | 4.5%~10.0% | 210円 |
| Yahoo!フリマ | 5% | 100円 |
| Yahoo!オークション | 10% | 100円 |
| モバオク | 無料 | 無料 |
金利を重視するなら銀行カードローンも検討してみる
今日中でなくてもよいなら銀行カードローンも選択肢です。一般的に消費者金融より上限金利が低い商品が多いため、ある程度長く借りる予定なら利息負担を抑えられる可能性があります。
ただし審査や借入までに必要な時間は商品によって異なります。また、銀行カードローンは大手消費者金融とは違い、基本的には勤務先に電話による在籍確認を行っています。アルバイト先や職場に「銀行名」または「審査担当者名」で電話が入りますので、それが困る人は大手消費者金融の方が良いでしょう。
銀行カードローンの金利と融資時間
| カードローン | 金利 | 融資スピード |
|---|---|---|
| 三井住友銀行カードローン | 年1.5%~14.5% | 最短即日 |
| 三菱UFJ銀行カードローン | 年1.4%~14.6% | 最短即日 |
| 楽天銀行スーパーローン | 年1.9%~14.5% | 最短即日から |
| イオン銀行カードローン | 年3.8%~13.8% | 数日~1週間 |
| ソニー銀行カードローン | 年2.5%~13.8% | 数日~1週間 |
短期間で返せるなら無利息サービスがお得!
給料日やボーナス日など返済できる日が決まっている場合は、初回無利息サービスのあるカードローンもおすすめです。例えば30日間無利息なら、その期間中に全額返済できれば利息は0円で済みます。ただし「契約日の翌日から」「初回借入日の翌日から」など、無利息期間が始まるタイミングはサービスによって違いますので注意が必要です。
たとえば、万が一のことを考えてカードだけ作りたい人の場合、契約日の翌日から30日間無利息サービスのカードローンから借りてしまうと無利息期間の恩恵をすべて受けられない可能性があります。
仮に契約してから2ヶ月後に初めて借入をしても、その時には無利息期間が終了しているため、通常に利息が取られます。「プロミス」は初回借入日の翌日から30日間無利息となるので、いつ借入しても30日間無利息が適用されるので無駄になりません(メールアドレスとWeb明細の利用登録が必要)。
無利息期間があるカードローン一覧
| カードローン | 無利息内容 |
|---|---|
| プロミス | 初回借入日の翌日から30日間無利息 |
| アコム | 契約日の翌日から30日間無利息 |
| レイク | 契約日の翌日から365日間無利息 |
| LINEポケットマネー | 契約日の翌日から30日間無利息 |
| PayPay銀行カードローン | 初回借入日から30日間無利息 |
| 静岡銀行カードローン セレカ | 契約日の翌日から60日間無利息 |
| ダイレクトワン | 初回借入日の翌日から55日間無利息 ※WEB契約限定 |
お金借りるアプリで会社にバレずに借りることはできる?
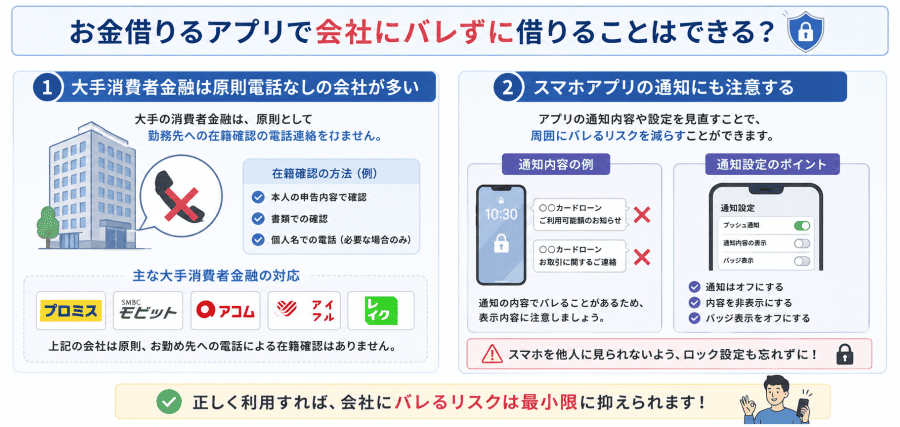
カードローンへ申し込む際、「会社へ電話されるのが嫌」という方も多いでしょう。営業職の人などで、職場に自分宛の電話が普通にある人なら気にしないかもしれませんが、現場作業の人や営業職以外の場合、携帯に電話せずに会社の固定電話に連絡が入るのは非常に不審がられます。
そのような状況を踏まえて、近年は大手消費者金融を中心に原則として勤務先へ電話による在籍確認を行わないサービスが増えています。
大手消費者金融は原則電話なしの会社が多い
プロミス、アコム、アイフル、SMBCモビット、レイクなどでは、原則として勤務先への電話連絡を行わない運用が採用されています。
| プロミス | 原則勤務先への在籍確認の電話なし |
|---|---|
| SMBCモビット | 原則電話による在籍確認なし |
| アコム | 電話による勤務先への在籍確認100%なし |
| レイク | 電話による勤務先への在籍確認一切なし |
| アイフル | 原則勤務先への電話による在籍確認なし |
大手消費者金融では、会社に電話が入ることはないと思っておいても問題ありません。しかし、中小消費者金融や銀行カードローンは基本的に会社に電話をして在籍確認をするため、避けたい場合は申込み後に相談しておくとよいでしょう。
スマホアプリの通知にも注意する
家族や恋人にスマートフォンの画面を見られる可能性があるなら、アプリのプッシュ通知にも注意してください。ロック画面にサービス名や返済情報が表示される設定になっていると、そこから利用を知られる可能性があります。
通知内容やスマートフォンの通知設定をオフにして、周りにバレない工夫が大切です。
- 設定アプリで、「アプリ」をタップします。
- 通知のオン/オフを切り替えたいアプリをタップします。
- 「通知」をタップします。通知が表示されない場合、アプリは通知を送信できない可能性があります。
- 「通知を許可」のオン/オフを切り替えます。
家族にバレずにお金借りるアプリを利用するポイント
次に、同居の家族にバレずにアプリでお金を借りる方法について説明していきます。家族にバレる原因No.1は、「自宅への郵便物」です。
消費者金融会社は、貸金業法によって「借入の事実を第三者に明らかにすること」を禁止されています。そのため消費者金融からの郵便物には差出人にカードローン名は書いてありません。
(貸金業法第二十一条)
貼り紙、立看板その他何らの方法をもつてするを問わず、債務者の借入れに関する事実その他債務者等の私生活に関する事実を債務者等以外の者に明らかにすることをしてはならない。(引用元:貸金業法)
しかし、同居している親は勝手に郵便物の中身を見たりします。当然中身を見れば、カードローンからの郵送物とわかるため家族に借入がバレてしまいます。また、銀行カードローンの場合は「銀行名」で郵便物を送ってくるため、注意が必要です。
これらのことから、家族にバレないようにするには「自宅への郵送物をなしにする」ことが最も重要になります。
自宅への郵送物なしにするなら「カードレス契約」を選ぶこと
大手消費者金融アプリの場合、カードレス契約にすることでカード発行がなくなり、自宅に郵便物が送られません。そのため、カードレスに対応している消費者金融に申し込みすることが大切です。
銀行カードローンでも、三井住友銀行などのようにカードレスに対応しているところがありますが、多くの銀行はカードを自宅に郵送することで在宅確認も兼ねており、郵送物なしで銀行から借りるのは現状難しいと思っておいた方がよいでしょう。
このことから、家族にバレずにアプリでお金を借りるなら、「カードレス対応」の消費者金融に申し込みするようにしましょう。
カードレス対応のカードローン
| カードローン | カードレス対応 |
|---|---|
| プロミス | |
| アコム | |
| SMBCモビット | |
| アイフル | |
| レイク | |
| 三井住友銀行カードローン | |
| 三菱UFJ銀行カードローン | |
| 楽天銀行スーパーローン | |
| オリックス銀行カードローン |
Web明細を利用して自宅に明細を送られないようにする
今では一般的になっていますが、紙の利用明細ではなくWeb明細を利用できるサービスがあるのでそちらに登録しておくようにしましょう。プロミスでは、カードレス契約+Web明細利用の登録で自宅への郵送物がなしになります。
他のカードローンでもWeb明細サービスは必ずと言ってあるサービスなので、契約する前に確認しておきましょう。
返済を延滞しないことが大事
家族に借入をバレないようにする、最も重要なのが返済を遅らせないことです。通常は郵送物なしで利用できても、長期間返済しなければ連絡方法が変わる可能性があります。「バレない方法」を探す以上に、返済日を守ることが重要です。
1~3日程度の延滞であれば、督促書が自宅に届く可能性は低いですが、1週間以上連絡もなしで延滞した場合はハガキタイプの督促書が届く可能性があります。
消費者金融会社は、基本的に督促書にもカードローン名は書いてありませんが、家族が見ることで借入の事実が高確率でバレてしまいます。もし支払いが遅れてしまうなら、必ずコールセンターなどに事前に電話をしましょう。そしていつまでに支払いをすると伝えれば、自宅に督促書が届くこともありません。
18歳・19歳がお金借りるアプリを利用する場合のポイント
成年年齢は18歳ですが、18歳になればすべてのカードローンを利用できるわけではありません。各サービスが独自に申込可能年齢を設定しています。そのため18歳・19歳の方は、申し込み前に必ず年齢条件を確認してください。
18歳でも高校生は基本的にカードローンを利用できない
18歳であっても高校生は対象外としているサービスが一般的です。「成人だから借りられる」と考えないようにしましょう。プロミスでも高校生は申込み不可になっています。
アルバイトでも安定収入が重要
学生であってもアルバイトなどによる継続的な収入があれば、申込対象になる商品があります。一方、収入がまったくない学生は消費者金融からの借入が難しいでしょう。
アルバイトの給料が仮に税込3万円でも、審査に通る可能性は十分にあります。月3万円の給料であれば、年収は36万円となり、総量規制があっても10万円で借入することが可能です。収入が少ないからといって諦めずに申込みしてみましょう。
学生がお金借りるアプリを利用する際の注意点
学生の場合、社会人より収入が少ないことが多いため、必要以上の借入をしないことが重要です。例えば月5万円のアルバイト収入しかない状態で、毎月の返済額が大きくなるほど借りれば生活を圧迫します。
「いくら借りられるか」ではなく、「毎月いくらなら無理なく返せるか」から借入額を決めましょう。
無職でもお金借りるアプリは利用できるのか?
現在収入がまったくない無職の方が、消費者金融から新規で借入するのは基本的に困難です。消費者金融では返済能力を確認して融資する必要があり、本人に継続的な収入がない場合は返済能力を判断しにくいためです。
また、総量規制があるため年収が0円の人は貸付が貸金業法で禁止されています。配偶者の収入があっても専業主婦が消費者金融から借りられないのは、総量規制のルールがあるためです。
アルバイト・パートなら申し込める場合がある
カードローンは必ずしも正社員である必要はありません。アルバイトやパートでも安定した収入があり、各社の申込条件を満たしていれば申し込める商品があります。
月3万円程度のアルバイト・パートの収入でも毎月給料が入るのであれば、低い限度額になりますが審査通過する可能性は高いでしょう。
専業主婦・主夫は商品によって異なる
本人に収入がない専業主婦・主夫の場合、消費者金融への申し込みは難しいことがあります。一方、一部の銀行カードローンなどでは配偶者に安定収入があることを条件に申し込める場合があります。
銀行は総量規制対象外のため、配偶者の収入があれば自身が年収0円でも融資を受けられる場合があります。専業主婦でも借りられる銀行カードローンは下記のとおりです。
専業主婦でも借りれる銀行カードローン
| 銀行カードローン | 備考 |
|---|---|
| イオン銀行カードローン | 専業主婦(夫)の場合は一律50万円までに制限されます。 |
| 楽天銀行スーパーローン | 専業主婦は60歳以下が条件 |
| PayPay銀行カードローン | 配偶者に収入があれば申し込み可能 |
ブラックでも借りられるアプリはある?
結論、「ブラックでも必ず借りられるアプリ」はありません。そもそも「ブラックリスト」という名前のリストが存在するわけではなく、一般的には信用情報に延滞などの情報が登録されている状態を指して使われる言葉です。
信用情報には3ヶ月以上の長期延滞などに関する異動情報と、債務整理や自己破産などに関する参考情報がありますが、この2つの情報が登録されていた場合は審査落ちになる可能性が高いです。
このことから、これらの情報をブラック情報と呼ぶようになり、「ブラック情報=ブラックリスト」と思っている人が多いと思われます。
JICCの異動情報
| 延滞 | 入金予定日から3か月以上何ら入金がなく元金、利息ともに遅延している情報 |
|---|---|
| 元金延滞 | 入金予定日から3か月以上何ら入金がなく元金のみ遅延している情報 |
| 利息延滞 | 入金予定日から3か月以上何ら入金がなく利息のみ遅延している情報 |
| 延滞解消 | 「延滞」、「元金延滞」、「利息延滞」のいずれかが登録されており、延滞分すべて入金され延滞状況が解消された、残 債すべてが入金され完済、または包括契約で残高が0円になった、延滞分利息が入金された、和解により残高が見直 されたなどの情報 |
JICCの参考情報
| 債権回収 | 契約先が強制執行や支払督促等の法的手続き等を行った情報 |
|---|---|
| 債務整理 | お客様が債務に関する整理行為をとった情報(お客様に抗弁権等の存するものを含む。) |
| 破産申立 | お客様が破産を申し立てた情報 |
| 民事再生 | お客様が民事再生法(小規模個人再生手続、給与所得者等再生手続き等)の適用を申し立てた情報 |
| 保証履行 | 保証会社がお客様に代わって契約先に支払いを行った情報 |
| カード強制解約 | お客様の返済能力の欠如を理由に、契約先が強制的に包括契約を解約した情報 |
審査基準は会社によって異なる
カードローン各社の審査基準は公開されていません。そのため、「A社に落ちた=すべての会社に落ちる」とは限りません。しかし、短期間に何社も申し込むのは避けたほうがよいでしょう。
カードローン会社は、融資申込があった場合に申し込み条件を満たしていた場合、信用情報を照会します。融資の審査目的で信用情報を照会した履歴は6ヶ月間登録されることになります。
この申込み履歴が多数あると、「かなり切羽詰まった状態」「不審な申込み」「詐欺目的の申込み」などを疑われることがあるため、大きなマイナスになってしまいます。このような多くの申込み情報によって審査落ちになることを、俗に「申込みブラック」と呼ばれています。
融資申込は2社程度にして、2社とも審査落ちの場合は何かしら融資ができない原因があります。その原因を解消して申込みしなければ審査通過は難しいでしょう。主に審査落ちになる原因をまとめておきます。
審査落ちになる主な原因一覧
| 総量規制オーバー | 年収の3分の1以上または、それに近い借入金額がある |
|---|---|
| 他社延滞中 | 他の借入を延滞している場合は、信用情報でわかります。 |
| 事故情報が登録されている | 信用情報に延滞や債務整理などのブラック情報が登録されている |
| 勤務先に問題あり | 水商売や風俗業、日雇いなどは審査落ちになる可能性がある |
総量規制によりお金を借りる金額には上限がある
消費者金融やクレジットカードのキャッシングなど、貸金業者から個人が借りる場合は総量規制の対象になります。原則として借入合計額が年収の3分の1を超える新規貸付は受けられません。
| 年収 | 借りられる金額の目安 |
|---|---|
| 90万円 | 30万円まで |
| 150万円 | 50万円まで |
| 180万円 | 60万円まで |
| 240万円 | 80万円まで |
| 300万円 | 100万円まで |
| 450万円 | 150万円まで |
| 600万円 | 200万円まで |
ただし、これは「必ずこの金額まで借りられる」という意味ではありません。実際の利用限度額は各社の審査によって決定されます。また、総量規制には「例外貸付」と「除外貸付」があり、その場合には総量規制を超えた金額でも貸付が認められています。
【総量規制の「例外貸付け」に分類される契約】
次の貸付けは、顧客の利益の保護に支障を生ずることがない貸付けとして、総量規制の「例外貸付け」に分類されます。総量規制にかかわらず借入れは可能ですが、借入額が借入残高に算入されますので、借入残高が総量規制の基準を超過した場合、その後、「除外貸付け」や「例外貸付け」を除いて借入れができなくなります。
- 顧客に一方的に有利となる借換え
- 借入残高を段階的に減少させるための借換え
- 顧客やその親族などの緊急に必要と認められる医療費を支払うための資金の貸付け
- 社会通念上 緊急に必要と認められる費用を支払うための資金(10万円以下、3か月以内の返済などが要件)の貸付け
- 配偶者と併せた年収3分の1以下の貸付け(配偶者の同意が必要)
- 個人事業者に対する貸付け(事業計画、収支計画、資金計画により、返済能力を超えないと認められる場合)
- 新たに事業を営む個人事業者に対する貸付け(要件は、上記⑥と同様。)
- 預金取扱金融機関からの貸付けを受けるまでの「つなぎ資金」に係る貸付け(貸付けが行われることが確実であることが確認でき、1か月以内の返済であることが要件
実際に利用されている総量規制例外貸付は、「おまとめローン」や「借り換えローン」、「ビジネスローン」などになります。おまとめローンや借り換えローンは、①の顧客に一方的に有利になる借り換えまたは、段階的に債務を減らす借り換えに該当し、ビジネスローンや事業者ローンなどは、⑤の個人事業主に対する貸付になります。
【総量規制の「除外貸付け」に分類される契約】
次の貸付けは、総量規制になじまない貸付けとして、総量規制の「除外貸付け」に分類されます。総量規制にかかわらず借入れが可能で、借入額が借入残高に算入されないため、その後の借入れには影響を与えません。
(引用元:総量規制が適用されない場合について│日本貸金業協会)
- 不動産購入のための貸付け(いわゆる住宅ローン)
- 自動車購入時の自動車担保貸付け(いわゆる自動車ローン)
- 高額療養費の貸付け
- 有価証券を担保とする貸付け
- 不動産(個人顧客または担保提供者の居宅などを除く)を担保とする貸付け
- 売却予定不動産の売却代金により返済される貸付け
総量規制除外貸付は、不動産担保ローンや、マイカーローンなどが多く使われています。
銀行カードローンは総量規制の対象外だが審査なしではない
一方、銀行からの借入は貸金業法上の総量規制の対象ではありません。そのため、消費者金融の借入とは法的な扱いが異なります。しかし、「総量規制対象外=年収に関係なく借り放題」ではありません。
銀行も申込者の収入や借入状況、返済能力などを確認して審査します。「消費者金融で年収の3分の1まで借りたから、次は銀行でさらに借りよう」と考えるのはおすすめできません。銀行も消費者金融と同じく、自主的に総量規制を意識した貸付が行われており、審査は消費者金融よりも厳しくなっています。
お金借りるアプリで即日融資を成功させる7つのポイント
お金借りるアプリの中には即日融資に対応しているサービスもありますが、「即日融資対応=申し込めば必ず今日中に借りられる」という意味ではありません。
申し込む時間帯や本人確認の進み具合、入力内容の不備、審査の混雑状況などによっては、融資が翌日以降になる可能性があります。特に「今日中に5万円必要」「数時間以内に支払いをしなければならない」という方は、申し込み前の準備が重要です。少しでも早く借りるために、次の7つのポイントを意識しましょう。
できるだけ早い時間にアプリから申し込む
即日融資を希望するなら、できるだけ早い時間に申し込むことが重要です。Webやアプリからの申し込み自体は24時間受け付けているカードローンも多いですが、審査や契約手続きが24時間行われているとは限りません。
例えば夜遅くに申し込んだ場合、申し込み自体は完了しても審査結果が翌日になる可能性があります。また、夕方以降は仕事を終えた人からの申し込みが増え、審査が混雑することも考えられます。
そのため、今日中に借りたいのであれば、可能なら午前中、遅くともできるだけ早い時間帯に申し込みを済ませましょう。「必要になったら後で申し込もう」と考えるより、借入が必要になることが分かった時点で手続きを始めたほうが余裕を持って進められます。特に土日・祝日や大型連休などは通常より申し込みが集中する可能性があるため、早めに行動することが大切です。
本人確認書類を準備しておく
カードローンの申し込みでは、本人確認書類の提出が必要です。一般的には、
- 運転免許証
- マイナンバーカード
- パスポート
- 在留カード
などが本人確認書類として利用されます。申し込んでから「免許証が見つからない」「住所変更をしていなかった」となると、その分だけ手続きに時間がかかります。
また、現在住んでいる住所と本人確認書類に記載されている住所が異なる場合、追加書類の提出を求められることもあります。即日融資を希望するなら、申し込み前に本人確認書類の有効期限や記載内容まで確認しておきましょう。
さらに、借入希望額や審査状況によっては収入証明書類が必要になることがあります。源泉徴収票や給与明細書などを提出できる状態にしておけば、追加書類を求められた場合でもすぐに対応できます。
スマートフォンの充電と通信環境を確認する
お金借りるアプリでは、申し込みから本人確認、審査結果の確認、契約手続きまでスマートフォンで行うケースが多くなっています。そのため、スマートフォンの充電切れや通信トラブルによって手続きが途中で止まると、その分だけ融資までの時間が遅くなる可能性があります。
本人確認ではスマートフォンのカメラを利用して顔写真や本人確認書類を撮影する場合もあるため、ある程度充電を残しておいたほうが安心です。また、電波が不安定な場所で申し込むと、画像アップロードや契約手続きが正常に完了しない可能性もあります。
急いでいる場合は、
- スマートフォンを十分に充電しておく
- 安定した通信環境で申し込む
- カメラが正常に利用できるか確認する
- メールを受信できる状態にしておく
などを事前に確認しておきましょう。少し地味なポイントですが、即日融資ではこうした小さなタイムロスを減らすことも重要です。
申込内容を正確に入力する
申し込みフォームには、氏名や住所だけでなく、勤務先、年収、勤続年数、他社借入額などさまざまな情報を入力します。急いでいると入力を適当に済ませてしまいがちですが、誤入力があると確認のために審査が止まる可能性があります。
特に注意したいのが、
- 勤務先名
- 勤務先電話番号
- 年収
- 勤続年数
- 他社借入件数
- 他社借入金額
- 現住所
などです。例えば勤務先の電話番号を間違えて入力すると、勤務状況の確認ができず審査に時間がかかる可能性があります。また、審査に通りたいからといって年収を実際より多く入力したり、他社借入額を少なく申告したりするのは避けましょう。
信用情報などとの間に大きな違いがあれば、かえって確認事項が増える可能性があります。即日融資を希望するからこそ、送信前に一度内容を見直すことが大切です。
希望額を必要最低限にする
「せっかく申し込むなら多めに借りておこう」と考える人もいるかもしれませんが、急いで借りたい場合は必要最低限の金額を申し込むことをおすすめします。カードローンの審査では、申込者の収入や他社借入などをもとに返済能力が確認されます。
借入希望額が大きくなるほど、より慎重に審査される可能性があります。例えば今日必要なのが5万円なら、最初から50万円を希望するのではなく、まずは必要な5万円程度で申し込むという考え方です。
借入額を抑えることには、審査面だけでなく返済面でもメリットがあります。必要以上に借りてしまうと、その分だけ利息負担が増え、返済期間も長くなりやすいためです。カードローンは「借りられるだけ借りる」のではなく、必要な金額だけ借りることを基本にしましょう。
審査結果のメール・電話を確認する
申し込みが完了したら、審査結果が出るまでスマートフォンを確認できる状態にしておきましょう。審査結果はメールや電話、SMS、アプリなどで通知されます。場合によっては、本人確認や申込内容について追加確認の連絡が入ることもあります。
この連絡に気づかず数時間放置してしまうと、せっかく早い時間に申し込んでも即日融資に間に合わなくなる可能性があります。特にメールについては、カードローン会社からのメールが迷惑メールフォルダへ振り分けられることもあります。
申し込み後は、
- 通常の受信フォルダ
- 迷惑メールフォルダ
- SMS
- 着信履歴
- アプリ内通知
をこまめに確認しましょう。知らない番号からの電話を普段取らない人も、カードローンへ申し込んだ直後は注意しておくと安心です。
契約後すぐ利用できる借入方法を確認する
審査に通過して契約が完了しても、実際にお金を受け取るまで時間がかかる場合があります。そこで事前に確認しておきたいのが、契約後の借入方法です。
代表的な借入方法には、下記の方法があります。
- 銀行口座への振込融資
- スマホATM
- ローンカードを利用したATM借入
銀行口座への振込は、自宅にいながらお金を受け取れる便利な方法です。一方で、利用する金融機関や時間帯によっては振込反映まで時間がかかる場合があります。
すぐに現金が必要なら、スマホATMを利用してコンビニATMから借りたほうが早いケースもあります。例えば契約後にアプリからスマホATMを利用できれば、ローンカードが届くのを待たずにコンビニATMから現金を受け取れます。
「審査に通れば終わり」ではなく、審査通過後にどうやってお金を受け取るかまで事前に決めておくことが即日融資を成功させるポイントです。
お金借りるアプリを利用するメリット
お金借りるアプリの大きなメリットは、スマートフォン1台で申し込みから借入・返済まで管理しやすいことです。以前のカードローンでは、自動契約機や店舗へ行ったり、ローンカードを受け取ったりする必要がある商品も少なくありませんでした。
現在はWeb完結やカードレス対応が進み、店舗へ一度も行かずに利用できるカードローンも増えています。ここでは、お金借りるアプリを利用する主なメリットを詳しく解説します。
アプリなら店舗へ行く必要がない
お金借りるアプリの大きなメリットは、店舗や自動契約機へ行かなくても手続きを進められることです。スマートフォンから申し込み、本人確認書類の提出、審査結果の確認、契約まで完了できるサービスもあります。
例えば仕事の休憩時間や自宅、外出先などから申し込めるため、「仕事が終わる頃には店舗が閉まっている」「カードローン会社の店舗へ入るところを見られたくない」といった人にも利用しやすいでしょう。
また、近くに店舗や自動契約機がない地域に住んでいる場合でも、スマートフォンとインターネット環境があれば申し込みできます。移動時間を省けるため、即日融資を希望する人にとってもメリットがあります。
アプリなら24時間申し込めるサービスが多い
大手消費者金融を中心に、Webやアプリから24時間申し込みを受け付けているサービスが多くあります。そのため、「夜になってから急にお金が必要になった」「仕事が終わった後しか申し込む時間がない」という場合でも申し込み手続きを始められます。
ただし注意したいのは、24時間申し込み可能=24時間いつでも審査・融資を受けられるという意味ではないことです。深夜に申し込んだ場合、審査結果が翌日になる可能性があります。
また、審査が完了しても銀行振込の時間などによっては、実際にお金を受け取れる時間が翌日になることもあります。即日融資を希望する場合は、申し込み受付時間だけでなく、審査対応時間や借入方法まで確認しましょう。
カードレスで利用できてバレにくい
お金借りるアプリの中には、ローンカードを発行せずに利用できるカードレス対応のサービスがあります。カードレスなら、財布の中に消費者金融のローンカードを入れておく必要がありません。
家族や友人、同僚などに財布の中を見られたときに、カードローンの利用を知られるリスクを減らせることもメリットです。また、ローンカードが自宅へ郵送される必要がない契約方法を選べる場合、家族と同居している人にも利用しやすいでしょう。
ただし、カードレスを選べば必ず郵送物がなくなるとは限りません。契約方法や本人確認方法、返済状況などによって郵送物が発生する可能性があるため、申し込み時に確認してください。
アプリは借入残高や返済日を確認しやすい
カードローンを利用するときに重要なのは、借りることよりも返済を管理することです。アプリに対応したカードローンなら、スマートフォンから現在の借入残高や次回返済日などを確認できます。
「あといくら残っているか分からない」「返済日を忘れてしまった」といった事態を防ぎやすくなります。サービスによっては、
- 利用可能額
- 借入残高
- 次回返済日
- 次回返済額
- 利用明細
- 振込依頼
- 追加返済
などをアプリから確認・操作できます。返済日が近づくと通知を受け取れるサービスもあるため、返済忘れの防止にも役立ちます。
コンビニATMから借入・返済できる
お金借りるアプリの中には、セブン銀行ATMなどの提携ATMを利用して、スマートフォンだけで借入や返済ができるサービスがあります。スマホATMに対応していれば、ローンカードを持っていなくても現金を引き出せます。
例えば外出先で急に現金が必要になった場合でも、近くのコンビニATMから借入できるため便利です。銀行口座への振込を待つ必要がないケースもあり、急ぎで現金が必要な人には使いやすいでしょう。
ただし提携ATMを利用すると、借入金額に応じてATM利用手数料が発生する場合があります。何度も少額を借りたり返したりすると、そのたびに手数料がかかる可能性があるため注意してください。
アプリは郵送物を減らしやすい
Web完結やカードレス契約に対応しているサービスなら、自宅への郵送物を減らせる場合があります。家族と同居している人にとっては大きなメリットです。ただし、返済を長期間延滞した場合などは、通常とは異なる方法で連絡される可能性があります。
「郵送物なしだから家族に絶対知られない」というわけではありません。周囲に知られたくない人ほど、返済日を守り、登録情報を常に最新の状態にしておくことが重要です。
アプリから必要なときに少額から借りやすい
カードローンは利用限度額の範囲内で、必要な金額だけ借りられることがメリットです。例えば利用限度額が30万円ある場合でも、必ず30万円すべてを借りる必要はありません。
「給料日まであと1万円だけ必要」という場合なら、必要な分だけ借りることができます。必要以上に借りなければ、その分だけ利息負担も抑えられます。アプリから簡単に追加借入できるからこそ、毎回「本当に必要な金額はいくらか」を考えて利用しましょう。
お金借りるアプリのデメリット
スマートフォンで簡単に借入できることは大きなメリットですが、その手軽さがデメリットにつながることもあります。特にカードローンを初めて利用する人は、「アプリだから気軽なサービス」と考えず、借金であることを理解して利用することが重要です。
ここでは、お金借りるアプリを利用する前に知っておきたいデメリットを解説します。
借りた金額に対して利息が発生する
カードローンで借りたお金には基本的に利息が発生します。例えば金利年18.0%で10万円を30日間借りた場合、単純計算すると利息は約1,479円です。
計算式は以下のとおりです。
100,000円 × 18.0% ÷ 365日 × 30日 = 約1,479円
10万円を1ヶ月だけ借りるのであればそれほど大きな金額に感じないかもしれません。しかし返済期間が長くなるほど利息は増えていきます。また、一度返済しても追加借入を繰り返せば、なかなか借入残高が減らない状態になる可能性があります。
カードローンを利用するときは「毎月いくら返すか」だけでなく、最終的にいくら支払うことになるのかまで意識しましょう。初回無利息サービスがある場合は、条件を満たせば一定期間の利息を抑えられるため、短期借入を予定している人は確認しておくとよいでしょう。
スマホで簡単に借りられるため借金の感覚が薄くなりやすい
アプリ型カードローンは、スマートフォンを操作するだけで追加借入できることがあります。銀行口座へ振込を申し込んだり、スマホATMから現金を引き出したりできるため、以前より借入のハードルは低くなっています。
しかし便利になった分、「口座残高が減ったから3万円借りよう」「今月だけもう2万円追加しよう」と気軽に借入を繰り返してしまう可能性があります。カードローンで表示される「利用可能額」は、自分のお金ではありません。
例えば利用可能額が20万円残っていても、「あと20万円使える」のではなく、「あと20万円借金できる」という意味です。アプリを利用するときは、残高画面を見るたびにこの点を意識しましょう。
返済が長期化すると利息負担が大きくなる
カードローンでは毎月の最低返済額が比較的小さく設定されていることがあります。毎月の負担が少ないこと自体はメリットですが、最低返済額だけを返し続けると完済まで時間がかかる場合があります。
返済期間が長くなるほど利息を支払う期間も長くなるため、最終的な支払総額が増えます。例えばボーナスや臨時収入が入った月など、生活に余裕がある場合は追加返済を検討するとよいでしょう。元金を早く減らせれば、その後発生する利息も減らせます。
ATM利用手数料がかかる場合がある
スマホATMや提携コンビニATMは便利ですが、利用するサービスによってはATM手数料がかかります。例えば少額借入を何度も繰り返すと、1回あたりの手数料は小さくても合計すると大きくなることがあります。
借入・返済方法を選ぶときは、以下についても確認しましょう。
- ATM手数料
- 振込手数料
- インターネット返済の手数料
手数料無料の方法があるなら、なるべくそちらを利用したほうが返済負担を抑えられます。
アプリの存在や通知から利用を知られる可能性がある
カードレスやWeb完結を利用すればカードローンの利用を周囲に知られる可能性を下げられますが、アプリをスマートフォンに入れることで別のリスクが生まれます。
例えば家族や恋人にスマートフォンの画面を見られたとき、アプリのアイコンからカードローン利用を知られる可能性があります。また、返済日のお知らせなどがロック画面に表示されるケースもあります。
周囲に知られたくない場合は、次のような対策をしておきましょう。
- 通知内容を確認する
- ロック画面への通知表示を変更する
- スマートフォン自体にロックを設定する
- 郵送物の有無も確認する
返済を延滞すると信用情報に影響する可能性がある
カードローンを利用しただけで信用情報に問題が生じるわけではありません。しかし返済を長期間延滞した場合などは、信用情報に影響する可能性があります。信用情報は、将来クレジットカードや各種ローンへ申し込む際に確認されることがあります。
そのため、「今月少しくらい遅れても大丈夫」と考えず、返済日は必ず守りましょう。返済が難しいと分かった時点で放置せず、早めに借入先へ相談することが大切です。
借入を繰り返すと生活費をカードローンに依存する可能性がある
一時的な急な出費を補うためにカードローンを利用するのであれば、返済計画を立てやすいでしょう。一方、「毎月給料日前になると借りる」「返済すると生活費が足りなくなって、また借りる」という状態になっている場合は注意が必要です。
返済した分を再び借りる状態を繰り返すと、長期間借入残高が減らなくなる可能性があります。カードローンは収入そのものを増やすサービスではありません。
毎月生活費が不足している場合は、新たな借入を増やすよりも、固定費の見直しや支出削減、必要に応じて公的な相談窓口の利用なども検討しましょう。
お金借りるアプリに関するよくある質問Q&A
最後にお金を借りるアプリに関するよくある質問を、Q&A形式で紹介します。
- お金借りるアプリで一番早いのはどこですか?
-
大手消費者金融には最短数分から即日で融資できるサービスがあります。例えばプロミスは最短3分融資を案内しています(お申込み時間や審査によりご希望に添えない場合がございます)。
ただし最短時間は審査状況などによって異なり、必ずその時間で借りられるわけではありません。急いでいる場合はできるだけ早い時間に申し込みましょう。
- 審査なしでお金を借りられるアプリはありますか?
-
新規で正規の消費者金融などから借入する場合、基本的に審査なしでは借りられません。「審査なし」「誰でも融資」と宣伝する業者には注意してください。
- すでに持っているクレジットカードなら審査なしで借りられますか?
-
すでにキャッシング枠が設定されていて利用可能額が残っている場合、新たなカードローンへ申し込まず借入できることがあります。ただしこれは完全な無審査融資ではなく、カード契約時などに設定された枠を利用するものです。
- 即日で10万円借りることはできますか?
-
即日融資対応のカードローンで審査に通過し、10万円以上の利用限度額が設定されれば可能です。ただし審査結果によっては希望額より利用限度額が低くなる場合や、融資自体を受けられない場合があります。
- 1万円だけアプリで借りられますか?
-
契約後の借入単位が条件を満たしていれば、少額だけ借りることも可能です。必要以上に借りず、1万円必要なら1万円だけ借りることをおすすめします。
- コンビニでお金を借りられますか?
-
対応カードローンなら、セブン銀行ATMなどの提携ATMを利用して借入できます。スマホATM対応サービスなら、ローンカードを持っていなくてもアプリを利用して現金を借りられる場合があります。
- 夜中でもアプリでお金を借りられますか?
-
契約済みで利用可能枠があれば、対応ATMなどから深夜に借りられる場合があります。一方、新規申し込みの場合は審査対応時間の関係で翌日になることがあります。
- 土日でも即日で借りられますか?
-
土日でも審査を行っている消費者金融であれば、当日中に借りられる可能性があります。ただし申し込み時間や審査状況などによって翌日以降になることがあります。
既に契約していて、限度額に空きがある場合は、土日でも提携ATMなどを利用して即日にお金を借りることが可能です。
- アプリだけで現金を借りられますか?
-
スマホATMに対応したカードローンなら、アプリを利用して対応コンビニATMから現金を借りられる場合があります。
- 銀行口座がなくても借りられますか?
-
借入方法によります。振込融資には銀行口座が必要ですが、ATMで直接借りられるサービスもあります。契約時の本人確認方法や返済方法として銀行口座が必要になるケースもあるため、各社の条件を確認してください。
大手消費者金融であれば、銀行口座がなくても借入は可能です。
- 学生でもお金借りるアプリを利用できますか?
-
各サービスの年齢条件を満たし、アルバイトなどで安定した収入があれば申し込める商品があります。ただし高校生は対象外となるのが一般的です。
- 18歳でも借りられますか?
-
18歳から申し込める商品もありますが、すべてのカードローンが18歳に対応しているわけではありません。各社の年齢条件を確認してください。
- 19歳なら親の同意なしで借りられますか?
-
成年年齢は18歳のため、法律上は成人です。ただしカードローンの利用条件は各社によって異なります。
- 無職でも借りられますか?
-
本人にまったく収入がない場合、消費者金融から新規で借りることは基本的に困難です。アルバイトやパートなど継続的な収入があれば、申込対象になる商品があります。
- 専業主婦でもアプリで借りられますか?
-
本人に収入がない場合、一般的な消費者金融への申し込みは難しいことがあります。一部銀行の商品など、配偶者の収入を条件に申し込めるサービスを確認しましょう。
- ブラックでもアプリで借りられますか?
-
「ブラックでも必ず借りられる」と保証できる正規カードローンはありません。各社が独自の審査基準によって判断します。
- 在籍確認なしで借りられますか?
-
審査そのものの在籍確認が完全になくなるとは限りませんが、大手消費者金融には原則として勤務先への電話連絡を行わない会社があります。
- 家族にバレずに借りられますか?
-
Web完結・カードレス・Web明細などを利用することで知られる可能性を下げられます。ただし絶対に知られないことを保証するものではありません。返済を延滞しないことも重要です。
- 借入すると会社に連絡されますか?
-
大手消費者金融では原則として勤務先への電話による在籍確認を行わない会社があります。ただし審査状況によって確認が必要になる可能性があります。
- アプリを削除すれば借金も消えますか?
-
消えません。アプリを削除しても契約や借入残高は残ります。必ず契約どおり返済してください。
- 複数のお金借りるアプリを同時に利用できますか?
-
複数社との契約自体は可能ですが、借入総額や返済能力などが審査されます。また貸金業者からの借入には総量規制が適用されるため、原則として年収の3分の1を超える新規借入はできません。
- 審査に落ちたらすぐ別のアプリへ申し込んでもいいですか?
-
短期間に何社も申し込むことはおすすめできません。まず申込内容や現在の借入状況を確認し、必要であれば借入額そのものを見直しましょう。
- 返済できなくなったらどうすればいいですか?
-
放置せず、まず借入先へ相談してください。別のカードローンから借りて返済する方法を繰り返すと、多重債務につながる可能性があります。
お金借りるアプリは安全?利用前に確認すべきこと
マホアプリだから安全、知名度が低いから危険という単純な判断はできません。重要なのは運営会社です。消費者金融など貸金業者を利用するときは、
- 運営会社
- 貸金業登録番号
- 金利
- 返済方法
- 利用規約
- 問い合わせ先
- 公式アプリであること
これらを確認してください。特に検索広告やSNS広告からアクセスする場合は、会社名だけで判断せずURLや運営者情報も確認しましょう。
お金借りるアプリを利用する前に返済額を決めよう
急いでいると「借りる方法」ばかり考えてしまいます。しかしカードローンで最も重要なのは返済です。例えば10万円必要な場合でも、「10万円借りられるか?」ではなく、「10万円借りたら、いつまでにいくらずつ返すか?」まで考えてから申し込みましょう。
給料日までの一時的な不足なら短期返済を検討
次の給料で返せるのであれば、無利息サービスなどを活用して短期間で完済する方法があります。無利息期間中に全額返済すれば、金利は1円も発生しません。
親や友人に借りるよりも早く、利息なしで借りられる場合もあるので特におすすめです。
毎月赤字なら借入より家計の見直しを優先
毎月生活費が不足してカードローンを利用している場合、借入だけでは根本的な解決になりません。固定費や支出を見直し、必要であれば公的な相談先を利用することも検討しましょう。
お金借りるアプリと銀行カードローンはどっちがおすすめ?
スマホでお金を借りる方法を探していると、消費者金融のアプリだけでなく、銀行カードローンも候補に入ります。どちらもスマートフォンから申し込める商品がありますが、融資スピードや金利、無利息サービスなどには違いがあります。
そのため、「消費者金融と銀行カードローンのどちらが優れているか」で判断するのではなく、自分がいつまでにお金を必要としているのか、どれくらいの期間借りる予定なのかを基準に選ぶことが大切です。まずは主な違いを比較してみましょう。
| 比較項目 | 消費者金融アプリ | 銀行カードローン |
|---|---|---|
| 即日性 | ||
| 融資スピード | 早い傾向 | 時間がかかる場合がある |
| 上限金利 | 高い | 低い |
| アプリの利便性 | とても良い | 普通 |
| Web完結 | ほとんど対応 | 銀行によって異なる |
| カードレス | 対応している場合が多い | 銀行によってことなる |
| 無利息サービス | 消費者金融によって異なる | 対応している銀行が少ない |
| スマホATM取引 | 対応サービス有 | あまり対応していない |
| 急ぎの借入 | 可能 | 銀行による |
| 短期間の借入 | 無利息があればお得 | 無利息があればお得 |
| 長期間の借入 | 向いてない | 向いている |
今日中に借りたいなら消費者金融アプリがおすすめ
「今日中に5万円必要」「数時間以内に支払いをしなければならない」など、融資スピードを最優先したい場合は、消費者金融アプリを先に検討するとよいでしょう。大手消費者金融には、申し込みから審査、契約、借入までWebやアプリで進められるサービスがあります。
審査がスムーズに進めば申し込み当日に借りられる可能性があり、サービスによっては最短数分~数十分程度の融資時間を案内しています。また、契約後に銀行口座への振込やスマホATMを利用できるサービスなら、ローンカードが届くのを待つ必要もありません。
そのため、
- 今すぐ現金が必要
- 今日中に口座へ入金してほしい
- 店舗へ行く時間がない
- ローンカードを持ちたくない
- スマホだけで手続きを済ませたい
という人には、消費者金融アプリが向いています。ただし「最短○分」と書かれていても、必ずその時間で融資されるわけではありません。
申し込み時間、審査状況、本人確認の進み具合などによっては翌日以降になる可能性があります。即日融資を希望するなら、できるだけ早い時間に申し込みましょう。
金利を重視するなら銀行カードローンも検討する
今日中に借りる必要がなく、金利を重視するのであれば銀行カードローンも選択肢になります。一般的に銀行カードローンは、大手消費者金融より上限金利が低めに設定されている商品があります。借入期間が長くなれば、わずかな金利差でも支払う利息に差が出る可能性があります。
例えば「今日中でなくてもいいので、数十万円をある程度長期間借りたい」という人なら、融資スピードだけでなく金利まで比較するとよいでしょう。ただし銀行カードローンだから必ず低金利になるわけではありません。
実際に適用される金利は利用限度額などによって決まるため、各商品の金利条件を確認する必要があります。
短期間で返すなら無利息サービスも比較する
金利だけを見ると銀行カードローンが有利に見える場合がありますが、短期間で返済する予定なら消費者金融の無利息サービスが有利になるケースもあります。
例えば給料日までの一時的な不足を補い、数週間程度で全額返済する予定なら、初回無利息サービスを利用することで利息負担を抑えられる可能性があります。
そのため、「短期間の借入=上限金利だけで比較しない」ことがポイントです。「何%で借りられるか」だけではなく、
- 無利息期間はあるか
- 無利息期間はいつから始まるか
- 何日程度で返済できるか
- ATM手数料はかかるか
などを含めて比較しましょう。
長期で利用するなら返済総額まで確認する
数ヶ月から数年かけて返済する予定であれば、借りた直後の利便性だけで選ばないことも大切です。例えば30万円を長期間借りる場合、金利が数%違えば最終的な支払総額に差が出る可能性があります。
長期利用を予定している人は、
- 適用金利
- 毎月の返済額
- 返済期間
- ATM手数料
- 繰上返済のしやすさ
を確認しましょう。アプリの使いやすさだけでなく、完済するまでに支払う総額で比較することが重要です。
消費者金融アプリがおすすめな人
消費者金融アプリは次のような人に向いています。
- 今日中にお金を借りたい
- 審査から借入までの速さを重視したい
- スマホだけで手続きを完了させたい
- カードレスで利用したい
- コンビニATMからすぐ現金を借りたい
- 初回無利息サービスを利用したい
- 給料日などに短期間で返済する予定
銀行カードローンがおすすめな人
銀行カードローンは次のような人に向いています。
- 今日中でなくても問題ない
- 金利を重視したい
- ある程度長期間借りる予定
- 普段利用している銀行の商品を使いたい
- 借入から返済まで銀行口座を中心に管理したい
つまり、今すぐ必要なら消費者金融、急いでいないなら銀行カードローンも含めて比較するという選び方が分かりやすいでしょう。
お金借りるアプリとクレジットカードのキャッシングはどっちがいい?
今すぐお金が必要な場合は、クレジットカードのキャッシングも選択肢になります。特に、すでにキャッシング利用可能枠が設定されているクレジットカードを持っている人は、カードローンへ新規申し込みをする前に確認してみるとよいでしょう。
すでに利用可能なキャッシング枠があれば、新しいカードローンの審査結果を待たずに借りられる場合があるためです。
すでにキャッシング枠があるなら最も早い場合がある
クレジットカードには、「ショッピング枠」と「キャッシング枠」があります。ショッピング枠は買い物などの支払いに利用する枠で、キャッシング枠は現金を借りるための枠です。
すでにキャッシング枠が設定されていて、利用可能額が残っている場合は、ATMや振込などから借りられることがあります。
例えばクレジットカードの会員ページに、「キャッシング利用可能額:100,000円」と表示されていれば、その範囲内で利用できる可能性があります。新しいカードローンへ申し込んで審査結果を待つ必要がないため、緊急時には有力な方法です。
キャッシング枠がなければ新たな審査が必要
一方、現在持っているクレジットカードにキャッシング枠が設定されていない場合は、新しくキャッシング枠を申し込む必要があります。その場合は審査が行われるため、「クレジットカードを持っている=すぐに現金を借りられる」とは限りません。
急いでいるなら、まずカード会社のアプリや会員ページから現在のキャッシング利用可能額を確認してください。利用可能額が0円なら、即日融資対応のカードローンを新規で申し込んだほうが早いケースもあります。
金利はカードローンと同程度になる場合がある
クレジットカードのキャッシングは便利ですが、金利にも注意が必要です。カードによって異なりますが、キャッシング金利は年15.0%~18.0%程度に設定されているケースがあります。
そのため「クレジットカードだからカードローンより安く借りられる」とは限りません。利用する前に、下記の項目は調べておきましょう。
- 適用金利
- ATM利用手数料
- 返済方法
- 毎月の返済額
クレジットカードは返済方法にも注意する
カードローンでは借入残高に応じて毎月返済する方式が一般的ですが、クレジットカードのキャッシングではカード会社ごとに返済方法が異なります。一括返済やリボ払いなどがあり、自分がどの返済方法になっているか確認しておくことが大切です。
特にキャッシングリボを長期間利用すると、その分だけ利息負担が増えます。借りる前に「いつまでに完済するか」を決めておきましょう。
カードローンなら無利息サービスを利用できる場合がある
新しく借入サービスへ申し込むのであれば、クレジットカードのキャッシングだけでなく消費者金融も比較しましょう。大手消費者金融には、初めて利用する人を対象に一定期間利息がかからないサービスがあります。
短期間で返済する予定なら、キャッシングより消費者金融の無利息サービスを利用したほうが利息負担を抑えられる可能性があります。
キャッシングがおすすめな人
クレジットカードのキャッシングは、
- すでに利用可能なキャッシング枠がある
- 新しくカードローンへ申し込みたくない
- 数万円程度をすぐ借りたい
- 普段使っているクレジットカードで管理したい
という人に向いています。
一方、
- キャッシング枠がない
- 初めてお金を借りる
- 即日融資を希望している
- 無利息サービスを使いたい
- アプリで借入・返済を管理したい
という場合は、消費者金融アプリと比較してから決めるとよいでしょう。
お金借りるアプリ・銀行カードローン・キャッシングの違いを比較
ここまで紹介した3つの方法をまとめると、次のようになります。
| 比較項目 | 消費者金融アプリ | 銀行カードローン | クレカのキャッシング |
|---|---|---|---|
| 新規申込の即日性 | |||
| すでに契約済みの場合 | |||
| 上限金利 | |||
| 無利息サービス | 基本的になし | ||
| スマホ完結 | |||
| カードレス | カードによる | ||
| 少額借入 | |||
| コンビニATM | |||
| 急ぎの人 | 既存枠があれば |
どれを選ぶか迷った場合は、
すでにキャッシング枠がある → クレジットカードを確認
新規で今日中に借りたい → 消費者金融アプリを比較
今日中でなくてもよく金利を重視 → 銀行カードローンも比較
という順番で考えると分かりやすいでしょう
お金借りるアプリを使うなら正規業者を選び必要な分だけ借りよう
お金借りるアプリを利用すれば、店舗へ行かなくてもスマートフォンから申し込み、本人確認、審査、契約、借入まで進められるサービスがあります。「今日中に支払いがある」「給料日まで数万円足りない」というときに、自宅や外出先から申し込めることは大きなメリットです。
特に今すぐお金が必要な場合は、即日融資に対応している大手消費者金融が有力な選択肢になります。
プロミス、レイク、アイフル、SMBCモビット、アコムなどではWebやアプリを利用した手続きに対応しており、審査や契約がスムーズに進めば申し込んだ当日に借りられる可能性があります。
一方、ここまで解説してきたとおり、「新規契約なのに審査なしでお金を貸してくれる正規のカードローン」は基本的にありません。
貸金業者は、申込者の収入や借入状況などを確認し、返済能力があるかを判断したうえで融資します。そのため、
- 審査なし
- 誰でも借りられる
- 無職でも100%融資
- ブラックでも確実に借りられる
- 他社で断られた人でも必ず融資
- SNSだけで即日融資
などと宣伝しているサービスには十分注意してください。「今日中にお金が必要」という状況では焦りやすくなりますが、急いでいるときほど安全性を優先する必要があります。
まずはすでに利用できる借入方法がないか確認する
新しくカードローンへ申し込む前に、現在利用できるサービスがないか確認しましょう。特にクレジットカードを持っている人は、キャッシング利用可能枠が設定されていないかチェックしてください。すでに利用枠があれば、新規カードローンへ申し込むより早くお金を用意できる可能性があります。
ただし、利用可能枠があるからといって必ず借りる必要はありません。金利や返済方法まで確認したうえで利用しましょう。
ビスなどを利用して正規業者か確認すると安心です。
今日中にお金が必要ならこの順番で確認する
今すぐお金が必要な場合は、焦って手当たり次第に申し込むのではなく、次の順番で確認するとよいでしょう。
- 手持ちのクレジットカードにキャッシング枠があるか確認する
- キャッシング枠がなければ即日融資対応の正規カードローンを比較する
- 金利や無利息期間、借入方法も確認する
- 借入希望額を必要最低限にする
- 本人確認書類などを準備する
- できるだけ早い時間に申し込む
- 申し込み後はメール・SMS・電話を確認する
- 契約後に振込またはスマホATMで借りる
- 借入後すぐに返済日を確認する
- 可能なら完済予定日まで決めておく
「早く借りること」だけをゴールにしないことが大切です。
まとめ│お金借りるアプリは便利だからこそ計画的に利用する
お金借りるアプリは、以前のカードローンと比べて非常に便利になっています。スマートフォンから数分で申し込みを開始でき、本人確認書類もカメラで提出でき、契約後は銀行振込やコンビニATMから借りられるサービスがあります。
しかし手続きが簡単になっても、借りたお金を返済する必要があることは変わりません。アプリから簡単に借りられるからこそ、「必要なときに、必要な金額だけ借りて、できるだけ早く返す」という使い方を意識しましょう。
今すぐお金が必要であれば、まず現在利用できるキャッシング枠がないか確認し、なければ即日融資に対応する正規のカードローンを比較するのがおすすめです。
そのうえで、融資スピードだけでなく金利や返済方法、無利息サービスなども確認し、自分が無理なく返済できるサービスを選びましょう。