【PR】本ページにはプロモーションが含まれています。
「生活費が足りないので、今すぐお金が欲しい」「家事や育児の合間に収入を増やしたい」「学生でも使える、お金を用意するアプリを知りたい」など、同じ悩みでも必要な金額や期限、働ける時間によって、向いている方法は変わります。
今日の支払いに困っているなら、不要品の店頭買取、すでに働いた分の給与の受取り、支払先への相談などが候補です。来月以降も使えるお金を増やしたいなら、単発の仕事や在宅ワーク、固定費の見直しを組み合わせるほうが家計の改善につながります。
お金を借りるアプリも選択肢になりますが、借入金は収入ではありません。利用するには審査があり、主婦や学生でも、本人の収入や年齢などの条件を満たす必要があります。収入がなく、生活そのものに困っている場合は、公的な支援を先に確認しましょう。
この記事では、「いつまでに必要か」「何のために必要か」「返済できるか」を軸に、お金を用意する方法を解説します。主婦・学生向けの選び方、アプリの入金時期と費用、生活支援制度、避けたい危険な金策まで確認できます。
お金が欲しいときは「期限・不足額・目的」から方法を選ぶこと
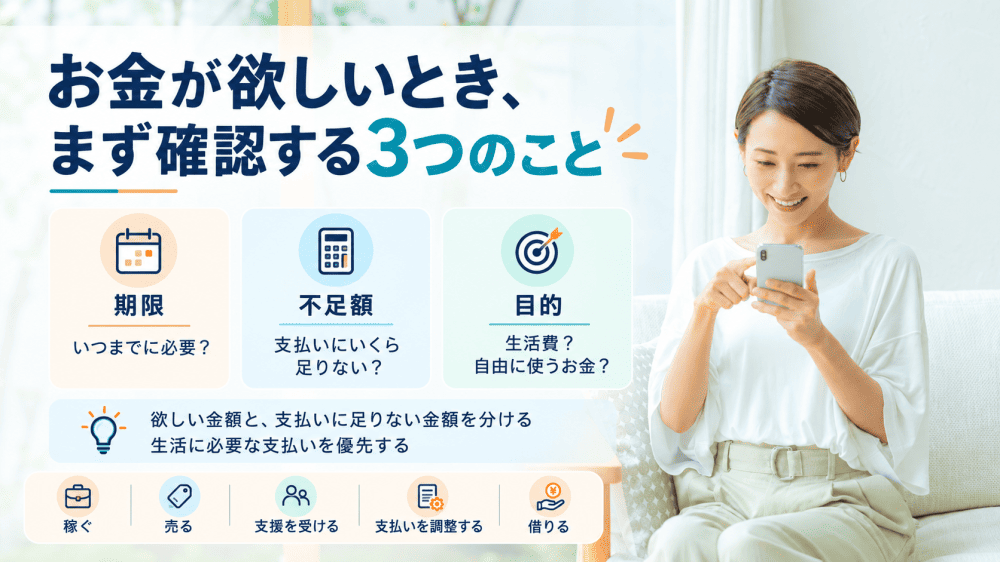
お金を用意する方法を探す前に、まず「いくら、いつまでに、何のために必要か」を整理しましょう。必要額がはっきりすると、使わなくてよい借入れや、入金が間に合わない仕事を選ぶ失敗を減らせます。
欲しい金額と、支払いに足りない金額を分ける
「5万円欲しい」と感じても、今日どうしても必要なのは食費の3,000円で、残りは翌週の支払いという場合があります。すべてを今日用意しようとすると、焦って条件の悪い方法に頼りやすくなります。
次のように、手元の残高と支払日を書き出してみてください。
| 確認する項目 | 記入例 | 方法を選ぶ際の意味 |
|---|---|---|
| 手元で使えるお金 | 現金2,000円、預金4,000円 | 今日使える資金を確認する |
| 最も近い支払い | 明日の食費・交通費4,000円 | すぐ必要な金額を確定する |
| 次の支払い | 5日後の家賃6万円 | 支払先への相談も検討する |
| 次の入金 | 7日後の給与8万円 | 一時的な不足か判断する |
| 翌月の収支 | 収入より支出が2万円多い | 継続的な改善が必要か判断する |
お金が足りない原因が「入金日と支払日のずれ」なのか、「毎月の支出が収入を上回っている」のかで、対処は異なります。前者は日程の調整が有効なことがありますが、後者は借入れだけでは改善しません。
「稼ぐ・売る・支援を受ける・支払いを調整する・借りる」を比較する
お金を用意する方法は、大きく分けると次の5つです。
| 方法 | 主な手段 | 向いている状況 | 注意点 |
|---|---|---|---|
| 稼ぐ | 単発アルバイト、在宅ワーク | 働ける時間がある | 勤務日と入金日は別になる場合がある |
| 売る | 店頭買取、フリマアプリ | 売却できる不要品がある | 売れない場合や想定より安い場合がある |
| 支援を受ける | 生活支援、家賃支援、奨学金 | 生活費・学費の負担が重い | 要件・審査・申請期間を確認する |
| 支払を調整する | 支払日、分納、猶予の相談 | 近く入金予定がある | 相手の承諾が必要で、費用が増える場合もある |
| 借りる | 正規のローン、契約者貸付 | 返済に使える収入がある | 利息・返済期限があり、審査等が必要 |
例えば、不用品を売って2万円、単発の仕事で1万円を用意できれば、5万円の不足をすべて借入れで補う必要はありません。複数の方法を使う場合も、同じ品物の二重出品や、同じ時間帯の仕事への重複応募は避けましょう。
生活費が欲しい場合と、自由に使うお金が欲しい場合では優先順位が違う
食費・家賃・通院費などが不足している場合は、暮らしを維持する方法を優先します。自治体への相談、支払先への連絡、すぐ使える資産の確認が先です。
一方、旅行や趣味のためにお金が欲しい場合は、目標額と期限を決めて、収入の範囲で積み立てるほうが計画を立てやすくなります。例えば3か月後に3万円必要なら、月1万円の上積みが目標です。
目的を分けることは、楽しみを諦めるためではありません。生活に必要なお金を守りながら、無理なく使える金額を増やすためです。
今すぐお金が欲しい人が今日確認したい方法を解説
今日中に必要な支払いがある場合は、作業の開始時期ではなく、実際に現金や預金残高として使える時期を確認してください。アプリを登録しただけで、すぐお金が入るわけではありません。
不要品の店頭買取なら、その日のうちに代金を受け取れる場合がある
ゲーム機、スマートフォン、家電、ブランド品、貴金属、本など、自分が所有する不要品を店舗に持ち込む方法です。査定に同意して取引が成立すれば、当日中に代金を受け取れる店舗があります。
ただし、受付時間、混雑、査定対象、本人確認、年齢制限、支払方法は店舗ごとに異なります。来店前に次の点を確認すると、移動が無駄になりにくくなります。
- 売りたい品物が買取対象に含まれているか
- 査定の最終受付時刻と、当日の支払方法
- 本人確認書類や保護者の同意が必要か
- 箱・充電器・説明書などの付属品があるか
- 分割払い中の端末などに買取条件があるか
「高く売る」と「早く受け取る」は、両立しないことがあります。期限が迫っているときは、フリマで売れるまで待つより、店頭査定のほうが日程を見通しやすい場合があります。
仕事や授業に必要なパソコン、連絡手段となるスマートフォンまで売ると、その後の収入や生活に支障が出ることもあります。家族の所有物を無断で売ることも避けてください。
家賃・通信費などは、支払期限前に相手へ相談する
お金を作る行動と並行して、支払先への連絡も行いましょう。入金予定や払える金額を伝えることで、支払方法を相談できる場合があります。
| 困っている支払い | 主な連絡先 | 確認したい内容 |
|---|---|---|
| 家賃 | 管理会社・貸主・保証会社 | 入金予定、分割の可否、滞納時の手続き |
| 電気・ガス・水道 | 契約中の事業者 | 支払期限、停止予定、相談できる方法 |
| 携帯電話 | 通信会社 | 利用停止の予定、支払い方法、プラン変更 |
| 学費 | 学校の学生支援・会計窓口 | 延納・分納・減免・奨学金 |
| 税金・保険料 | 自治体・税務署・年金事務所等 | 猶予、分納、減免制度の対象か |
| ローン・カード代金 | 契約先の相談窓口 | 支払が難しい事情、対応可能な手続き |
相談しただけで自動的に期限が延びるわけではありません。承諾を得た支払日や金額を記録し、利息・遅延損害金・信用情報への影響があるかも確認しましょう。
家賃の支払期限を1日過ぎただけで、必ずその日に強制退去になるという説明も適切ではありません。ただし、滞納を放置してよいわけではないため、通知を確認して早く連絡することが大切です。
すでに働いた分の給与を、給料日前に受け取れるか確認する
勤務先に給与の前払い制度がある場合、すでに働いた分の一部を早く受け取れることがあります。対象期間、上限、手数料、次の給与日に差し引かれる金額を確認しましょう。
また、出産、疾病、災害などの非常の場合には、労働基準法第25条に基づく「非常時払」が関係します。これは所定の事情があるときに、すでに行った労働に対する賃金の支払いを給料日前に求める仕組みです。まだ働いていない将来の給与を借りる制度ではありません。
単に遊ぶお金が足りないという理由で、必ず非常時払を請求できるわけでもありません。まず勤務先へ事情を伝え、会社独自の前払い制度か、法律上の非常時払かを確認してください。(出典:厚生労働省「従業員が給料を前借りしたいと申し出てきました」)
日払いの仕事は「勤務終了後、いつ受け取れるか」まで確認する
日払いという表示があっても、「1日単位で給与を計算する」という意味で、銀行振込は後日となる求人があります。即日払い、週払い、前払いも同じ意味ではありません。
応募前に、勤務後の給与確定、申請期限、銀行への反映、手数料を確認してください。今日募集があっても、採用や本人確認が間に合わなければ、その日の収入にはなりません。
特に、勤務時間の修正や承認が必要な場合は、報酬の確定が遅れる可能性があります。家賃など期限が厳しい支払いを、まだ応募していない仕事の報酬だけで賄う計画は避けましょう。
返済できる収入がある場合は、正規の借入れも候補になる
給与日までの一時的な不足で、返済に回せるお金がある場合は、正規のカードローンや、すでに設定されているクレジットカードのキャッシング枠も候補です。
新規のカードローンは、申込み、本人確認、審査、契約、借入手続きが必要です。「最短数分」という案内があっても、すべての申込者がその時間で借りられるわけではありません。
既存のキャッシング枠にも利用可能額や金利、返済方法があります。カードのショッピング枠を現金化する方法とは仕組みが異なるため、混同しないでください。翌月の生活費を差し引くと返済原資が残らない場合は、借入れを増やすより支払いの相談や公的支援を優先しましょう。
お金が欲しい人向けのアプリは「働く・売る・受注する・借りる」で選ぶ
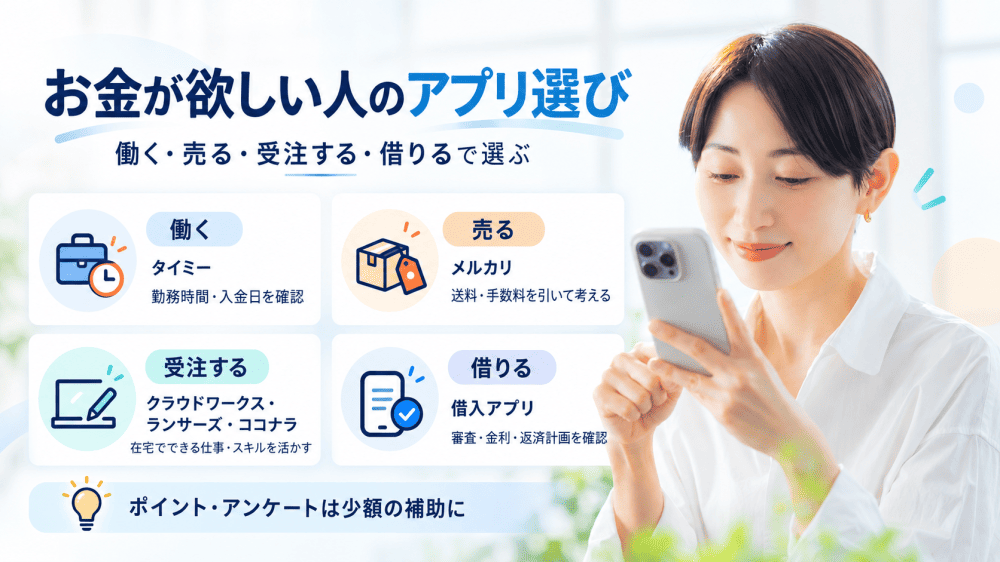
「お金欲しい アプリ」で探すと、求人、フリマ、副業、ポイント、ローンなど、仕組みの違うサービスが見つかります。比較するときは、得られる金額だけでなく、現金化までの工程と費用を見ることが重要です。
アプリの種類ごとに、お金を受け取る仕組みを理解する
| 種類・例 | お金を得る仕組み | 受取りまでに必要なこと | 向いている人 |
|---|---|---|---|
| スキマバイト/タイミー | 実際に勤務して給与を得る | 登録・本人確認・応募・勤務・報酬確定 | 外で働ける時間がある人 |
| フリマ/メルカリ | 所有する品物を販売する | 出品・購入・発送・取引完了・振込申請 | 不要品がある人 |
| 受注サービス/クラウドワークス・ランサーズ | 依頼された業務を行う | 契約・仮払い確認・納品・検収・出金 | 在宅で仕事をしたい人 |
| スキル販売/ココナラ | 自分のサービスを販売する | 出品・受注・提供・取引完了・出金 | 提供できるスキルがある人 |
| ポイント・アンケート系 | 条件を満たしてポイント等を得る | 回答・承認・最低交換額到達・交換 | 少額を積み上げたい人 |
| ローンアプリ/プロミス等 | 審査・契約後に借りる | 本人確認・審査・契約・借入れ | 返済能力と申込資格がある人 |
アプリ内に残高が表示されても、銀行振込を申請できる状態とは限りません。「報酬が発生する日」「出金できる日」「銀行に入る日」を分けて確認してください。
タイミーは働ける時間が確保できる主婦・学生の候補
タイミーは、勤務先や仕事内容、時間などを見て仕事に応募するサービスです。公式案内では18歳以上が利用対象で、18歳未満は仕事への申込みが制限されます。
給与が確定して引き出し可能額がある場合、24時間365日、銀行口座への振込申請ができます。ワーカーの利用料や振込手数料は無料と案内されています。ただし、銀行のメンテナンスなどで反映が遅れる場合があるため、申請時刻だけで判断しないでください。(出典:タイミー公式ヘルプ「年齢制限について」「即時振り込み・給料日について」)
仕事を選ぶときは、時給だけでなく、交通費、服装、必要な経験、移動時間、終了時刻を確認しましょう。例えば、時給1,200円で4時間働くと給与は4,800円ですが、往復の移動に2時間かかれば、その日に必要な時間は6時間です。この例は計算用の仮定で、掲載求人の給与水準を示すものではありません。
育児中なら、勤務終了から保育園への迎えまで余裕があるか、学生なら授業や試験に影響しないかまで考える必要があります。
メルカリは売上ではなく送料・手数料を引いた金額で考える
メルカリでは、購入から発送、受取評価などを経て取引が完了します。出品した日や商品が購入された日に、売上の全額が銀行口座へ振り込まれるわけではありません。
通常の販売では販売価格の10%が販売手数料となり、売上を銀行口座へ振り込む際には一律200円の振込手数料がかかります。一部の配送サービス等には別の計算方法があるため、利用する方法の条件も確認してください。(出典:メルカリ公式ガイド「メルカリの手数料」)
通常の販売手数料で、1点だけを売却して出金する例を考えてみましょう。
| 項目 | 仮定した金額 |
|---|---|
| 販売価格 | 3,000円 |
| 販売手数料10% | -300円 |
| 送料 | -750円 |
| 梱包材 | -100円 |
| 銀行への振込手数料 | -200円 |
| 手元に残る金額 | 1,650円 |
送料・梱包材は説明のために仮定した金額です。複数商品の売上をまとめて振り込めば、商品ごとに振込手数料がかかるわけではありません。
早く売るには、同じ商品の取引価格を確認し、傷や付属品を写真と説明で正確に伝えます。価格を下げる前に、送料を含めても必要な金額が残るか計算しましょう。
クラウドワークス・ランサーズは在宅収入を育てる用途に向く
文章作成、資料作成、デザイン、データ整理、Web制作などの業務を受注できます。スマートフォンだけで対応できる案件もありますが、長文の執筆や表計算、画像編集ではパソコンが必要となることが多いため、作業環境を先に確認しましょう。
報酬は一般に、受注してすぐではなく、作業を終えて納品・検収等の手続きを経た後に受け取ります。初めて利用する人が、今日登録して今日の支払いに充てる方法としては見通しを立てにくいサービスです。
手数料も比較してください。
| サービス | 受注者側の手数料の基本 | 確認したい点 |
|---|---|---|
| ランサーズ | システム手数料16.5%・税込 | 契約金額と受取額の違い |
| クラウドワークス | 報酬の金額帯ごとに5~20%・税別 | 金額帯による段階計算、形式ごとの条件 |
(出典:ランサーズ「システム手数料改定のお知らせ」、クラウドワークス「利用規約」)
例えば、ランサーズで契約金額が税込10,000円の場合、16.5%のシステム手数料を差し引くと8,350円です。銀行振込手数料や源泉徴収などが関係する場合、実際の入金額はさらに変わります。
未経験者は成果物と作業範囲が明確な案件から始める
「誰でも簡単」と書かれた案件でも、連絡、調査、修正に時間がかかる場合があります。応募前に、納品物、納期、修正回数、報酬の確定条件を確認してください。
文章の要約、資料の整形、決まった形式のデータ整理など、完成形を確認しやすい仕事は、必要な作業を見積もりやすくなります。ただし、同じ名称の仕事でも難易度や報酬は異なります。
契約や仮払い等の確認前に、大量の作業を始めることは避けましょう。テスト作業がある場合も、有償か、分量はどの程度か、成果物が利用されるかを確認することが大切です。
「月5万円稼げる」と断定せず時間当たりの手取りを記録する
在宅ワークの収入は、単価、受注数、作業時間、継続契約の有無によって変わります。文章を書けるだけで、誰でもすぐ月5万円を得られるとはいえません。
仮に手数料等を引いた報酬が1件2,000円で、打合せ・作業・修正を含めて4時間かかれば、時間当たりの手取りは500円です。同じ手取りでも、2時間で完成すれば1,000円となります。業務委託のこの試算は、雇用の時給や最低賃金と同じ意味ではありません。
最初の数件は、応募に使った時間も含めて記録してください。収入が少ない原因が単価なのか、作業時間なのか、受注の少なさなのかを把握すると、次の改善につながります。
ココナラは自分が提供できる内容を具体的にする
イラスト、画像制作、文章校正、資料作成などのスキルを、サービスとして出品する方法です。出品すれば必ず売れるわけではなく、見本、対応範囲、価格、納期を明確にする必要があります。
通常サービスの販売手数料は22%・税込が基本ですが、電話相談などは別の仕組みです。販売形式や登録状況に応じた条件を確認してください。(出典:ココナラ公式ヘルプ「販売時の手数料について」)
例えば「何でもデザインします」より、「SNS投稿画像を1枚作成、修正2回まで、素材は依頼者が用意」のように、作業範囲を決めるほうが双方の認識を合わせやすくなります。サンプルには自作したものや利用許可のある素材を使い、他人の作品を自分の実績として掲載しないでください。
ポイント・アンケートアプリは少額の補助として考える
ポイント系アプリの報酬には、現金、電子マネー、ギフト券、サービス内ポイントなどがあります。家賃の振込に使いたいなら、銀行口座へ出金できるかが重要です。
最低交換額、交換単位、承認期間、有効期限、交換手数料を確認してください。広告案件では、登録だけで条件を満たすものと、購入や継続利用が必要なものが混在します。
例えば5,000円相当の特典でも、受取りのために不要な商品を6,000円で購入すれば、家計の改善にはなりません。もともと必要だった買物やサービスの利用に付随する特典として考えるほうが適しています。
大きな報酬例だけで判断せず、自分が使える時間と、実際に受け取れる金額を見ましょう。毎月の家賃や学費を安定して賄えるものとして扱うのは避けてください。
お金が欲しい主婦は、収入の有無と働ける時間を分けて考える
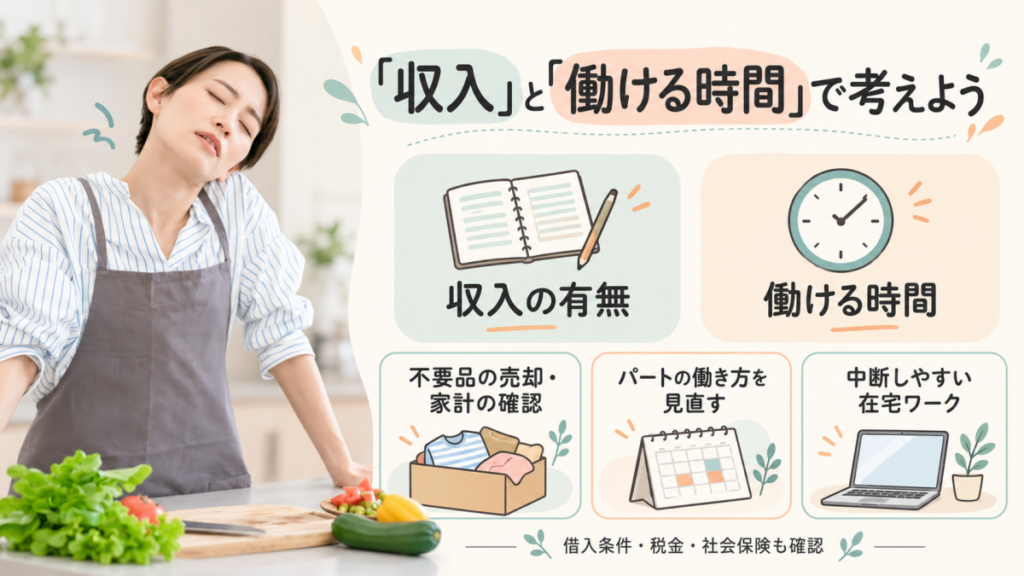
主婦のお金の悩みは、「本人の収入がない」「パート収入が少ない」「育児や介護で勤務時間を増やせない」などさまざまです。同じ方法を一律にすすめるより、生活条件に合った手段を組み合わせることが大切です。
専業主婦で収入がない場合は、不要品の売却・家計の確認・支援から始める
本人に収入がない場合、本人の安定収入を条件とする一般的な消費者金融カードローンは借入することができません。配偶者に収入があっても、自分の年収として申告してよいわけではないため、総量規制によって専業主婦は貸金業者からは借りることができないのです。
まず確認したいのは、使っていない所有物、家計の固定費、受給できる制度です。家計を共有できる状況であれば、配偶者と必要額や支払日を確認することも有効です。
ただし、生活費を渡してもらえない、借金を強要される、相談すると暴力を受けるといった事情があるなら、家庭内での話合いだけで解決しようとしないでください。自治体の女性相談や配偶者暴力相談等の窓口に、安全な連絡方法で相談しましょう。
パート収入がある主婦は、今の仕事を増やす方法も比較する
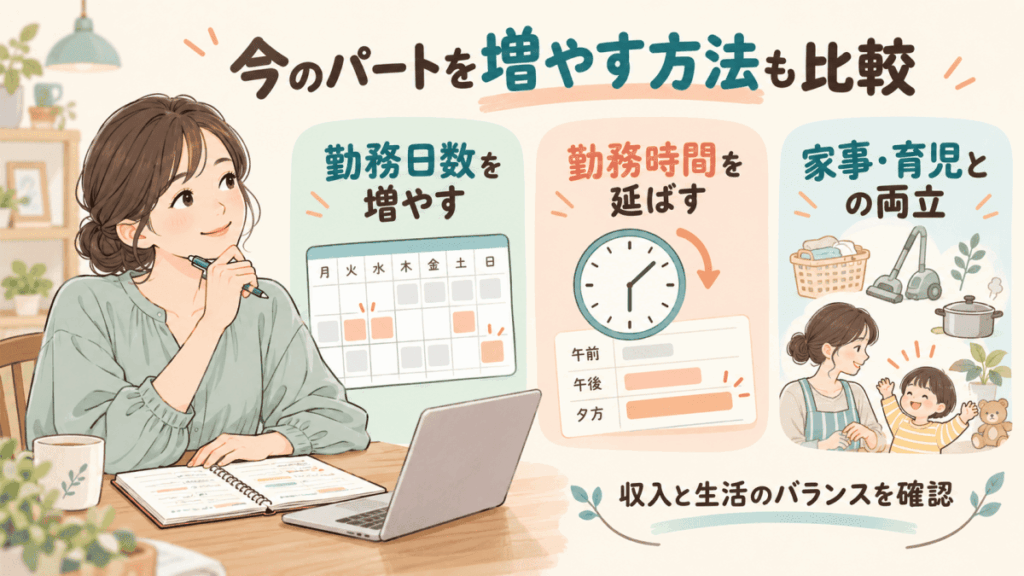
副業アプリを始める前に、現在の勤務先でシフトを増やせるか、別の時間帯に勤務できるかを確認してみましょう。新しい仕事は研修や移動、登録の手間がかかりますが、現在の勤務先なら仕事内容を把握している分、見通しを立てやすい場合があります。
比較する際は、増える給与から交通費、保育料、食事代などの追加負担を差し引いてください。勤務先の副業規定や、複数の勤務先で働く場合の労働時間にも注意が必要です。
家族の協力が得られる曜日だけ単発の仕事を入れる方法と、毎週決まった時間に働く方法では、収入の安定性が異なります。毎月の生活費に充てたいなら、継続して確保できる時間を先に決めましょう。
子育て・介護中の在宅ワークは、作業を中断できるかが重要
在宅の仕事でも、すべてが自由な時間にできるわけではありません。電話対応、オンライン接客、会議が多い業務は、決まった時間帯に静かな環境を確保する必要があります。
| 家庭の状況 | 比較しやすい仕事 | 応募前の確認事項 |
|---|---|---|
| 30分程度の空き時間が多い | 短い原稿、データ整理等 | 分割して進められるか、納期に余裕があるか |
| 日中に2~3時間確保できる | 資料作成、画像制作、事務等 | 会議や即時返信が必要か |
| 夜にまとまった時間がある | 編集、制作、翻訳等 | 睡眠を削らず続けられるか |
| 静かな環境を継続確保できる | 在宅受電、オンライン対応等 | 通信環境、機材、拘束時間 |
ここで挙げた仕事は候補であり、募集や採用を保証するものではありません。特に受電業務は、子どもの声などが入る環境では対応が難しいことがあります。
実際に確保できる時間より短めに見積もり、急な発熱や介護対応があっても納期を守れるか考えてから受注しましょう。
主婦がお金を借りる場合は、本人収入と配偶者収入の取扱いを確認する
パート等の安定収入がある主婦は、年齢などの条件を満たせば、消費者金融や銀行のローンに申し込める場合があります。ただし、申込資格があることと審査に通ることは別です。
本人の収入がない主婦については、配偶者に安定収入がある場合の申込みを認める銀行の商品もあります。例えば、イオン銀行は、本人に収入がなく配偶者に収入がある人について、申込限度額を50万円までと案内しています。
主な条件は、契約時20歳以上65歳未満、学生は対象外、金利は年4.8~14.8%・変動金利です。審査があり、50万円の借入れが保証されるわけではありません。専業主婦として申し込む際に必要な確認事項や書類は、銀行へ確認してください。
イオン銀行カードローン
| ご利用になれる方 | 1.日本国内に居住している方、外国籍の方については永住許可を受けている方。 2.ご契約時の年齢が満20歳以上、満65歳未満の方。 3.ご本人に安定かつ継続した収入の見込める方。 ※パート、アルバイト、自営業者、専業主婦(夫)の方もお申込みいただけます。学生の方はお申込みいただけません。 4.下記保証会社のどれかの保証を受けられる方。 ・イオンフィナンシャルサービス(株) ・(株)ドコモ・ファイナンス ・(株)オリエントコーポレーション ・アコム(株) |
|---|---|
| 借入限度額 | 10万円~800万円 |
| 金利 | 年4.8%~14.8% |
| 担保・保証人 | 不要 |
(出典:イオン銀行「カードローンの商品概要」)
総量規制例外貸付の「配偶者貸付制度」
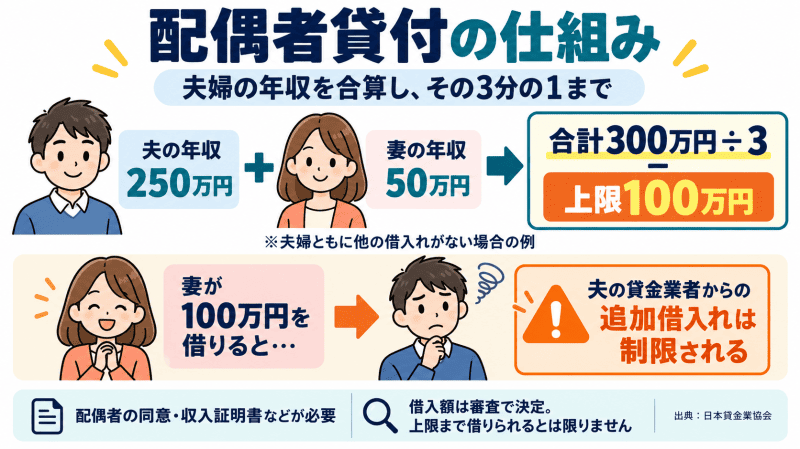
また、貸金業法には「配偶者貸付」という例外があります。日本貸金業協会は、配偶者と合わせた年収の3分の1以下の貸付けについて、配偶者の同意が必要であると説明しています。ただし、すべての消費者金融が配偶者貸付を取り扱うわけではありません。(出典:日本貸金業協会「総量規制が適用されない場合について」)
配偶者の名義を無断で使う、収入を偽る、同意書を勝手に作るといった申込みは避けてください。本人が契約する以上、家計のどこから返済するかを決めておく必要があります。
主婦の収入を増やすときは、税金と社会保険を別々に確認する
「一定額以下なら、税金も社会保険もすべて問題ない」と考えるのは適切ではありません。本人の所得税、配偶者の控除、住民税、健康保険の扶養、勤務先での社会保険加入は、別の仕組みです。
国税庁は、令和8年分について、給与収入が178万円以下でほかに所得がない場合の本人の所得税の取扱いを案内しています。この金額は、令和8年12月1日施行・令和8年分から適用される改正によるものです。配偶者控除や社会保険の基準が一律178万円になるという意味ではありません。(出典:国税庁「No.1800 パート収入はいくらまで所得税がかからないか」)
また、日本年金機構は、2026年10月1日に、短時間労働者の社会保険加入要件のうち「所定内賃金月額8.8万円以上」という賃金要件が撤廃されたと案内しています。勤務先の規模、所定労働時間、学生かどうか等の要件や、通常の労働者の4分の3以上働く場合の取扱いも関係します。(出典:日本年金機構「2026年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」)
給与と業務委託の報酬を両方受け取る場合は、収入を単純に同じ控除枠へ当てはめることもできません。勤務時間を増やす前に、勤務先の担当者や税務署、加入中の健康保険へ、自分の条件で確認しましょう。
お金が欲しい学生は、学費・生活費・趣味のお金を分けて対処する
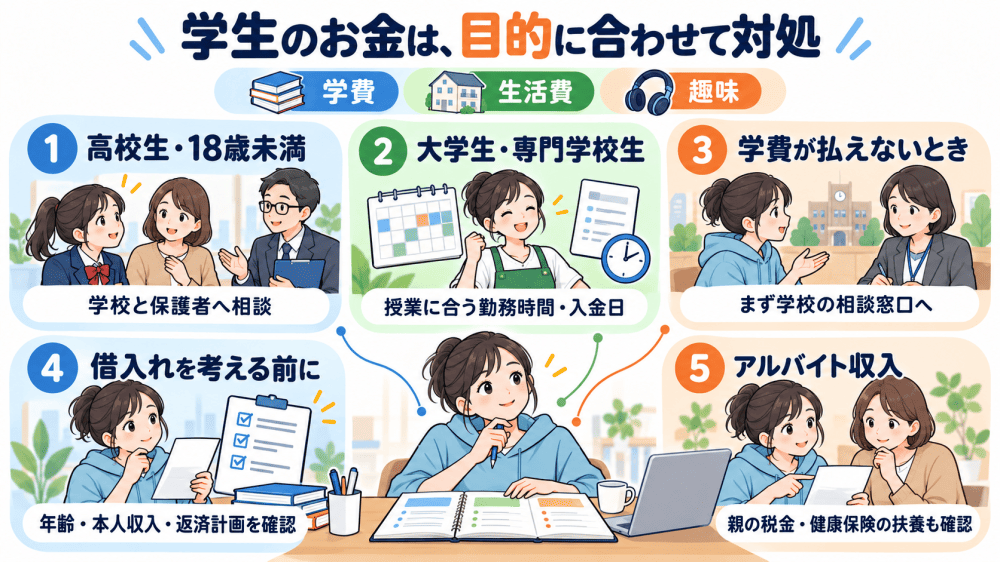
学生がお金を用意するときは、学業を続けられるかが重要です。勤務時間を増やしすぎて授業に出られなくなったり、借金の返済のためにさらに働かなければならなくなったりすると、負担が大きくなります。
高校生・18歳未満は、学校と保護者への相談を基本にする
18歳未満の場合、一般的なカードローンや、18歳以上を対象とする仕事アプリは利用できません。保護者等の名義を使って登録する方法も適切ではありません。
お金が必要な理由が学用品、通学費、食費であれば、担任、学校の相談窓口、保護者などへ事情を伝えてください。家庭にも余裕がない場合は、学校や自治体を通じて利用できる支援を確認できます。
アルバイトをする場合も、学校の規則、保護者の同意が必要か、働ける時間帯や仕事内容の制限を確認しましょう。高額報酬だけを見て、身元や仕事内容のわからない募集に応募しないことが大切です。
大学生・専門学校生は、授業に合う勤務時間と入金日を選ぶ
18歳以上であれば利用できるスキマバイトもありますが、試験期間、実習、ゼミなどを含めて予定を確認してください。授業の空き時間が2時間あっても、移動や着替えを含めると働ける時間は短くなります。
短期的な不足には単発の仕事、毎月の生活費には継続アルバイトというように、使い分ける方法があります。長期休暇にまとまって働く場合も、収入を使い切らず、授業期間の生活費へ振り分けると管理しやすくなります。
勤務先を選ぶときは、給与の締め日と支払日を確認しましょう。初回給与まで時間がかかる場合、仕事を始めても今週の支払いには間に合いません。
学費が払えない場合は、カードローンより学校の相談窓口を先に確認する
学費は金額が大きく、短期のアルバイトだけで用意しにくい支払いです。延納、分納、授業料減免、学校独自の給付制度、奨学金など、在学を続けるための選択肢を確認しましょう。
窓口には、「学費の期限」「不足額」「家計が変わった事情」「すでに利用している奨学金」を伝えると、相談が進みやすくなります。制度によって締切が異なるため、支払期限を過ぎるまで待たないでください。
家計急変時は、JASSOの給付・貸与奨学金を確認する
日本学生支援機構(JASSO)は、生計維持者の死亡、事故、病気など、予期できない事情で家計が急変した場合、給付奨学金の家計急変採用を年間を通じて受け付けています。給付奨学金は返還不要ですが、対象事由、家計・学業等の基準があり、事情があるだけで自動的に採用されるわけではありません。(出典:JASSO「被災・家計急変時の給付奨学金」)
家計急変に対応する貸与奨学金には、第一種の緊急採用、第二種の応急採用もあります。貸与は卒業後等に返還する必要があるため、給付との違いを確認してください。申込みは在学する学校の奨学金窓口へ相談しましょう。(出典:JASSO「被災・家計急変時の申込み手続き」)
学生の借入れは、年齢・本人収入・返済計画が必要
成人年齢が18歳でも、すべてのローンに18歳から申し込めるわけではありません。会社ごとに対象年齢が異なり、学生を対象外とする商品もあります。
例えば、プロミスは18~74歳の本人に安定収入がある人を対象とし、主婦・学生でも条件を満たせば申込みが可能としています。ただし、高校生、定時制高校生、高等専門学校生などは対象外です。一方、アコムは学生でも20歳以上の安定収入と返済能力等を条件としています。(出典:プロミス公式「申込条件・商品内容」、アコム公式FAQ「大学生など学生でもお金を借りることはできますか」)
プロミスは、申込時の年齢が19歳以下の場合、収入証明書類の提出が必要と案内しています。少額を希望する場合でも、給与明細等の必要書類を事前に確認しましょう。(出典:プロミス公式「申込みに必要な書類の説明」)
親からの仕送りがあることと、ローン会社が求める本人の安定収入があることは同じではありません。また、借入れの申告時に、まだ受け取っていない給与や、確定していないアルバイト収入を都合よく計上しないでください。
返済額は、繁忙期の最大収入ではなく、試験期間などで勤務を減らした月の収入でも払えるか確認しましょう。継続的に収入が足りないなら、借りる前に学校や家族へ相談するほうが問題の解決につながります。
学生のアルバイト収入は、親の税金と健康保険の扶養にも関係する
学生本人の所得税と、親が受ける控除、健康保険の被扶養者認定は別です。「本人の所得税がかからない金額」だけを見て勤務を増やすと、世帯全体の負担が変わる場合があります。
日本年金機構は、2025年10月1日以降の扶養認定について、19歳以上23歳未満の人(被保険者の配偶者を除く)の年間収入要件を150万円未満と案内しています。年齢の判定時点、同居・別居に応じた生計維持等の条件もあり、学生なら誰でも一律に適用されるわけではありません。(出典:日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」)
税金についても、扶養控除や特定親族特別控除などの取扱いがあります。対象年の制度と本人の年齢・所得を確認し、親の勤務先や税務署へ相談してください。(出典:国税庁「No.1177 特定親族特別控除」)
複数のアルバイト先で働く場合は、すべての給与を合計して管理します。勤務先が違うからといって、各社の給与が別々の上限で判定されるわけではありません。
アプリでお金を借りたい場合に確認する条件と返済負担を解説
ローンアプリは、申込みや借入れ、残高確認などをスマートフォンで行うためのサービスです。アプリを使うこと自体で、審査が不要になったり、収入がなくても借りられたりするわけではありません。
消費者金融アプリは、金利・対象年齢・無利息の条件を比較する
消費者金融おすすめの代表的なサービス条件は、次のとおりです。借りられる金額は審査等で決まり、商品に表示される最大額がそのまま利用できるわけではありません。
| サービス | 金利・実質年率 | 対象年齢の基本 | 確認したい特徴 |
|---|---|---|---|
| プロミス | 年2.5~18.0% | 18~74歳 | 初回借入日の翌日から30日間無利息。所定の登録条件あり |
| アコム | 年2.4~17.9% | 20~72歳 | 初回契約日の翌日から30日間の金利0円。既存契約の金利に注意 |
| アイフル | 年3.0~18.0% | 20~69歳 | 本人の定期収入と返済能力が必要 |
| SMBCモビット | 年3.0~18.0% | 20~74歳 | 本人の安定収入が必要。返済方法・手数料も確認 |
| レイク | 年4.5~18.0% | 20~70歳 | Web申込み・契約額等で60日間/365日間無利息の条件が異なる |
(出典:各社公式「プロミス」「アコムの商品内容」「アイフル」「SMBCモビット」「レイクの貸付条件」)
金利(実質年率)は下限金利だけで比較しないでください。少額の初回利用で、必ず最も低い金利になるとは限りません。実際に適用される金利、ATM手数料、返済期間を含めて比較します。
「最短融資時間」は、受付・審査・契約・入金を分けて読む
公式サイトの最短時間は、所定の条件で手続きが進んだ場合の最短値です。例えば、プロミスはWeb契約で最短3分の融資、アコムは最短20分の融資を案内していますが、申込時間や審査により希望に添えない場合があります。
アイフルの公式案内では、Webの審査時間は最短9分※とされ、申込手続き完了時点から計測する旨が説明されています。サービス間で時間の計測範囲が同じとは限らないため、数字だけの比較には注意してください。(出典:アコム「カードローン」、アイフル「即日融資」)
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
24時間申込みを受け付けていても、深夜に審査・契約・振込まですべて完了するとは限りません。審査対応時間、本人確認書類の提出、利用する金融機関、メンテナンスも確認しましょう。
総量規制は、1社ごとではなく貸金業者からの借入れ合計で考える
消費者金融やクレジットカードのキャッシング等には、原則として年収の3分の1を超える貸付けを禁止する総量規制があります。金融庁は、対象について次のように説明しています。
銀行からの借入れや法人名義での借入れは、総量規制の対象外です。
(引用元:金融庁「貸金業法のキホン」)
総量規制対象外であることは、返済能力を超えて借りられるという意味ではありません。銀行にも審査があります。また、貸金業者からの借入れは、他社分を含めて考える必要があります。
例えば、年収120万円で、総量規制の対象となる借入残高がすでに30万円ある場合、年収の3分の1は40万円で、差額は10万円です。ただし、その差額が必ず借りられるわけではありません。これは制度上の計算例であり、利用可能額や審査結果を示すものではありません。(出典:日本貸金業協会「お借入れは年収の3分の1まで」)
本人確認・収入証明は、現在の有効な書類を用意する
本人確認書類は、免許証やマイナンバーカードなど、利用先が認める有効な書類を用意します。住所変更がある場合や、券面と申込住所が異なる場合は、追加書類が必要になることがあります。
「健康保険証があればよい」と古い情報だけで判断しないでください。本人確認方法は、制度変更やサービスごとの対応により変わっています。公式サイトの最新の一覧を確認しましょう。
貸金業者では、1社からの借入れが50万円を超える場合、または他の貸金業者分と合わせて100万円を超える場合などに、収入証明書類が必要です。これら以下の金額でも、審査等により提出を求められる場合があります。(出典:金融庁「貸金業法Q&A」)
書類不要という広告を見ても、本人確認や返済能力の審査まで不要という意味ではありません。本人の年齢・収入・他社借入れは正確に申告してください。
無利息サービスは、開始日と適用条件が違う
| カードローン | 無利息条件・期間 |
|---|---|
| プロミス | 借入日の翌日から30日間無利息 |
| アコム | 契約日の翌日から30日間無利息 |
| レイク | 契約日の翌日から365日間無利息 |
| アイフル | 最大30日間無利息 |
プロミスの30日間無利息は、初回借入日の翌日が起算日で、メールアドレス登録とWeb明細の選択等が条件です。アコムは初回契約日の翌日から30日間です。契約後しばらく借りない場合、使える無利息期間に違いが出ます。
レイクの365日間無利息には、初めての契約、Webでの申込み・契約、契約額50万円以上、契約後59日以内の収入証明書類提出と登録完了などの条件があります。借入額が1万円でも契約額の条件を満たす場合はありますが、希望どおりの契約額になるとは限りません。
60日間無利息は、初めてWebから申し込み、契約額50万円未満等の条件に該当する場合のサービスです。いずれも初回契約日の翌日から始まり、期間終了後は通常金利が適用されます。他の無利息商品との併用はできません。(出典:レイク公式「365日間無利息」「60日間無利息」)
無利息でも元金の返済は必要です。特典を受けるために、必要額以上の借入れをすることは避けましょう。
借りる前に、利息と毎月の返済原資を計算する
借入残高が変わらない単純な例では、おおよその利息は「借入額×年利÷365×日数」で計算できます。年18%で30日間借り、期間中に元金返済をしない場合の目安は次のとおりです。
| 借入額 | 30日分の概算利息 |
|---|---|
| 1万円 | 約148円 |
| 5万円 | 約740円 |
| 10万円 | 約1,479円 |
| 30万円 | 約4,438円 |
※四捨五入した説明用の試算です。無利息は適用していません。実際の利息は端数処理、日数、返済、契約条件等によって異なり、ATM手数料等は含みません。
30日の利息が小さく見えても、返済が長引くと負担は増えます。最低返済額だけを見て「毎月これなら払える」と考えず、完済までの回数と総返済額をシミュレーションしてください。
例えば毎月の手取りが8万円で、食費・家賃等に7万5,000円必要なら、単純な差額は5,000円です。しかし、通院費や教材費が発生する月には、その全額を返済へ回せないこともあります。予定外の支出を含めて考えることが大切です。
生活費に困ってお金が欲しい場合は、公的支援を確認する
収入がなく生活費が不足している場合や、家賃を払えず住まいを失うおそれがある場合は、自治体の相談窓口を利用しましょう。公的支援には返済不要の給付と、返済が必要な貸付があります。
自立相談支援機関は、必要な支援を整理する相談先
生活困窮者自立支援制度の相談窓口では、収入、住まい、就職、家計などの困りごとを相談できます。地域により名称が異なるため、自治体の公式サイトで「生活困窮」「自立相談」を確認してください。
「どの制度を申請すればよいかわからない」という段階でも相談できます。食料がない、家賃の期限が迫っている、病気で働けないなど、緊急性を具体的に伝えましょう。
相談時には、本人確認書類、給与明細や収入の記録、預金残高、家賃等の請求書があると状況を説明しやすくなります。書類がそろわないために、連絡自体を先延ばしにしないでください。
住居確保給付金は、家賃の支援を受けられる場合がある
離職や収入減少などにより、住居を失った、または失うおそれがある人が、一定の条件を満たす場合に家賃相当額の支援を受ける制度です。自治体や世帯人数等による上限があり、家賃の全額が必ず支給されるわけではありません。
家賃支援は原則3か月で、要件を満たせば最長9か月まで延長される場合があります。一般に自治体から貸主等へ直接支払われるため、好きな用途に使う現金をもらえる制度とは異なります。(出典:厚生労働省「住居確保給付金:制度概要」)
2025年4月からは、家計改善のための転居費用支援もある
住居確保給付金は2025年4月に拡充され、収入が大きく減少し、家計改善のために家賃の安い住宅へ転居する必要がある人を対象とする転居費用支援も設けられました。(出典:厚生労働省「制度変更(令和7年4月)」)
単に引っ越したいという理由で利用できるものではありません。対象となる費用、収入・資産等の要件、家計改善支援、契約前に必要な手続きを確認してください。転居後に相談すると対象にならない費用もあるため、先に窓口へ連絡しましょう。
生活福祉資金は、低所得世帯等が相談できる貸付制度
生活福祉資金は、低所得世帯、障害者世帯、高齢者世帯などを対象とする制度です。窓口は住んでいる地域の市区町村社会福祉協議会です。
給付ではなく貸付であり、必要性や償還可能性等を確認して決定されます。主婦や学生という属性だけで利用できるわけではありません。代表的な資金には、次のようなものがあります。
| 資金 | 用途の基本 | 上限額の例 |
|---|---|---|
| 緊急小口資金・通常貸付 | 緊急かつ一時的な生計維持 | 10万円以内 |
| 総合支援資金の生活支援費 | 生活再建までの生活費 | 単身世帯月15万円以内、2人以上世帯月20万円以内 |
| 総合支援資金の住宅入居費 | 敷金・礼金等 | 40万円以内 |
| 総合支援資金の一時生活再建費 | 生活再建に必要な一時的費用 | 60万円以内 |
(出典:厚生労働省「生活福祉資金貸付制度」「生活福祉資金貸付条件等一覧・通常貸付」)
上限額は全員が受け取れる金額ではありません。用途、貸付期間、返済、他制度との関係などを確認してください。申込み当日に必ず振り込まれる制度としても扱わないようにしましょう。
新型コロナウイルス感染症に伴う緊急小口資金等の特例貸付は、2022年9月末で申請受付が終了しています。通常貸付と、終了した特例の20万円等の条件を混同しないことが重要です。
求職者支援制度は、訓練と就職支援を受ける制度
雇用保険を受給できない人などが、再就職や転職に向けて職業訓練を受ける制度です。要件を満たせば、月10万円の職業訓練受講手当等を受けながら訓練を受講できます。
主な給付要件には、本人収入が月8万円以下、世帯収入が月30万円以下、世帯の金融資産が300万円以下などがあり、出席や求職活動等の条件もあります。収入の算定方法や例外、給付を受けずに訓練できる場合についてはハローワークへ確認してください。(出典:厚生労働省「求職者支援制度のご案内」、厚生労働省「職業支援・給付金などについて知る」)
主婦も対象となる場合がありますが、「働いている主婦なら誰でも10万円もらえる」「病気で働けないだけで給付される」という制度ではありません。就職する意思や訓練を受けられる状況を含めて相談しましょう。
食費や住まいが確保できない場合は、福祉事務所へ相談する
収入や資産等を活用しても最低限度の生活を維持できない場合は、生活保護の相談・申請を検討してください。借入れできる会社を探し続けることで、状況が悪化する場合があります。
相談先は、現在いる地域を所管する福祉事務所です。収入、資産、世帯の状況等により判断されます。親族に相談してからでなければ申請できないというわけではなく、必要な書類がそろわない事情がある場合も、申請について相談できます。(出典:厚生労働省「生活保護制度」)
大学生等が在学中に利用する場合は、世帯の取扱いや就学の事情などが関係します。誰でも在学したまま受給できると判断せず、学校の支援制度と合わせて個別に相談してください。
1週間から1か月の余裕があるなら、収入と支出を組み合わせて改善する
少し時間がある場合は、一つの金策だけに頼らず、継続収入と支出の見直しを組み合わせると、翌月の不足を小さくできます。初月だけ増えるお金と、毎月増えるお金を分けて考えましょう。
不要品の売却は一時的な資金、仕事は継続的な資金として使う
家にある不要品を売る方法は、初期費用を抑えてお金を用意できます。ただし、売れる品物には限りがあり、毎月同じ売上が続くとは限りません。
例えば、初月の不要品売却で2万円を得ても、翌月に同じ品物は売れません。継続して月2万円増やしたい場合は、シフト増や在宅ワークなど、翌月以降も繰り返せる方法を別に考える必要があります。
売却益を次の買物へすぐ使わず、必要な支払いと翌月の予備費へ分けると、資金不足の繰り返しを減らせます。
固定費の削減は、効果が出る月を確認する
通信費、サブスクリプション、保険、住宅費などを見直すと、毎月使えるお金を増やせる場合があります。ただし、解約した当日に現金が戻るとは限りません。
契約の更新日、解約期限、違約金、機器の分割残金、変更後の初回請求を確認してください。料金が安く見えても、必要なサービスを追加すると割高になる場合があります。
| 見直す項目 | 確認したいこと |
|---|---|
| 携帯電話 | 実際のデータ使用量、端末残金、通話料金 |
| 定額サービス | 使用頻度、年払い、解約日 |
| 保険 | 重複、必要保障、解約による不利益 |
| 住宅費 | 更新費、通勤費、転居費、支援制度 |
| 毎月の分割払い | 残額、手数料、支払終了月 |
例えば固定費を月3,000円減らせれば、12か月で3万6,000円の差になります。ただし、生活や仕事に必要な通信環境、医療や事故に備える保障を、金額だけで削らないようにしてください。
「月1万円・3万円・5万円」を増やす計画は、手取りから逆算する
目標額を決めたら、何回の仕事や何時間の作業が必要かを計算します。以下は、1回の仕事で必要経費等を差し引いた後に4,000円残ると仮定した例です。
| 月の目標 | 必要な仕事回数の例 | 計画時の確認 |
|---|---|---|
| 1万円 | 3回で1万2,000円 | 空き時間で無理なく組めるか |
| 3万円 | 8回で3万2,000円 | 週2回程度を確保できるか |
| 5万円 | 13回で5万2,000円 | 本業・学業・育児と両立できるか |
これは収入の保証ではありません。仕事が見つかるか、採用されるか、費用や税金等がどう変わるかにより実際の手取りは異なります。
5万円を目指して生活に無理が出るなら、「仕事で3万円、固定費で5,000円、支出時期の調整で当月の不足を軽減する」といった組合せも考えられます。支出時期の調整は収入ではないため、後の支払いも計画に入れてください。
AIを使う在宅ワークも、納品できる品質が必要
文章案、画像案、資料の下書きなどにAIを使うことはできますが、操作できるだけで依頼者の求める成果物を納品できるとは限りません。
事実確認、文章の修正、画像の利用条件、個人情報の扱いなど、受注者が確認する工程は残ります。依頼者がAI利用を認めているか、機密情報を入力してよいかも契約前に確認してください。
「AIを使えば未経験でもすぐ高収入」といった宣伝で、有料ツールや講座を先に契約する必要はありません。無料や低負担で試せる範囲から、作業時間と成果物の品質を確かめましょう。
写真販売・ブログ・動画配信は、今月の生活費を保証する方法ではない
写真やイラストの販売、ブログ、動画配信には収益化の可能性があります。ただし、購入者や視聴者を集める時間、審査、最低支払額等があり、開始直後から安定収入になるとは限りません。
すでに作品や実績、読者がいる人と、初めて始める人では条件が違います。趣味や長期的な仕事づくりとして取り組む場合も、当面の生活費は別の方法で確保するほうが見通しを立てやすくなります。
セルフバックや口座開設の特典も、一度限りの条件付き報酬です。入金期限、対象条件、購入・取引の必要性を確認し、特典のために不要な金融契約や投資を増やさないようにしましょう。
自分の資産を使う方法は、失う可能性も含めて比較すること
預金や保険、価値のある所有物がある場合は、一般的なカードローンとは異なる方法もあります。ただし、審査がない、または少ないことと、費用やリスクがないことは別です。
定期預金は、中途解約と担保貸付を比較する
定期預金を持っている場合、普通預金へ移すために中途解約する方法や、対象となる預金を担保に貸越を利用する方法があります。利用できる仕組み、借入限度、利率は金融機関や口座によって異なります。
借りる場合には利息が発生します。中途解約の場合には、預金の利息が当初予定より少なくなる場合があります。短期間で戻せるお金なのか、戻す見込みがないお金なのかを考え、双方の費用を比較してください。
「すべての銀行で預金の90%を借りられる」といった一律の理解は避け、契約中の金融機関の条件を確認しましょう。
生命保険の契約者貸付は、対象契約と失効リスクを確認する
解約返戻金のある保険の一部では、契約者貸付を利用できる場合があります。すべての生命保険で借りられるわけではなく、一般に契約者が手続きを行います。
利用可能額、金利、入金方法、利息の扱いは保険契約によって異なります。返済をしないと利息が積み上がり、保険の効力や保険金の支払いに影響する場合があるため、「返せなくても相殺されるだけなので問題ない」と考えないでください。
保険を解約して現金を受け取る方法と比較する場合も、失われる保障や再加入の条件を確認しましょう。金策のために新しい保険へ加入する方法としては適していません。(出典:生命保険文化センター「配当金の引出し・契約者貸付」)
質入れは、品物を手放す可能性と費用を確認する
質店に所有物を預けてお金を借りる方法です。返済できれば品物を戻せますが、期限までに必要な支払いができなければ、品物を失う可能性があります。
査定額、質料、期限、延長条件、必要な本人確認書類、年齢等の条件を店で確認してください。「品物を残したい」という希望があっても、返済の見込みが薄ければ、売却との費用比較が必要です。
思い入れの強い品や、生活・仕事で必要な物は、失った場合の影響が大きくなります。借入額だけで決めないようにしましょう。
お金が欲しくても避けたい危険な方法について紹介
お金に困っているときは、簡単さや高額報酬に目が向きやすくなります。条件が不明確なまま本人確認書類を渡したり、契約を急がされたりする募集には注意してください。
SNSの個人間融資や「審査なし」の勧誘を利用しない
SNSで「誰にでも貸す」「ブラックでも融資」「主婦や学生歓迎」などと勧誘する相手は、正規の金融機関とは限りません。個人を装ったヤミ金融や、個人情報の取得を目的とする場合があります。
金融庁は、SNS等の個人間融資で、違法な高金利や個人情報の悪用などの被害に巻き込まれる危険性を案内しています。(出典:金融庁「SNS等を利用した『個人間融資』にご注意ください」)
先に保証金を送る、通帳やキャッシュカードを渡す、銀行のログイン情報や認証コードを教えるよう求められたら、取引を進めないでください。既に渡した場合は、金融機関や警察等へ早く相談しましょう。
後払い・携帯キャリア決済の現金化で不足を埋めない
後払いサービスで商品を購入して換金する、携帯キャリア決済で購入した品を業者へ売る、ショッピング枠を現金化するといった方法は、後日に支払いが残ります。
受け取る金額が商品代金より少なければ、差額の負担が生じます。翌月の支払いを増やすため、今月の不足がさらに大きくなる可能性があります。サービスの利用規約に反する場合もあります。
金融庁は、後払い現金化や先払い買取現金化について、高額な支払いや多重債務等の危険を案内しています。携帯電話のアプリで簡単に手続きできることを、負担の小ささと結び付けないでください。(出典:金融庁「違法な金融業者にご注意」)
タスク副業で報酬の受取り前に送金を要求されたら中断する
「動画にいいねをする」「スクリーンショットを送る」などの簡単な作業で報酬を得られると勧誘し、後から参加費やミスの修復費を請求する手口があります。
消費者庁は、タスク副業で実際には高額を送金させる事業者について注意喚起しています。最初に少額の報酬が支払われても、それだけで安全性を判断しないでください。(出典:消費者庁「『タスク副業』で報酬が支払われるとうたい、実際には高額を送金させる事業者に関する注意喚起」)
「出金するには税金や保証金が必要」「今払えば全部戻る」と追加送金を求められた場合は、画面ややり取りを保存して相談しましょう。消費者ホットライン188は、地域の消費生活相談窓口につながる番号です。(相談先:消費者庁「消費者ホットライン」)
高額な教材・サポート契約で借金を増やさない
仕事を始める前に、高額なマニュアルやサポートの契約を求められる場合があります。「すぐ取り返せる」「収入がなければ返金」と説明されても、契約内容と実際の返金条件は確認が必要です。
消費者庁は、簡単な副業をうたい高額なサポートプランを契約させる事業者について注意喚起しています。(出典:消費者庁「簡単な副業をうたい高額なサポートプランを契約させる事業者に関する注意喚起」)
「お金がないなら借りて契約すればよい」と言われた場合は、その場で申込みを進めず、相談窓口等へ確認してください。お金を得るつもりが、先に大きな支払いを抱えることがあります。
投資・ギャンブルで生活費を取り戻そうとしない
生活費や学費として必要な資金を、短期間の投資やギャンブルで増やす計画は、損失が出たときの影響が大きくなります。借入金で行う場合は、損失に加えて返済も残ります。
「必ず儲かる」「元本保証」「特別な情報がある」といった勧誘も、そのまま信用しないでください。投資を学ぶことと、今日の支払いを投資で用意することは分けて考える必要があります。
仕事内容が不明な高額バイトは、応募・情報提供をしない
「荷物を受け取るだけ」「口座を貸すだけ」「現金を運ぶだけ」など、実態がわからない募集には注意が必要です。犯罪に関わる役割を、簡単な仕事として募集している場合があります。
報酬額のほかに、雇用主、具体的な業務、勤務地、支払条件を確認してください。個人の口座の譲渡や、他人のための携帯電話契約を求められる仕事は進めないでください。
身分証を送った後に脅された場合も、指示に従い続けるのではなく、警察へ相談しましょう。緊急時は110、緊急でない警察相談は#9110が窓口です。(相談先:警察庁「ご意見、各種相談・情報提供等」)
お金の不足が続く人は、借入れ先を増やす前に収支を点検する
毎月お金が足りない状態では、借入れで支払いを済ませても、翌月に元金返済と利息が加わります。不足の原因を見える形にし、必要な相談につなげましょう。
30日分の入金・支払いを並べて、足りなくなる日を特定する
家計簿を細かく作れない場合でも、給料日、家賃、カード引落し、通信費、食費の予定を並べると、いつ残高が不足するかを確認できます。
クレジットカード、後払い、分割払いは、購入した日と引落日が違います。銀行口座の現在残高だけでなく、すでに確定している未払い額を引いた「実際に使えるお金」を見ましょう。
月の収支が黒字でも、支払日が先に集中すれば途中で不足します。毎月の赤字なのか、一時的な日程の問題なのかを区別できると、相談先に説明しやすくなります。
少額の予備費を作り、予定外の支払いに備える
大きな貯金目標を立てる前に、1,000円、3,000円など小さな予備費から始める方法があります。給与日に使う口座と分け、通院や交通費などの急な支出に充てます。
既に食費が足りない場合に、無理に積み立てる必要はありません。まず暮らしを維持し、収支が改善した段階で予備費を作りましょう。
毎月の赤字が解消しない場合は、節約だけで対応するのが難しいこともあります。家計改善支援、就労支援、給付制度を組み合わせて相談することが大切です。
借金返済のために借りている場合は、専門窓口へ相談する
返済日ごとに別の会社から借りる、カード代金を払うためにキャッシングをする、借入残高を把握できていないといった状態は、早めに相談したいサインです。
日本貸金業協会の貸金業相談・紛争解決センターでは、借入れや返済等の相談を受け付けています。借入先、残高、毎月の返済額、収入、生活費をまとめておくと説明しやすくなります。(出典:日本貸金業協会「貸金業相談・紛争解決センター」)
| 相談したい内容 | 主な相談先 |
|---|---|
| 消費者金融等の借入れ・返済 | 日本貸金業協会、契約先の相談窓口 |
| 借金の整理や法的な対応 | 法テラス、弁護士、司法書士等 |
| 生活費・住まい・就職 | 自治体の自立相談支援機関 |
| 副業契約や現金化等のトラブル | 消費生活センター・消費者ホットライン188 |
| 脅迫、犯罪の疑い | 警察 |
窓口ごとに対象や費用、受付時間は異なります。返済が難しい事情を隠して借入れを増やすより、今の状況で使える対応を確認しましょう。
お金が欲しいときのよくある質問
最後に、お金が欲しい時のよくある質問について紹介しています。
- 働かずにお金を用意する方法はありますか?
-
自分の不要品を売る、受給資格のある給付を申請する、契約中の預金や保険の仕組みを確認するといった方法があります。ただし、所有物や制度の要件が必要で、誰でも無条件に大金を得られるものではありません。働けない事情があり生活費が不足している場合は、自治体へ相談してください。
- 今日中に1万円欲しい場合は、何から確認すればよいですか?
-
手元の残高、すでに確定したアプリの売上・給与、不要品の店頭買取、支払先への相談を確認します。返済原資がある場合は正規の借入れも候補ですが、審査や入金が当日に終わる保証はありません。食費や住まいがないなど切迫した事情は、相談窓口へ具体的に伝えましょう。
- アプリで本当に現金を受け取れますか?
-
給与や販売代金等を銀行へ振り込めるサービスがあります。一方、ポイントやギフト券しか受け取れないサービスもあります。出金条件、最低額、手数料、銀行への反映時期を確認してください。アプリ内残高だけで、今日使える現金と判断しないことが大切です。
- お金が欲しい主婦が、スマートフォンだけで稼ぐことはできますか?
-
不要品の出品、求人への応募、対応可能な小規模業務などは候補になります。ただし、在宅でまとまった収入を得る仕事は、パソコンや作業環境が必要になることもあります。自分の端末で納品まで完了できるかを確認し、簡単な作業で高収入を保証する宣伝には注意しましょう。
- 収入がない専業主婦でもお金を借りられますか?
-
本人の安定収入を求める一般的な消費者金融ローンは利用対象になりません。配偶者に収入がある人の申込みを認める一部の銀行商品や、配偶者貸付の取扱いがある業者では相談できる場合があります。条件、同意、審査、返済原資を確認し、配偶者の名義や収入を無断で使わないでください。
- 学生は18歳になれば、どのアプリでも借りられますか?
-
いいえ。成人年齢と各サービスの対象年齢は異なります。18歳から申し込める商品でも、高校生等は対象外で、本人の安定収入などが必要です。20歳以上を条件とする会社や学生対象外の商品もあるため、申込資格を確認してください。
- アルバイトをしていない学生がお金を借りるにはどうすればよいですか?
-
本人の収入がない学生は、一般的なカードローンの条件を満たしにくくなります。学費や生活費なら、学校の学生支援窓口、奨学金、保護者、自治体への相談を先に行いましょう。給付と貸与の違いを確認し、必要な書類や申込期限を聞いてください。
- 日払いの仕事なら、働いた当日に必ず受け取れますか?
-
必ずではありません。給与の計算単位を日ごとにする意味の「日払い」や、後日の振込となる仕事もあります。勤務後の報酬確定、申請期限、振込日、手数料を確認してください。
- ポイントアプリで月5万円を目指してもよいですか?
-
達成を前提に生活費の計画を立てるのは避けましょう。高額な案件には購入や金融サービス利用等の条件があり、毎月繰り返せない場合もあります。必要な支出に付随する特典と、追加負担なしで得られる報酬を分けて確認してください。
- 在宅ワークは、未経験でも毎月安定して稼げますか?
-
最初から安定収入になるとは限りません。受注数、手数料、検収、作業時間、継続契約に左右されます。小さな仕事で手取りと作業時間を記録し、単価や依頼内容を改善しながら継続できる仕事を探しましょう。
- 審査なしで借りられるアプリはありますか?
-
一般的な無担保カードローンでは、申込み時に返済能力等の審査があります。既存の契約枠から追加借入れできる場合と、新規申込みで審査不要という話は別です。SNS等の「誰でも審査なしで融資」という勧誘には応じないでください。
- 後払いアプリを使えば、お金がなくても解決できますか?
-
支払い時期を後へ動かせても、費用そのものがなくなるわけではありません。翌月に支払える収入があるかを確認する必要があります。現金化を目的に商品を購入すると、手数料等の負担や規約違反、トラブルにつながる可能性があります。
- 公的支援は、申請した日にお金をもらえますか?
-
多くの制度には書類確認や審査があり、即日の入金を前提にできません。今日食べるものがない、住まいを失うおそれがあるなど、緊急の事情は窓口へ伝えてください。現金給付だけでなく、利用できる支援を確認することが大切です。
- 副業の収入が20万円以下なら、申告は一切不要ですか?
-
一律にはいえません。一定の給与所得者についての所得税の申告不要の取扱いと、住民税の申告は別です。また、20万円は原則として売上ではなく必要経費を差し引いた所得で考え、収入の種類や他の申告理由によって対応が変わります。税務署と自治体で自分の条件を確認してください。(出典:国税庁「申告が必要かなどを調べる」)
- お金を借りて副業教材を買えば、早く稼げますか?
-
教材を購入しただけで収益が発生する保証はありません。高額契約と借入れを急がせる勧誘には注意が必要です。無料や低負担で試せる範囲から始め、仕事内容、契約、返金条件を確認しましょう。既に契約で困っている場合は消費生活相談窓口を利用してください。
- 親や配偶者に絶対知られずに借りることはできますか?
-
郵送を減らせる契約方法等はありますが、通知、口座明細、返済の遅れによる連絡などから知られる可能性をゼロにはできません。配偶者貸付など同意が必要な方法もあります。秘密にするために収入や名義を偽らず、返済可能性を優先して判断してください。
まとめ│お金が欲しいときは今の不足と翌月の負担を一緒に考える
今日必要なお金なら、不要品の店頭買取、確定済みの売上や給与の出金、支払先への相談から確認しましょう。主婦は収入の有無と家事・育児に使う時間、学生は年齢と学業・学費の事情によって方法を選ぶ必要があります。
アプリを使う場合は、何をしてお金を得るのか、いつ銀行に入るのか、手数料を引いていくら残るのかを確認してください。来月以降も不足するなら、仕事と固定費の見直し、公的支援を組み合わせることが大切です。
借入れは一時的な資金を用意する手段ですが、返済に回せる収入がなければ負担が増えます。生活費や学費に困ったときは、自治体や学校へ相談し、SNSの個人間融資や現金化、高額な副業契約を避けましょう。
まずは「最も近い支払日」「不足額」「次の入金日」を紙やスマートフォンに書き出し、自分に使える方法から一つずつ確認してください。