【PR】本ページはプロモーションが含まれています。
使い道を限定せず、できるだけ低金利でまとまったお金を借りたいときに選択肢となるのが「フリーローン」です。銀行が提供するフリーローンは、旅行や家具・家電の購入、冠婚葬祭など幅広い用途に利用できる商品が多く、複数の借入を一本化する「おまとめ」や「借り換え」に対応した商品もあります。
ただし、フリーローンは銀行によって金利や融資限度額、申込条件、対応地域などが大きく異なります。「できるだけ低金利で借りたい」「全国から申し込めるフリーローンを探している」「複数のローンをまとめたい」など、目的によって適した商品は変わるため、金利だけを見て決めるのではなく、借入条件まで比較することが重要です。
そこで本記事では、2026年の最新情報をもとに、おすすめのフリーローン・使い道が自由なカードローン20社を比較して紹介します。
なお、一般的なフリーローンは必要な金額を一括で借り、その後は返済していく「証書貸付」が中心です。一方、カードローンは利用限度額の範囲内で繰り返し借入できます。
両者は異なるローン商品ですが、カードローンにも原則として使い道が自由な商品があるため、本記事では金利だけでなく、融資スピードや借入・返済のしやすさまで含めて選択肢を紹介します。
フリーローンの選び方や審査で確認されるポイント、借り換え・おまとめで利用するときの注意点についても解説しますので、自分に合った借入先を探している方は参考にしてください。
フリーローンおすすめランキング!金利や人気度で比較
フリーローンを選ぶときに「金利が低いところを選べばいい」と考えている方も多いかもしれません。しかし、比較すべきポイントは金利だけではありません。
- 適用される金利はどのくらいか
- 必要な金額まで借りられるか
- 資金使途に制限がないか
- 借り換え・おまとめに利用できるか
- 申込から融資までどの程度かかるか
- WEBだけで手続きを進められるか
- 居住地や勤務地などの地域制限がないか
- 申込年齢や収入などの利用条件を満たしているか
特にまとまった金額を長期間借りる場合は、わずかな金利差でも最終的な利息負担に差が出ます。ただし、広告などに表示されている「最低金利」が必ず適用されるわけではありません。
実際の適用金利は借入金額や審査結果などによって決まるため、最低金利だけではなく上限金利まで確認して比較することが大切です。また、一般的なフリーローンは一度融資を受けた後に追加借入ができません。
「必要な金額を一度だけ借りて計画的に返済したい」のであればフリーローン、「必要になったときに追加で借りられるようにしたい」のであればカードローンというように、利用目的から選ぶ方法もあります。
フリーローンおすすめトップ5の比較表
※1 一部例外あり
※2 お申込み時間や審査によりご希望に添えない場合がございます。
1位 横浜銀行カードローン|最大1,000万円で借り換え・おまとめにも対応
横浜銀行カードローンは、最大1,000万円まで借りられる銀行カードローンです。金利は年1.5%~14.6%で、借入限度額に応じて適用金利が決まります。
たとえば借入限度額100万円以下なら年14.6%ですが、300万円超400万円以下なら年6.8%、500万円超600万円以下なら年4.5%となっており、まとまった金額を借りたい人にも選択肢となります。
また、横浜銀行では審査結果を最短即日に回答しており、契約手続きの時間などの条件を満たせば当日の借入も可能です。銀行ローンは融資まで時間がかかるイメージがありますが、急ぎで資金を用意したい人にとっても検討しやすい商品でしょう。原則勤務先への電話による在籍確認もありません。
さらに、他社ローンの借り換え・おまとめにも対応しています。複数のカードローンなどを利用している場合は、横浜銀行カードローンにまとめることで返済先を一本化できる可能性があります。ただし、利用できる地域には注意が必要です。申し込めるのは、次の地域に居住または勤務している人に限られます。
- 神奈川県内全地域
- 東京都内全地域
- 群馬県の前橋市・高崎市・桐生市
全国対応のカードローンではないため、対象地域以外に住んでいて勤務先も対象地域外の場合は申し込めません。一方、対象地域に住んでいる、または勤務しているのであれば、最大1,000万円の利用限度額と最短即日審査を両立した有力な選択肢です。
また、申込時点では横浜銀行の口座を持っていなくても問題ありません。ただし、契約手続きまでには横浜銀行の普通預金口座が必要になります。
横浜銀行カードローンの商品情報
| 利用条件 | 1.ご契約時満20歳以上69歳以下の方 2.安定した収入のある方、およびその配偶者 (パート・アルバイトの方も可。学生の方は不可。年収には年金を含みます。) 3.次の地域に居住またはお勤めの方 ・神奈川県内全地域 ・東京都内全地域 ・群馬県内の以下の市 ・前橋市、高崎市、桐生市 4.保証会社(SMBCコンシューマーファイナンス(株))の保証が受けられる方 5.横浜銀行ならびにSMBCコンシューマーファイナンス㈱の個人情報の取り扱いに同意される方 |
|---|---|
| 借入限度額 | 10~1,000万円(10万円単位) |
| 金利 | 年1.5%~14.6%(変動金利) |
| 融資スピード | 最短即日 |
| 電話の在籍確認 | 原則、勤務先への電話による在籍確認なし |
| パート・アルバイト | 申込み可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 事業用資金を除く個人消費資金一般 |
| 特徴やポイント | 横浜銀行と取引がなくても申込可能(契約までに口座開設が必要) |
2位 楽天銀行スーパーローン|全国から申し込めて楽天ユーザーにもおすすめ
楽天銀行スーパーローンは、年1.9%~14.5%、最大800万円まで利用できるカードローンです。一般的なフリーローンは契約時に必要な金額をまとめて借り、その後は返済のみとなります。一方、楽天銀行スーパーローンなら利用限度額の範囲内で繰り返し借入できるため、「今後も急な出費に備えて借入枠を確保しておきたい」という人に向いています。
また、楽天ユーザーにとって注目したいのが、楽天会員ランクに応じた審査優遇です。楽天銀行では楽天会員ランクに応じてカードローンの審査を優遇すると明記しています。ただし、一部例外があり、すべての楽天会員が審査で優遇されるわけではありません。
さらに、2026年8月17日から11月9日9時59分までのWEB申込を対象として、一定の条件を満たすと2027年1月15日まで借入金利が通常金利の半分になるキャンペーンも実施されています。キャンペーン期間中の金利は年0.95%~7.25%です。期間限定のため終了後は通常金利に戻りますが、キャンペーン期間中に借入先を探している人なら確認しておきたいポイントです。
楽天銀行スーパーローンは全国から申し込めるため、地域限定の横浜銀行カードローンを利用できない人にもおすすめです。特に、楽天のサービスを普段から利用している人や、フリーローンのように使い道が自由で、必要に応じて追加借入もできるローンを探している人は候補に入れてみてください。
楽天銀行スーパーローンの商品情報
| 利用条件 | 以下の条件をすべて満たしていること ①満年齢20歳以上62歳以下の方(※1) ②日本国内に居住している方(外国籍の方は永住権または特別永住権をお持ちの方) ③お勤めの方で毎月安定した定期収入のある方、または専業主婦の方 ④楽天カード株式会社または三井住友カード株式会社の保証を受けることができる方 (※2) ※1 但し、パート・アルバイトの方、及び専業主婦の方は60歳以下 ※2 楽天銀行が認めた場合は不要です |
|---|---|
| 借入限度額 | 最大800万円 |
| 金利 | 年1.9%~14.5% |
| 融資スピード | 最短即日から |
| 電話の在籍確認 | あり |
| パート・アルバイト | 申込み可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 使途自由(事業用資金を除く) |
| 特徴やポイント | 定期的に金利半額キャンペーン実施中 |
3位 プロミス|短期間の借入なら30日間無利息を活用できる
「できるだけ早くお金を借りたい」という人にはプロミスがおすすめです。プロミスの金利は年2.5%~18.0%で、銀行フリーローンと比べると上限金利は高めです。しかし、プロミスにははじめて利用する人を対象とした30日間無利息サービス*があります。
しかも無利息期間が始まるのは「契約日の翌日」ではなく、初回借入日の翌日から30日間*です。契約してから実際に借りるまで日数が空いても無利息期間を消費しないため、必要になったタイミングから30日間を利用できます。
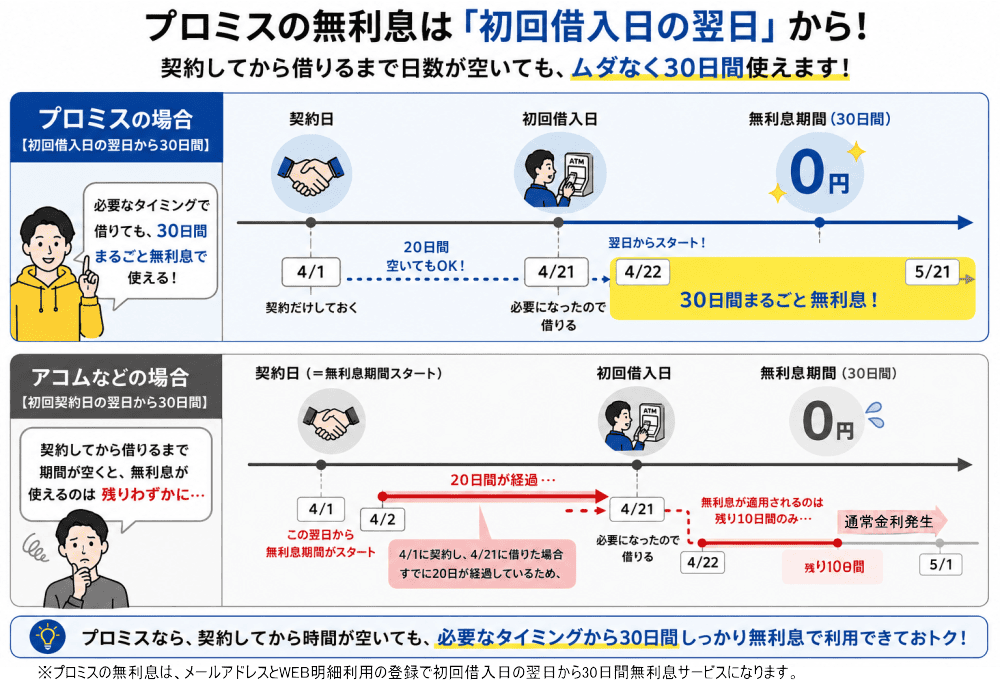
たとえば、ボーナスや給料などで短期間のうちに完済できる見込みがある場合は、銀行フリーローンより上限金利が高くても、無利息サービスを利用することで支払利息を抑えられるケースがあります。そのため「消費者金融は金利が高いから候補から外す」のではなく、借入金額と利用期間を含めた実際の利息額で比較することが重要です。
また、プロミスは申込完了から最短3分で融資可能です(お申込み時間や審査によりご希望に添えない場合がございます)。銀行フリーローンでは審査や契約に数日以上かかる商品もあるため、「今日中にお金が必要」という状況ではプロミスの融資スピードが大きなメリットになります。さらに、Webやお金借りるアプリから24時間365日申し込め、条件を満たせば郵送物なし・カードレスで利用できます。
プロミスは低金利を最優先して長期間借りたい人より、「すぐに借りたい」「短期間で返済できる」「無利息期間を活用したい」という人に適した選択肢です。銀行のフリーローンとプロミスでは商品の性質が異なるため、借入期間まで考えて比較するとよいでしょう。
プロミスの商品情報
| 利用条件 | 年齢18~74歳のご本人に安定した収入のある方。 ※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。 ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。 また、収入が年金のみの方はお申込いただけません。 |
|---|---|
| 借入限度額 | 最大800万円 |
| 金利 | 年2.50%~18.00% |
| 融資スピード | 最短3分 ※お申込み時間や審査によりご希望に添えない場合がございます。 |
| 電話の在籍確認 | 原則勤務先への電話による在籍確認なし |
| パート・アルバイト | 申込み可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 使途自由(事業用資金を除く) |
| 特徴やポイント | 18歳19歳も安定収入があれば融資可能(高校生不可) |
4位 しずぎんフリーローン|おまとめにも利用できて最大500万円
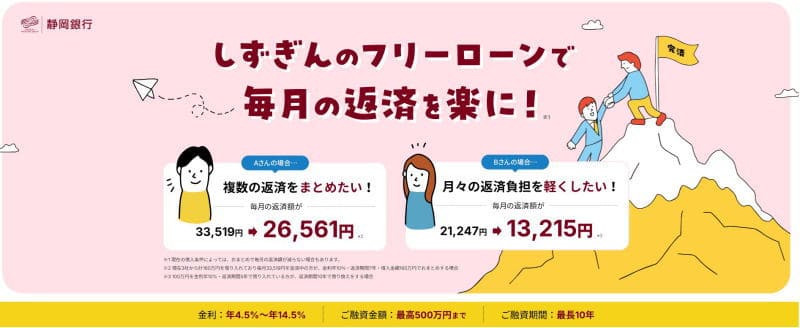
しずぎんフリーローンは、使い道が自由で最大500万円まで借りられる静岡銀行のフリーローンです。金利は固定金利で年4.5%~14.5%。審査結果によって、年4.5%・年7%・年9%・年10%・年12%・年14.5%の6段階から適用金利が決定されます。借入後に市場金利が上昇しても契約時の金利が変わらないため、返済計画を立てやすい点もメリットです。
最大の特徴は、資金使途を証明する見積書などが原則不要なことです。生活費、冠婚葬祭、趣味・レジャー、車検、免許取得費用など幅広い用途に利用でき、複数ローンのおまとめにも対応しています。事業性資金には利用できません。
複数のカードローンやクレジットなどを利用している場合は、しずぎんフリーローンにまとめることで返済日を毎月1回に集約できる可能性があります。ただし、おまとめによって必ず金利や毎月の返済額が下がるわけではありません。返済期間を長くすると月々の負担は軽くなっても総支払利息が増える場合があるため、総返済額まで確認しましょう。
また、静岡銀行の口座を持っていない人でも事前審査に申し込めます。申込から借入までは来店不要で進められ、アルバイトや契約社員も申込対象です。一方で、融資スピードを重視する人には向きません。事前審査結果は最短3営業日、インターネットでの事前審査申込から融資までは最短2週間となっています。
「今日・明日中に借りたい」という人はカードローン、「時間に余裕があり、一度まとまった金額を借りたい」という人はしずぎんフリーローンというように使い分けるのがおすすめです。
しずぎんフリーローンがおすすめなのは、複数の借入をまとめたい人や、使い道を細かく証明せずにまとまった金額を借りたい人です。
しずぎんフリーローンの商品情報
| 利用条件 | お申込み時の年齢が満20歳以上70歳未満で、保証会社の保証が受けられる方 ※外国人の方は永住者または特別永住者の方に限ります ※学生の方はお申し込みいただけません |
|---|---|
| 借入限度額 | 最高500万円まで |
| 金利 | 年4.5%~14.5%(固定金利) |
| 融資スピード | WEB申込で最短2週間 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 申込み可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 使途自由(事業用資金を除く) |
| 特徴やポイント | 見積書など原則不要で借入可能 |
5位 三井住友銀行カードローン|最短当日審査・スマホ完結に対応
三井住友銀行カードローンは厳密にはフリーローンではありませんが、事業性資金を除いて使い道が原則自由で、銀行ならではの金利で利用できるため、使途自由のローンを探している人の選択肢になります。金利は年1.5%~14.5%、利用限度額は10万円~800万円です。
フリーローンとの大きな違いは、利用限度額の範囲内で繰り返し借入できること。一度だけまとまった金額を借りて返済するフリーローンに対し、三井住友銀行カードローンなら必要になったときに再度借入できます。また、審査回答は最短当日です。
銀行カードローンのため必ず当日借りられるわけではありませんが、一般的なフリーローンと比べてスピードを重視したい人には利用しやすい商品です。さらに、三井住友銀行の普通預金口座を持っていなくても申し込めます。
カードレス契約を選択すれば、カードを発行せずにアプリを使って借入・返済できるため、ローンカードを持ち歩きたくない人にも向いています。カードを利用する場合は、三井住友銀行ATMのほか、セブン銀行ATMやローソン銀行ATMなどの提携コンビニATMを手数料無料で利用できます。
なお、適用金利は利用限度額によって異なります。たとえば利用限度額100万円以下では年12.0%~14.5%、300万円超400万円以下では年7.0%~8.0%、700万円超800万円以下では年1.5%~4.5%です。そのため、最低金利の年1.5%だけを見て判断せず、自分の希望限度額で適用される金利帯を確認して比較することが大切です。
三井住友銀行カードローンの商品情報
| 利用条件 | 当行の普通預金口座をお持ちでなくとも、以下の条件を満たしていれば、お申込可能です。 ・ご本人さまからのお申込であること ・満20歳以上満69歳以下の方 ・原則安定したご収入のある方(年金収入のみの方はご利用いただけません) ・当行指定の保証会社(SMBCコンシューマーファイナンス株式会社)の保証を受けられる方 ・お使いみちが事業性資金以外の方 |
|---|---|
| 借入限度額 | 10万円~800万円 |
| 金利 | 年1.5%~14.5% |
| 融資スピード | 最短当日 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 申込み可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 使途自由(事業用資金を除く) |
| 特徴やポイント | 銀行でも最短当日借入が可能でカードレスも対応 |
6位 ちばぎんフリーローン|最大800万円・最長15年で返済可能
ちばぎんフリーローンは、千葉銀行が提供している一括借入型のフリーローンです。借入金額は資金使途・所要資金が書面で確認できる場合は、最大500万円。書面なしの場合は最大200万円、最長10年となっており、まとまった金額を長期間で返済したい人に向いています。
原則、千葉県・東京都・茨城県・埼玉県・神奈川県にお住まいの方が申込み条件となっており、パート・アルバイト・年金収入のみの方は利用不可のため、ハードルが高くなっています。
フリーローンなので、カードローンのように限度額内で何度も借りる商品ではありません。契約時に必要な金額をまとめて借り、その後は完済に向けて毎月返済していきます。追加借入しにくい仕組みは一見デメリットにも見えますが、「必要な金額以上に借りたくない」「借入残高を計画的に減らしていきたい」という人にとってはメリットです。
また、返済期間を最長10年まで設定できるため、高額な借入を毎月の収入から無理なく返していきたい人にも比較しやすい商品です。ただし、返済期間を長くすると毎月の返済額を抑えやすくなる一方、利息を支払う期間も長くなります。「月々いくら払うか」だけではなく、最終的な総返済額までシミュレーションして返済期間を決めることが重要です。
金利は、資金使途・所要資金が書面で確認できる場合は年3.15%~6.05%、確認資料無しの場合は年6.65%~7.05%とかなりの低金利になっているのが特徴です。申込みはWEBで完結し、仮審査の回答は最短1日なのも嬉しい点です。
ちばぎんフリーローンの商品情報
| 利用条件 | ■資金使途・所要資金が書面で確認できる場合 ・融資時の年齢が満18歳以上満65歳未満、最終約定返済時満70歳未満の方 ■資金使途・所要資金が書面で確認できない場合 ・融資時の年齢が満20歳以上満65歳未満、最終約定返済時満70歳未満の方 その他以下の全ての条件を満たす個人のお客さま(※) (外国人のお客さまは永住許可を受けている方が対象となります) ・安定継続した収入のある方(パート・アルバイト・年金収入のみの方はご利用いただけません) ・原則、千葉県・東京都・茨城県・埼玉県・神奈川県にお住まいの方 ・その他、当行が定める基準を満たし、当行所定の保証会社(ちばぎん保証株式会社または株式会社ジャックス)の保証を受けられる方 |
|---|---|
| 借入限度額 | 10万円~500万円 |
| 金利 | 年1.5%~14.5% |
| 融資スピード | 数日~数週間 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 不可 |
| 他社借換えの可否 | 不可 |
| 資金使途 | 原則自由ですが、事業性資金、投機性資金、カードローンのお借り換え資金は除きます。 |
| 特徴やポイント | 見積書などの書面が用意できれば年3.15%~6.05%の低金利で借りれる |
7位 三井住友銀行フリーローン(無担保型)|年6.875%の低金利が魅力
三井住友銀行フリーローン(無担保型)は、旅行や家具・インテリアの購入、結婚、引っ越しなど、さまざまな目的に利用できるローンです。2026年9月現在の金利は年6.875%の変動金利となっています。
カードローンのように年1.5%~14.5%という金利幅があるわけではなく、現在の店頭金利では年6.875%となっているため、条件に合う人ならまとまった金額を比較的低い金利で借りられるのがメリットです。借入金額は10万円~300万円で、返済期間は1年以上10年以内です。なお、リフォーム資金に限っては最大800万円まで利用できます。
ただし、「フリーローン」という名称から何にでも自由に使えると考えるのは注意が必要です。三井住友銀行フリーローンでは、見積書や契約書などによって資金使途を確認できることが原則となっています。
そのため、下記などには利用できますが、生活費など支払先へ一括して支払えない資金や事業性資金、投機性資金などには利用できません。
- 家具・インテリア購入
- 旅行
- 結婚関連費用
- リフォーム
- 引っ越し
さらに重要なのが、他金融機関からの借り換え資金には利用できないことです。おまとめ・借り換えを目的にフリーローンを探しているなら、しずぎんフリーローンなど別の商品を検討しましょう。
また、申込はWebから24時間できますが、契約時には原則としてローン契約機での手続きが必要です。三井住友銀行の普通預金口座を持っていない場合は、契約までに口座開設も必要になります。
三井住友銀行フリーローン(無担保型)の商品情報
| 利用条件 | 以下の条件をすべて満たされる方 ・お申込時満20歳以上、満65歳以下の方 ・前年度税込年収が200万円以上(個人事業主の方は所得金額)で、現在安定した収入のある方(年金収入のみの方はご利用いただけません) ・当行指定の保証会社であるSMBCコンシューマーファイナンス株式会社の保証を受けられる方 ・ご契約時に当行(ローン契約機)にご来店いただける方 ・ただし、リフォーム資金でお借入金額が300万円を超える場合は、郵送でのご契約となります。 ・日本国内在住の方 |
|---|---|
| 借入限度額 | 10万円以上300万円以内(1万円きざみ) |
| 金利 | 年6.875%(変動金利) ※2026年9月時点の金利 |
| 融資スピード | 数週間~1ヶ月以上 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 不可 |
| 他社借換えの可否 | 不可 |
| 資金使途 | ご自宅のリフォーム資金、家具・インテリアの購入資金、旅行資金、ご婚礼に伴う資金等、さまざまなお使いみちにご利用いただけます。 以下のお使いみち等は除きます。 ・事業性資金 ・投機性資金 ・見積書や契約書等により確認できない資金 ・個人間の売買契約 ・お借入資金をお支払先に一括してお支払いいただけない資金(家賃・生活資金等) ※リフォーム資金は分割してお支払いいただけます(融資は一括となります)。 ・すでにお支払済の資金 ※リフォーム資金は着手金・前金等の一部お支払済の資金(支払後2ヵ月以内)を、お借入資金に含むことが可能です。ただし、残代金についてはご融資実行後にお支払いいただく必要がございます。 ・当行または他金融機関からのお借り換え資金 ※リフォーム資金は担当までお問い合わせください。 ※なお、上記以外にもお申し込みできない場合があります。お使いみちにつきましては担当までお問い合わせください。 |
| 特徴やポイント | 低金利で借りられるが審査が長いのがデメリット |
8位 きらぼし銀行フリーローン|最大1,000万円でおまとめ・借り換えにも使える
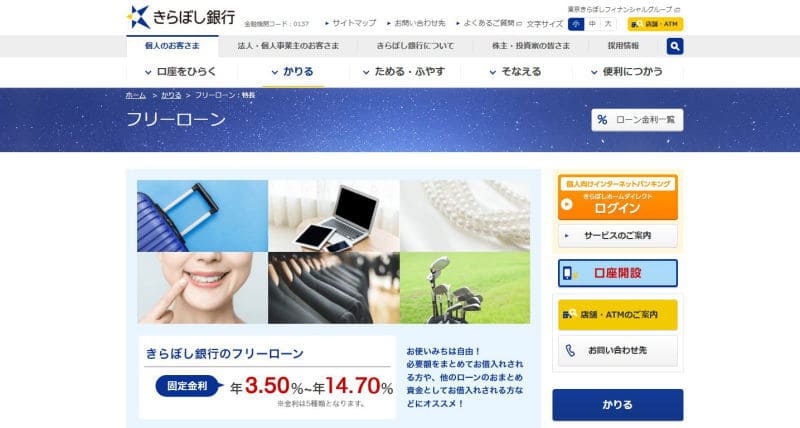
きらぼし銀行フリーローンは、東京・神奈川を中心とした営業エリアに住んでいる人、または勤務している人が利用できるフリーローンです。借入金額は10万円以上1,000万円以内、返済期間は6ヵ月以上10年以内となっており、生活に必要な少額資金からまとまった金額まで幅広く対応できます。
資金使途は原則自由で、引っ越しや旅行、家具・家電の購入、冠婚葬祭などに加え、他社ローンのおまとめや借り換え目的でも利用可能です。事業資金には使えません。特に注目したいのが、最大1,000万円まで借りられることと、資金使途を証明する書類が原則不要なことです。
目的別ローンの場合は見積書や契約書などの提出を求められるケースがありますが、きらぼし銀行フリーローンは使い道が自由なため、複数の支払いをまとめて借りたい人にも利用しやすくなっています。また、2026年9月現在の金利は年3.50%~14.70%の固定金利です。
審査結果に応じて、年3.50%,年4.80%,年7.40%,年10.90%,年14.70%の5段階から適用金利が決まります。固定金利なので、契約後に市場金利が上昇しても返済途中で適用金利が変わらない点もメリットです。長期間返済する予定であれば、毎月の返済計画を立てやすいでしょう。
300万円以下なら所得証明書が原則不要
きらぼし銀行フリーローンでは、申込金額が300万円以下の場合は原則として所得証明書が不要と案内されています。さらに、パート・アルバイト・派遣社員・契約社員・年金受給者も申込対象となっており、勤続年数や年収による一律の制限も設けられていません。もちろん、申込条件を満たしていても審査は行われるため、必ず借りられるわけではありません。
また、審査中には勤務先へ在籍確認の電話が行われることがある点も把握しておきましょう。公式の商品概要では、登録した勤務先へ在籍確認の電話をする旨が明記されています。
きらぼし銀行フリーローンは来店不要でWeb完結で契約できる
きらぼし銀行のフリーローンは申込から契約までは原則Webで完結します。24時間365日Webから申し込むことができ、申込時点できらぼし銀行の口座を持っていない人でも手続きを始められます。
本人確認書類もスマートフォンやパソコンからアップロードでき、Web契約なら印鑑も不要です。ただし、取引内容によっては来店を求められる場合があります。また、カードローンではないため、1,000万円の利用枠を持って自由に借入・返済する商品ではありません。
必要な金額を契約時に借り、その後は完済に向けて返済していくタイプなので、追加で借りる予定はなく、必要な金額だけを計画的に返したい人に向いています。
きらぼし銀行フリーローンの商品情報
| 利用条件 | つぎの(1)~(6)に該当し、かつ当行の審査に適合する方。 (1)お借入時の年齢が満20歳以上で完済時年齢が満74歳以下の方。 (2)日本国籍の方、または永住許可を受けている外国人の方。 (3)安定・継続した収入が得られる方。 ※パート、アルバイト、派遣社員、契約社員、年金受給者の方もご利用いただけます。 ※勤続年数や年収による制限はございません。 (4)お住まいまたはお勤め先の所在地が当行本支店の営業地域内にある方。 (5)保証会社の保証が受けられる方。 (6)電子メールアドレスをお持ちの方。 |
|---|---|
| 借入限度額 | 10万円以上1,000万円以内(1万円単位) |
| 金利 | 年3.50%~14.70% 金利は審査の結果に応じて、年3.50%,年4.80%,年7.40%,年10.90%,年14.70%の5段階のうち、いずれかの金利が適用されます。 ※2026年9月時点の金利 |
| 融資スピード | 数週間~1ヶ月以上 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 自由(ただし、事業資金にはお使いいただけません。) |
| 特徴やポイント | 原則見積書不要、300万円以下は収入証明書不要 |
9位 りそな銀行フリーローン|最大1,000万円・おまとめにも対応
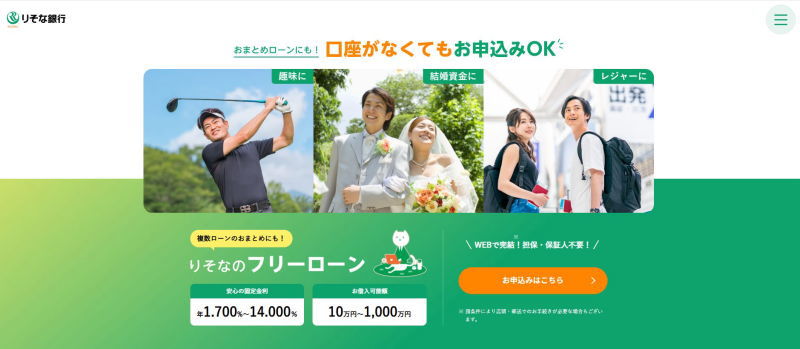
りそな銀行の「りそなプレミアムフリーローン」は、担保・保証人不要で利用できる無担保型のフリーローンです。借入可能額は10万円以上1,000万円以内、返済期間は1年以上10年以内。資金使途は健全な消費性資金であれば幅広く利用でき、公式サイトでも他社ローンのおまとめに利用できることが案内されています。
カードローンのように限度額内で繰り返し借りる商品ではなく、契約時に必要な金額をまとめて借り、その後は毎月一定額を返済していく仕組みです。そのため、「複数のローンを1本にまとめたい」「必要な金額だけ借りて返済に専念したい」「カードローンより計画的に返していきたい」という人に向いています。
りそなフリーローンの金利は年1.7%~14.0%の固定金利です。借入時に決まった金利が返済期間中に変動しないため、長期返済でも返済計画を立てやすいのが特徴です。最大1,000万円・最長10年という条件もあり、高額な資金が必要な場合にも検討できます。
ただし、最低金利である年1.7%が誰にでも適用されるわけではありません。実際の金利は審査によって決定されるため、少額の借入を予定している場合は、上限金利の年14.0%も基準にして他社と比較したほうがよいでしょう。
住宅ローン利用者は年0.5%の金利優遇あり
りそな銀行ならではのメリットが、住宅ローン利用者向けの金利優遇です。フリーローンの申込時点で、所定のりそな銀行住宅ローンを利用している場合は、通常金利から年0.5%引き下げられます。まとまった金額を長期間借りる場合、年0.5%の差でも支払利息には影響します。
すでにりそな銀行で住宅ローンを利用している人なら、他行フリーローンと比較するときに優先的にチェックしておきたいポイントです。
パート・アルバイトでも申込可能
継続して安定した収入があれば、パート・アルバイトでも申し込めます。申込時の年齢は満20歳以上70歳未満で、最終返済時に満80歳未満であることが条件です。一方で、学生はアルバイト収入があっても申込できず、専業主婦・主夫も対象外となっています。
また、申込から契約までは原則Web完結です。りそな銀行の口座がない状態から申し込むこともできますが、融資を受けるまでには返済用口座の準備など所定の手続きが必要になります。
りそな銀行フリーローンの商品情報
| 利用条件 | 日本国内にお住まいで、次の条件をすべて満たす個人のお客さま ・お申込時の年齢が満20歳以上、満70歳未満の方で、最終ご返済時の年齢が満80歳未満の方 ・継続安定した収入のある方 ※継続安定した収入があればパート・アルバイトの方もお申込みいただけます。 ただし、学生の方はアルバイト等で継続安定した収入があってもお取扱いできません。 また、専業主婦・主夫の方のお申込みも承れません。 ・当社所定の保証会社の保証を受けられる方 |
|---|---|
| 借入限度額 | 10万円以上1,000万円以内(1万円単位) |
| 金利 | 年1.7%~14.0% ※2026年9月時点の金利 |
| 融資スピード | 数週間~1ヶ月 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 健全な消費性資金(事業性資金にはご利用いただけません) |
| 特徴やポイント | りそな銀行住宅ローン利用者は金利優遇有 |
10位 北洋銀行フリーローン|北海道在住・勤務者なら最大1,000万円まで
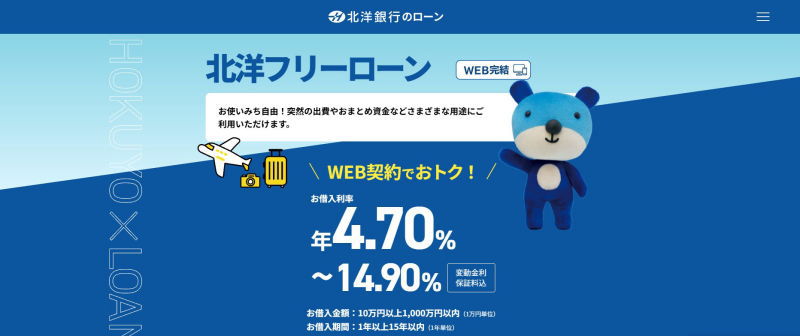
北洋銀行フリーローンは、北海道に住み、かつ北海道内に勤務先がある人を対象としたフリーローンです。資金使途は原則自由で、旅行や冠婚葬祭、家具・家電の購入といった生活資金はもちろん、他社ローンのおまとめ資金にも利用できます。
借入金額は10万円以上1,000万円以内、返済期間は1年以上15年以内です。最長15年まで設定できるのは、他のフリーローンと比較しても長めです。たとえば1,000万円など高額な借入をする場合、返済期間を長く設定することで毎月の返済額を抑えやすくなります。
ただし、返済期間を長くすれば支払利息の総額も増えやすくなるので、「毎月払える金額」だけではなく総返済額も確認して返済期間を決めることが大切です。
北洋銀行フリーローンの金利は年4.70%~14.90%です。きらぼし銀行やりそな銀行が固定金利なのに対して、北洋銀行は変動金利です。短期プライムレートを基準に金利が決まるため、将来の金融情勢によって金利が変更される可能性があります。長期間借りる予定の人は、この違いも比較しておきましょう。
おまとめ・借り換えにも利用可能。ただし北洋銀行ローンの借り換えは不可
北洋銀行フリーローンは、他社からの借入を一本化するおまとめ資金にも利用できます。複数のカードローンやクレジットなどを利用している場合、フリーローンにまとめることで返済日を一本化できる可能性があります。
ただし、何でも借り換えられるわけではありません。公式の商品概要では、北洋銀行で現在借りているローンの借り換えには利用できないとされています。また、事業性資金や投機資金にも使えません。
そして、北洋銀行フリーローンは、継続して安定した収入があればパート・アルバイトでも申し込めます。年齢条件は申込時に満20歳以上70歳未満、完済時に満76歳未満です。注意したいのは地域条件で、単に「北海道に住んでいればいい」というわけではありません。
公式の申込条件では、北海道内に居住地と勤務先の両方があることが求められています。北海道外に勤務している人などは対象外となる可能性があるため、申込前に確認しておきましょう。
北洋銀行フリーローンの商品情報
| 利用条件 | 次のすべての条件を満たす個人の方とさせていただきます。 ・お申込時の年齢が満20歳以上満70歳未満かつ完済時年齢が満76歳未満の方。 ・道内に居住地と勤務先がある方。 ・継続して安定した収入のある方。 ・保証会社の保証を得られる方。 ※パート、アルバイトの方もご利用いただけます。 |
|---|---|
| 借入限度額 | 10万円以上1,000万円以内(1万円単位) |
| 金利 | 年1.7%~14.0% ※2026年9月時点の金利 |
| 融資スピード | 2週間程度 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | ご自由です。 注1 事業性資金、投機資金、または当行ローンのお借り換えにはご利用いただけません。 注2 お申込内容によってはお使いみちを確認させていただくことがございます。 注3 当行が必要と認めた場合は、ご融資と同時に、各支払先への振込みが必要となります。 |
| 特徴やポイント | 資金使途確認資料不要で最長15年まで可能 |
11位 イオン銀行フリーローン|年3.8%~13.5%の固定金利で最大700万円
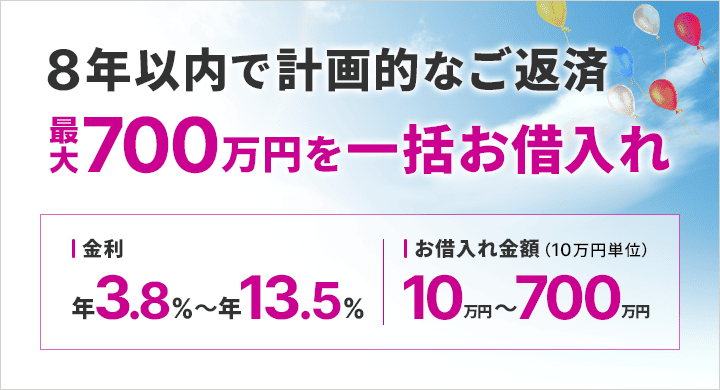
イオン銀行の「イオンアシストプラン」は、まとまった資金を一度に借りて計画的に返済したい人に向いているフリーローンです。金利は、年3.80%~13.50%の固定金利。借入金額は10万円以上700万円以内で、返済期間は1年以上8年以内となっています。
金利は審査によって決まりますが、契約時に決定した金利が完済まで変わらないため、長期返済でも毎月の返済計画を立てやすいのがメリットです。
イオン銀行フリーローンの大きな特徴は、使い道が原則自由で、資金使途を確認する書類が不要なことです。たとえば、以下の資金など幅広い用途に利用できます。事業性資金には利用できません。
- 自動車やバイクの購入
- 教育費
- 旅行・レジャー
- 引っ越し
- 習い事や資格取得
- 家具・家電
- ペット関連費用
- 歯科治療
- リフォーム
カードローンの場合、限度額の範囲内で繰り返し借入できますが、イオン銀行フリーローンは契約した金額を一括で借り、その後返済していく証書貸付型です。そのため、「必要以上に追加借入したくない」「500万円必要なら500万円だけ借りて、あとは返済に専念したい」といった人にはフリーローンの仕組みが合っています。
イオン銀行フリーローンでは、一部繰上返済・全額繰上返済にも対応しています。インターネットバンキングなら1万円以上から1円単位で一部繰上返済でき、繰上返済手数料は無料です。臨時収入やボーナスが入ったときに元金を減らせば、将来支払う利息も抑えられます。毎月の返済額だけでなく、「余裕のある月に積極的に繰上返済したい」という人にとっても利用しやすいでしょう。
イオン銀行では、フリーローン以外にも「イオンアシストプラン」の目的型ローンを取り扱っています。自動車・教育・リフォーム・デンタル・ペット・サブカル・バイク・美容など用途別に商品が用意されているため、借りる目的が明確ならこちらも比較してみましょう。
イオン銀行フリーローンの商品情報
| 利用条件 | 以下のすべての条件を満たす個人のお客さま (1)日本国内に居住している方、外国籍の方については永住許可を受けている方 (2)ご契約時の年齢が満 20 歳以上、満 60 歳未満の方 (3)当行に普通預金口座をお持ちの方 (4)安定かつ継続した収入の見込める方 ※原則、前年度税込年収が 200 万円以上の方 ※年金受給者、学生、無職(専業主婦(夫))の方はご利用になれません。 (5)保証会社である株式会社オリエントコーポレーションまたはアコム株式会社の保証を受けられる方 |
|---|---|
| 借入限度額 | 10万円以上700万円以内(10万円単位) |
| 金利 | 年3.80%~13.50 |
| 融資スピード | 数週間程度 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 原則自由(事業性資金は除く) |
| 特徴やポイント | 見積書等不要で使途自由 |
12位 みずほ銀行多目的ローン|利用目的が明確なら最大300万円まで
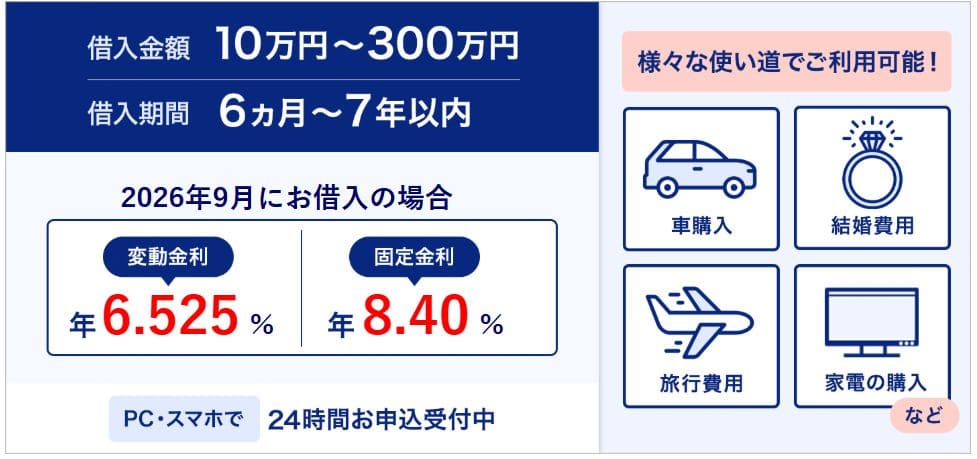
みずほ銀行多目的ローンは、自動車や家具・家電など、利用目的と支払先が明確な資金を借りたい人向けの無担保ローンです。借入金額は10万円以上300万円以内、返済期間は6ヵ月以上7年以内となっています。名称は「多目的ローン」ですが、カードローンや一般的な使途自由型フリーローンとは性質が異なります。
公式には資金使途が原則自由とされていますが、見積書や契約書などで使い道を確認できることが必要です。そのため、「とりあえず300万円借りて自由に使いたい」という利用方法よりも、「車を購入するために200万円必要」「家具・家電の購入費として100万円必要」「結婚式など明確な支払いに使いたい」といったケースに向いています。
みずほ銀行多目的ローンには、他のフリーローンと比べて明確な申込条件があります。申込できるのは、勤続年数2年以上かつ、前年度税込年収200万円以上で、安定・継続した収入が見込める人です。借入時の年齢は満18歳以上66歳未満、最終返済時は満71歳未満であることも条件となっています。
みずほ銀行多目的ローンでは、申込時に資金使途を証明する見積書・契約書などが必要です。さらに、借入金額が100万円を超える場合、融資後に実際に支払ったことを確認できる領収書などの提出も必要になります。100万円以下でも提出を求められる場合があります。
みずほ銀行多目的ローンの商品情報
| 利用条件 | 以下のすべての条件を満たす個人のお客さま ・お借入時の年齢が満 18 歳以上満 66 歳未満で、最終ご返済時年齢が満 71 歳未満の方 ・勤続年数(自営の方は営業年数)2 年以上の方 ・前年度税込年収(個人事業主の方は申告所得)が 200 万円以上で安定かつ継続した収 入の見込める方 ・保証会社の保証を受けられる方 |
|---|---|
| 借入限度額 | 10万円以上300 万円以内(1万円単位) |
| 金利 | 年6.25%(変動金利) 年8.40%(固定金利) ※2026年9月時点 |
| 融資スピード | 数週間程度 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 不可 |
| 他社借換えの可否 | 要確認 |
| 資金使途 | 原則自由 ※ただし、事業性資金、有価証券投資資金、見積書や契約書等により確認できない資金は除きます。 また、みずほ銀行が認める資金使途に限ります。 *お借入金額が 100 万円超の場合、ローンのお借入後に、お支払い済であることが確認できる書類(領収書等)をご提出いただきます。 (お借入金額が 100 万円以下の場合でも、ご提出をお願いする場合がございます) |
| 特徴やポイント | 原則、見積書などの書類が必要 |
13位 JAネットローン フリーローン|地域のJAで使える条件や金利が異なる
JAバンクでも、旅行・ショッピング・生活関連費用など幅広い目的に利用できるフリーローンを取り扱っています。JAネットローンなら、24時間365日インターネットから事前申込が可能です。また、事業性資金だけでなく、商品によっては他社ローンの借り換えにも利用できるのが特徴です。
銀行カードローンやクレジットなど複数の借入がある人なら、利用地域のJAが提供するフリーローンをおまとめ候補として比較してみてもよいでしょう。
JAフリーローンを比較するときに最も注意したいのが、全国一律の商品ではないことです。JAバンク公式も、金利などの融資条件は各JAによって異なるため、全国共通の金利を掲載していません。
つまり、「JAフリーローンの金利は年○%」と一括りにするのは適切ではありません。居住地域や勤務先を管轄するJAによって、下記項目などが異なります。
- 金利
- 利用限度額
- 返済期間
- 年齢条件
- 借り換えの可否
- Web完結できるか
そのため、JAを候補にする場合は自分が利用できるJAを特定してから商品条件を比較する必要があります。一例として、JAバンク千葉の商品概要では、フリーローンの借入額を10万円以上500万円以内、返済期間を6ヵ月以上10年以内としています。
変動金利型と固定金利型が用意され、担保は不要、所定の保証会社を利用することで原則保証人も不要です。ただし、これもJAごとに条件が違うため注意が必要です。
JAネットローン フリーローンの商品情報(JAなごやの場合)
| 利用条件 | ■地区内に在住または在勤の方。 ■お借入時の年齢が満20歳以上75歳未満でかつ、最終償還時の年齢が満80歳未満の方。 ■継続して安定した収入のある方。 ■当JAが指定する保証機関の保証が受けられる方。 ■その他当JAが定める条件を満たしている方。 |
|---|---|
| 借入限度額 | 10万円以上500万円以内、1万円単位とし、所要金額の範囲内とします。 |
| 金利 | 年7.425%~年 9.825% ※JAなごやの金利 ※2026年9月時点 |
| 融資スピード | 数週間程度 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 要確認 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 生活に必要とする一切のご資金および事業性資金とします。ただし、負債整理資金等は除きます。 なお、借入にかかる諸費用(事務手数料、振込手数料、印紙代)については資金使途に含めることができるものとします。 |
| 特徴やポイント | 他社ローンの借り換えも可能 |
14位 中央ろうきんフリーローン|最高500万円で他社ローンのおまとめにも対応
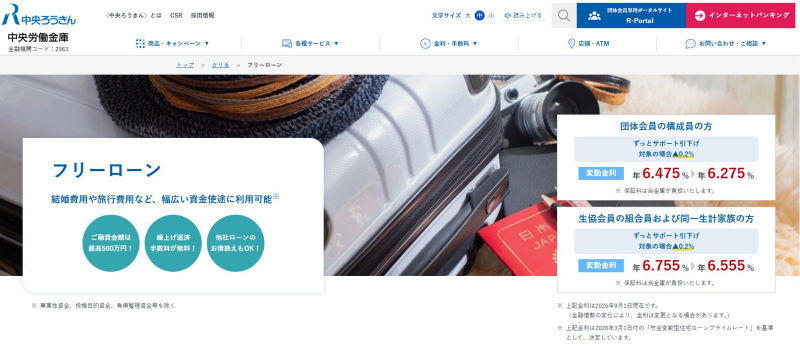
中央ろうきんのフリーローンは、結婚費用や旅行、家具・家電など、暮らしに必要なさまざまな資金に利用できるローンです。融資額は最高500万円、返済期間は最長10年。カードローンのように限度額の範囲内で繰り返し借りるタイプではなく、必要な金額を一度借りて計画的に返済していく商品です。
中央ろうきんフリーローンの特徴のひとつが、他社ローンの借り換え・おまとめにも対応していることです。複数のローンをまとめることで返済先を一本化でき、適用金利によっては利息負担を軽減できる可能性があります。
中央ろうきんには「ずっとサポート引下げ」という金利優遇制度があります。団体会員または対象となる生協会員で、「給与振込」「財形貯蓄または所定の積立預金」「有担保・無担保ローンの契約」など所定の条件のいずれかを満たすと、年0.2%の金利引き下げを受けられます。
勤務先の労働組合などが中央ろうきんの団体会員になっている人なら、銀行フリーローンと比較するときに確認しておきたいポイントです。
なお、「ろうきん」という名前から労働組合員しか使えないと思われがちですが、中央ろうきんは関東1都7県を営業エリアとしており、条件を満たせば労働組合のない企業に勤めている人なども相談できます。商品ごとに利用条件が異なるため、最寄りの店舗で確認するとよいでしょう。
また、中央ろうきんフリーローンは繰上返済手数料が無料です。まとまったお金が入ったときに元金を早めに返済すれば、返済期間の短縮や利息負担の軽減につながります。特に数百万円を数年間借りる場合は、繰上返済のしやすさもフリーローンを選ぶ際の重要な比較項目です。
中央ろうきんフリーローンの商品情報
| 利用条件 | 当金庫に出資のある団体会員の構成員の方、またはご自宅もしくはご勤務先(事業所)が当金庫の事業エリア内(茨城県・栃木県・群馬県・埼玉県・千葉県・東京都・神奈川県・山梨県)にある給与所得者の方で、次の条件に全て該当する方 ・同一勤務先に 1 年以上勤務されていること (自営業者等の給与所得以外の方は 3 年以上) ・安定継続した年収(前年税込み年収)が 150 万円以上であること ・お申込み時の年齢が満 18 歳以上で、最終ご返済時の年齢が満 81 歳未満であること ・当金庫指定の保証機関の保証を受けられること ※契約社員・パート社員の方や、自営業者等の方も一定の条件を満たせばご利用いただけますので、最 寄りの営業店にお問い合わせください。 ※当金庫は労働組合がない会社にお勤めの方でもご利用いただけますので、お気軽に最寄りの営業店に お問い合わせください(お取引きは、ご自宅またはご勤務先に近い営業店となります)。 |
|---|---|
| 借入限度額 | 1万円以上500万円以内(1万円単位) |
| 金利 | 【団体会員構成員の方】 年6.475%(変動金利) 年7.750%(固定金利) 【生協会員の組合員おようび同一生計家族の方】 年6.755%(変動金利) 年8.030%(固定金利) 【上記以外の一般勤労者の方】 年6.975%(変動金利) 年8.250%(固定金利) |
| 融資スピード | 数週間程度 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 不可 |
| 他社借換えの可否 | 可能 |
| 資金使途 | ・旅行、趣味、結婚、葬儀、物品・家具・耐久消費財購入など生活に必要な資金にご利 用いただけます。 ※事業性資金、投機目的資金、負債整理資金、賃貸の用に供する不動産の取得・リフォームに係る資金(借換資金を含む)にはご利用いただけません。 ・他行・他社ローンの借換資金にご利用いただけます。 <他行・他社ローンの借換資金における留意点> ※当金庫に出資のある団体会員の構成員の方に限ります。 ※2027 年 3 月 31 日ご融資実行分までとなります。 |
| 特徴やポイント | 他社ローンのおまとめ・借り換えも可能 |
15位 関西みらい銀行フリーローン|最大1,000万円・固定金利でWeb完結に対応
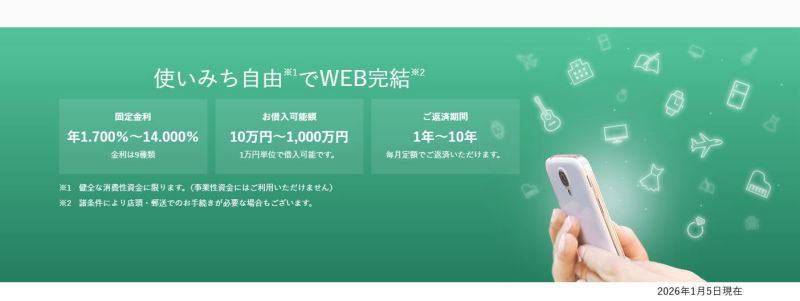
関西みらい銀行のフリーローンは、使い道が原則自由で最大1,000万円まで借りられる無担保型のフリーローンです。借入金額は10万円以上1,000万円以内、返済期間は1年以上10年以内。借入後は毎月一定額を返済していく証書貸付型なので、カードローンのように限度額の範囲内で何度も借りる商品ではありません。
そのため、下記のような人に向いています。
- 必要な金額を一度だけ借りたい
- 借入後は追加融資を使わず返済に集中したい
- 固定金利で返済額を管理したい
- 複数の支払いに使える自由度の高いローンを探している
資金使途は、健全な消費性資金であれば原則自由です。引っ越し、家具・家電、旅行、冠婚葬祭など、さまざまな生活関連費用に利用できます。ただし、事業性資金には利用できません。目的別ローンのように「自動車専用」「教育費専用」といった使途制限が少ないため、複数の支払いをまとめて借りたい場合にも検討しやすいでしょう。
関西みらい銀行フリーローンは固定金利です。適用される金利は9種類用意されており、審査によって決定されます。契約時に決まった金利で返済していくため、変動金利の商品と比べて将来の金利上昇を気にせず返済計画を立てやすいのがメリットです。
関西みらい銀行で所定の住宅ローンを利用している人は、フリーローンの店頭表示金利から年0.5%の金利引き下げを受けられます。数百万円を長期間借りる場合は、年0.5%の違いでも総支払利息に差が出る可能性があります。すでに関西みらい銀行で住宅ローンを利用している人なら、他行のフリーローンと比較する際に優先してチェックしておきたいポイントです。
関西みらい銀行フリーローンの商品情報
| 利用条件 | 日本国内にお住まいで、次の条件をすべて満たす個人のお客さま ・お申込時の年齢が満20歳以上、満70歳未満の方で、最終ご返済時の年齢が満80歳未満の方 ・継続安定した収入のある方 ※継続安定した収入があればパート・アルバイトの方もお申込みいただけます。 ただし、学生の方はアルバイト等で継続安定した収入があってもお取扱いできません。 また、専業主婦・主夫の方のお申込みも承れません。 ・当社所定の保証会社の保証を受けられる方 |
|---|---|
| 借入限度額 | 10万円以上 1,000万円以内(1万円単位) |
| 金利 | 年1.7%~14.0% |
| 融資スピード | 数週間程度 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 健全な消費性資金(事業性資金にはご利用いただけません) |
| 特徴やポイント | 他社ローンのおまとめ・借り換えも可能 |
16位 福岡銀行フリーローン「ナイスカバー」|おまとめにも使えて最大500万円
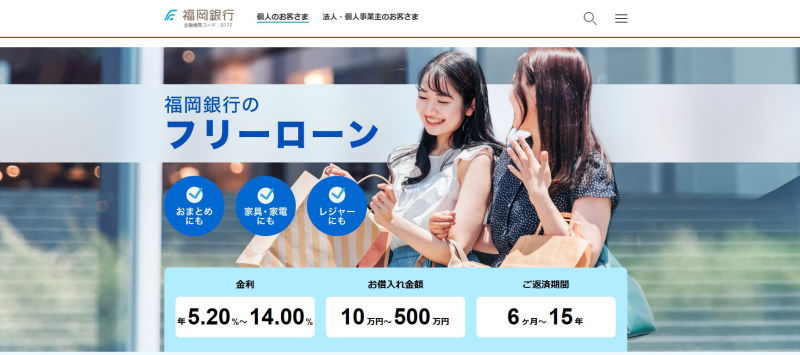
福岡銀行の「ナイスカバー」は、使い道が原則自由で、他社カードローンなどのおまとめにも利用できるフリーローンです。借入金額は10万円以上500万円以下、返済期間は6ヵ月以上15年以内。資金使途は原則自由で、事業性資金を除き、家具・家電、レジャー、生活関連費用など幅広く利用できます。
返済期間を最長15年まで設定できるため、まとまった金額を長期間で返済したい人にも向いています。ただし、返済期間を長くすると毎月の返済額は抑えやすくなる一方、総支払利息は増えやすくなります。借入時には「毎月払える金額」だけでなく、完済までの総返済額も確認して返済期間を決めることが重要です。
ナイスカバーは、申込方法によって適用される金利帯が異なります。Webから申し込んだ場合は、年5.90%・年9.90%・年12.90%のいずれかが審査によって適用されます。
一方、店頭などWeb以外から申し込んだ場合は、年7.00%・年11.00%・年14.00%のいずれかです。つまり、同じ商品でもWebから申し込んだほうが各金利帯で年1.1%低くなる仕組みです。スマートフォンやパソコンから手続きできる人なら、基本的にはWeb申込を選ぶメリットが大きいでしょう。
なお、福岡銀行全体のフリーローンには住宅ローン利用者向け商品などもあり、商品によっては年4.95%から利用できるものがあります。「ナイスカバー」と他のフリーローンを混同しないよう注意してください。
他社カードローンのおまとめにも利用できる
福岡銀行はナイスカバーについて、カードローンのおまとめにも利用可能と案内しています。複数のカードローンやクレジットなどを利用している場合、借入先を一本化することで、
- 返済日をまとめる
- 借入残高を管理しやすくする
- 適用金利によっては利息負担を抑える
といった効果が期待できます。ただし、おまとめをしたからといって必ず金利や総返済額が下がるわけではありません。返済期間を大幅に延ばせば、毎月の返済額が下がっても総利息が増えるケースがあります。
おまとめ目的で利用する場合は、現在のローンをそのまま返済した場合と、ナイスカバーへまとめた場合の総返済額を比較してから契約しましょう。
福岡銀行フリーローン「ナイスカバー」の商品情報
| 利用条件 | 次のすべてを満たす個人のお客さま ・お借入時の年齢が満20歳以上69歳以下の方(Webでのお申込みは69歳11ヶ月まで) ・収入がある方(パート・アルバイト・年金受給者の方もお申込みいただけます。) ・保証会社の保証が受けられる方 |
|---|---|
| 借入限度額 | 10万円以上 500万円以内(1万円単位) |
| 金利 | 【Web申込の場合】 5.90%、9.90%、12.90%のいずれか 【店頭申込の場合】 7.00%、11.00%、14.00%のいずれか |
| 融資スピード | 数週間程度 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 自由(事業資金は除く) |
| 特徴やポイント | パート・アルバイトでも申込み可能 |
17位 常陽銀行カードローン「キャッシュピット」|最短契約当日に借入可能
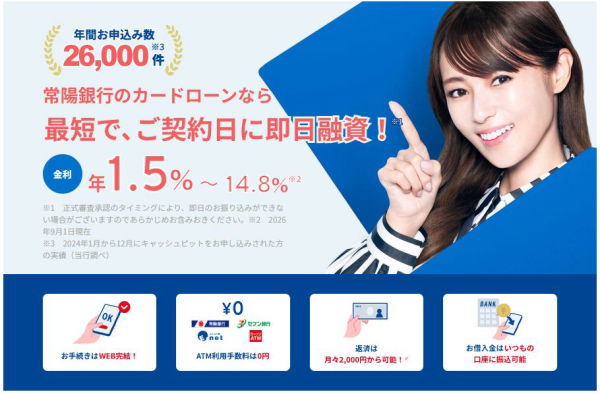
常陽銀行カードローン「キャッシュピット」は、厳密にはフリーローンではありません。ただし、使い道が原則自由で、最大800万円まで借入できるため、資金使途の自由度を重視してローンを探している人の選択肢として紹介します。
フリーローンとの大きな違いは、利用限度額の範囲内で繰り返し借入できることです。一度必要な金額を借りて返済していくフリーローンに対し、常陽銀行カードローンなら返済して利用可能額が回復すれば、再び必要な金額を借りられます。
「今後も急な出費に備えて借入枠を持っておきたい」という人には、フリーローンよりカードローンのほうが使いやすい場合があります。
常陽銀行カードローンの大きな特徴は、最短で契約当日に融資を受けられることです。Webから申し込み、正式審査・契約が完了した後、条件を満たせば指定口座への振込によって最短即日の借入ができます。銀行のフリーローンでは、申込から融資まで数営業日から数週間かかる商品もあります。
そのため、「銀行系の商品を利用したいけれど、できるだけ早くお金が必要」という人には比較しやすい商品です。ただし、審査承認のタイミングによっては即日振込できない場合があります。「必ず今日借りられる」と考えないようにしましょう。
常陽銀行の口座がなくても申込可能
キャッシュピットは、常陽銀行の普通預金口座を持っていなくても申し込めます。借入金も普段利用している本人名義口座へ振り込んでもらえるため、カードローンのためだけに常陽銀行の口座を用意する必要はありません。
また、申込から契約までWeb完結に対応しています。本人確認書類などをオンラインでアップロードできるため、基本的に窓口へ行かずに手続きを進められます。
利用限度額は1万円~800万円です。少額から申し込める一方、審査結果によっては高額な利用枠が設定される可能性もあります。なお、利用限度額50万円超を希望する場合は収入証明書の提出が必要です。カードローンの場合、表示されている最低金利だけを見るのではなく、自分に設定される利用限度額に応じた金利を確認することが重要です。
また、借入残高が10万円以下の場合、毎月の最低返済額は2,000円です。残高が10万円を超えるごとに返済額が増えていく「借入金額スライドリボルビング方式」が採用されています。
少額借入なら毎月の返済負担を抑えやすい一方、最低返済額だけで返し続けると返済期間が長くなり、利息負担が増える可能性があります。余裕がある月は追加返済を行い、なるべく早く元金を減らすのがおすすめです。
常陽銀行カードローンの商品情報
| 利用条件 | ・ご契約時年齢が20歳以上75歳未満の方 ・安定継続した収入のある方(パート・アルバイトの方もご利用いただけます。) ・保証会社アコム株式会社の保証を受けられる方 ・茨城県、宮城県、福島県、栃木県、千葉県、埼玉県、東京都に居住または勤務されている方 ※外国人のお客さまは、永住許可を受けている方が対象となります。 |
|---|---|
| 借入限度額 | 800万円以内 |
| 金利 | 年1.5%~14.8% |
| 融資スピード | 最短即日 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 自由(事業資金は除く) |
| 特徴やポイント | 口座開設なしでも利用可能、最短即日融資可能 |
18位 あいち銀行フリーローン「きずき愛」|他社ローンの借り換えにも対応
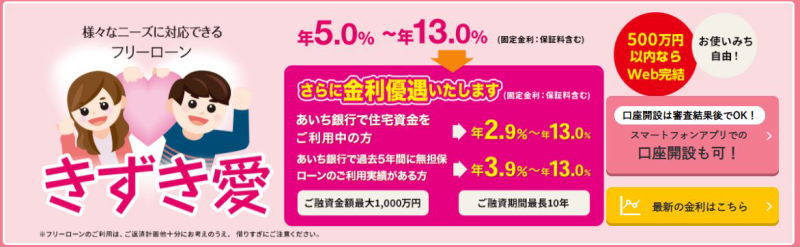
あいち銀行のフリーローン「きずき愛」は、使い道が原則自由で、最大1,000万円まで借りられるフリーローンです。借入金額は10万円以上1,000万円以内、返済期間は6ヵ月以上10年以内。事業性資金や投機的資金を除けば幅広い用途に利用でき、生活費や家具・家電、教育費、車関連費用、レジャーなどにも使えます。
他社ローンの借り換えにも対応しているのが特徴です。複数のカードローンやクレジットなどを利用している場合、借入先を一本化することで返済管理をしやすくできる可能性があります。
ただし、借り換えによって必ず金利や総返済額が下がるわけではありません。返済期間を長く設定すると、毎月の返済額は抑えられても支払利息の総額が増えるケースがあるため、借り換え前後の総返済額まで比較して判断しましょう。
あいち銀行フリーローンの通常金利は、年5.0%~13.0%の固定金利です。契約時に決定した金利で返済していくため、変動金利のフリーローンと比べて返済計画を立てやすいのがメリットです。
さらに、あいち銀行との取引内容によって金利優遇があります。あいち銀行で住宅資金を利用している人は年2.9%~13.0%、過去5年間にあいち銀行の無担保ローンを利用した実績がある人は年3.9%~13.0%となります。すでにあいち銀行を利用している人なら、他行のフリーローンと比較する際に確認しておきたいポイントです。
また、借入希望額が500万円以内で所定の条件を満たす場合は、申込から契約までWeb完結に対応しています。Webから審査を申し込み、審査通過後に本人確認書類をアップロードして契約を進められるため、銀行窓口へ行かずに融資まで手続きを進めることが可能です。
一方、500万円を超えて1,000万円まで申し込む場合は、正式審査や契約時に来店が必要になります。そのため、「500万円以内 → Web完結可能」「500万円超1,000万円以内 → 来店手続きが必要」という違いを覚えておくとよいでしょう。
あいち銀行フリーローンでは、申込金額が300万円以内なら所得証明書が原則不要です。さらに、資金使途を証明する見積書や契約書なども不要です。そして、パート・アルバイト・年金受給者も申込み可能になっています。
あいち銀行フリーローンの商品情報
| 利用条件 | 1.お申込時の年齢が満20歳以上で、完済時満75歳以下の方 2.安定継続した収入のある方 3.住居、勤務先のいずれかが当行営業区域内にある方 【U・J・Iターン者の場合:Web完結型は対象外】 ・他都道府県より当行の営業区域内に勤務(6ヶ月以内)または就職が内定している給与所得者の方 ・他都道府県より当行の営業区域内に居住(6ヶ月以内)または移住を予定している給与所得者の方 4.三井住友カード(株)の保証が受けられる方 ただし、【Web完結型】については、三井住友カード(株)またはSMBCコンシューマーファイナンス(株)の保証が受けられる方 【Web完結型】では以下の5~6もご利用条件となります。 5.電子メールアドレスをお持ちの方 6.本人確認資料として「運転免許証」・「マイナンバーカード」または「パスポート」をお持ちの方 |
|---|---|
| 借入限度額 | 10万円以上1,000万円以内(1万円単位) 【Web完結型】 10万円以上500万円以内(1万円単位) |
| 金利 | 年5.0%~13.0% |
| 融資スピード | 数週間 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 自由 ただし、事業性資金及び投機的資金に該当すると認められるものは除外します。 |
| 特徴やポイント | 300万円以内は収入証明書不要 |
19位 ドコモSMTBネット銀行フリーローン|全国対応・最大1,000万円でWeb完結
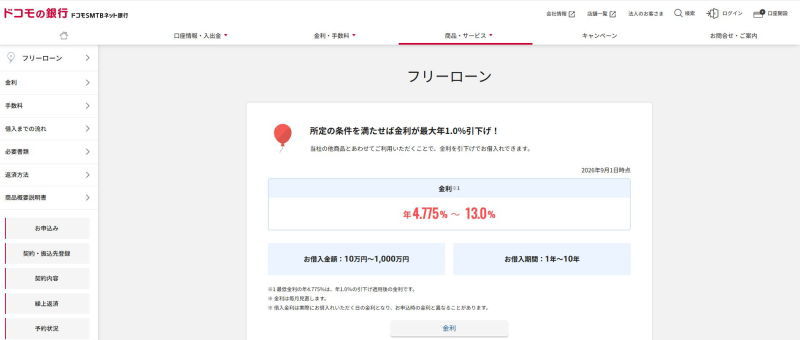
ドコモSMTBネット銀行(旧:住信SBIネット銀行)フリーローンは、事業性資金を除いて資金使途が自由で、最大1,000万円まで借りられるフリーローンです。借入金額は10万円以上1,000万円以下、借入期間は1年以上10年以内。申込から契約までWebで手続きを進められるため、地域を問わず利用しやすいのがメリットです。
資金使途を証明する見積書なども不要なので、下記のような様々な目的に利用できます。
- 家具・家電の購入
- 旅行
- 引っ越し
- 冠婚葬祭
- 趣味・レジャー
- 生活関連のまとまった支払い
金利は年4.775%~13.0%、条件次第で最大年1.0%引き下げ
ドコモSMTBネット銀行フリーローンの表示金利は、年4.775%~13.0%です(2026年9月時点)。ただし、最低金利の年4.775%は、所定の金利引き下げ条件を満たした場合の金利となります。通常の基準金利は年5.775%~13.0%になっています。
金利引き下げは、ドコモSMTBネット銀行の他の商品を利用している場合などに適用されます。
- 所定の住宅ローン残高あり → 年1.0%引き下げ
- カードローン契約済み → 年0.5%引き下げ
- SBI証券口座保有登録済み → 年0.5%引き下げ
すでにドコモSMTBネット銀行の住宅ローンやカードローンを利用している人なら、比較的有利な金利で借りられる可能性があります。そして、ドコモSMTBネット銀行フリーローンは変動金利です。表示金利は毎月見直され、実際には申込時ではなく融資実行日の金利が適用されます。
また借入後も、短期プライムレートなどの変動に応じて定期的に金利が見直されます。固定金利のフリーローンとは異なり、返済期間中に金利が上がる可能性もあります。10年など長期間で借りる予定なら、現在の金利だけでなく、将来の金利変動リスクも考えて返済額に余裕を持たせることが大切です。
ドコモSMTBネット銀行フリーローンでは、借入額50万円以下なら年収確認書類が原則不要です。また、資金使途確認書類も必要ありません。本人確認など所定の手続きは必要ですが、少額のフリーローンを申し込む場合は比較的シンプルに手続きを進めやすいでしょう。
ドコモSMTBネット銀行フリーローンの商品情報
| 利用条件 | 次の条件をすべて満たす個人のお客様 ・申込時年齢が満20歳以上で、完済時満70歳未満であること ・原則として安定継続した収入のあること ・外国籍の場合、永住者であること ・保証会社の保証を受けられること ・当社代表口座を保有していること(同時申込可) |
|---|---|
| 借入限度額 | 10万円以上1,000万円以内(1万円単位) |
| 金利 | 年4.775%~13.0% |
| 融資スピード | 数週間 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 原則自由(事業性資金を除く) |
| 特徴やポイント | 50万円以下は収入証明書不要 |
20位 トマト銀行フリーローン「充実生活」│最長20年でおまとめにも対応
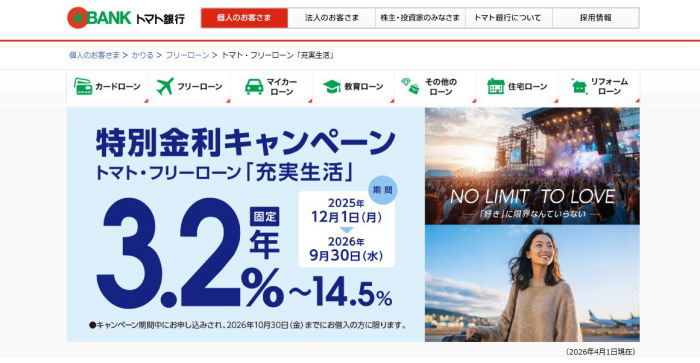
トマト銀行のフリーローン「充実生活」は、使い道が原則自由で、最大1,000万円まで借りられるフリーローンです。借入金額は10万円以上1,000万円以内、返済期間は6ヵ月以上20年以内。一般的な銀行フリーローンでは返済期間が10年程度の商品も多いなか、最長20年まで設定できるのが大きな特徴です。
まとまった金額を借りて、毎月の返済額を抑えながら長期で返したい人にも向いています。資金使途は事業性資金を除いて原則自由で、買い物、旅行、医療・介護、結婚、引っ越し、自動車関連費用、教育資金、リフォームなど幅広く利用できます。さらに、他金融機関からの借り換えや、複数ローンのおまとめ資金にも利用可能です。
トマト銀行フリーローンの大きなメリットが、最大1,000万円という借入限度額です。複数のカードローンやクレジットなどを利用している場合、それぞれの残高をまとめて一本化する目的でも利用できます。返済先を1つにまとめることで、毎月の返済日や残高を管理しやすくなる可能性があります。
ただし、おまとめによって必ず毎月の返済額や総支払利息が減るとは限りません。適用金利や返済期間によって結果は異なるため、借り換え前後の総返済額まで比較しましょう。また、トマト銀行で現在利用しているローンだけを借り換える目的では利用できません。
返済期間は最長20年と他よりも長い
トマト銀行フリーローンは、返済期間を6ヵ月以上20年以内で設定できます。最大20年まで返済期間を設けられるフリーローンは比較的珍しく、500万円や1,000万円などまとまった金額を借りたい人にとってメリットがあります。
たとえば返済期間を長くすると毎月の返済額は抑えやすくなりますが、その分利息を支払う期間も長くなります。そのため、最長20年をそのまま選ぶのではなく、家計に無理のない範囲でなるべく短い期間を選ぶことも大切です。なお、利用できる最長期間は保証会社によって異なる場合があります。
また、申込金額が300万円以下であれば、収入証明書は原則不要です。本人確認書類を提出して申し込めるため、比較的手続きを進めやすいのもメリットでしょう。300万円を超えて申し込む場合は、収入証明書の提出が必要になります。
そして、パート・アルバイトだけでなく、派遣社員や契約社員も申込可能です。ただし、パート・アルバイトの場合は借入可能額が30万円以内となっています。ここは他のフリーローンと比較すると条件が厳しめなので、記事にも入れておいたほうがいい。
トマト銀行フリーローン「充実生活」の商品情報
| 利用条件 | 1.申込時年齢が満20歳以上で、完済時年齢が満81歳未満の方 2.お住まい、または勤務先が当社本支店の営業区域内にある方 ※東京支店、大阪支店、ももたろう支店の営業区域の他、一部地域ではお取扱いできない場合もございます。あらかじめご了承ください。 3.安定収入のある方(パート・アルバイトの方は可) 4.その他当社所定の融資条件を満たされる方 5.保証会社の保証が受けられる方 |
|---|---|
| 借入限度額 | 10万円以上1,000万円以内(1万円単位) ※パート・アルバイトの方は30万円以内 ※審査によりご希望額から減額となる場合がございます。 |
| 金利 | 年3.2%~14.5% |
| 融資スピード | 最短翌営業日に審査回答 |
| 電話の在籍確認 | あり |
| パート・アルバイト | 可能 |
| 他社借換えの可否 | 可能 |
| 資金使途 | 原則自由(事業性資金を除く) |
| 特徴やポイント | 300万円以下は収入証明書不要、最短翌営業日審査回答 |
フリーローンの審査は甘い?厳しい?審査で確認されるポイントを解説
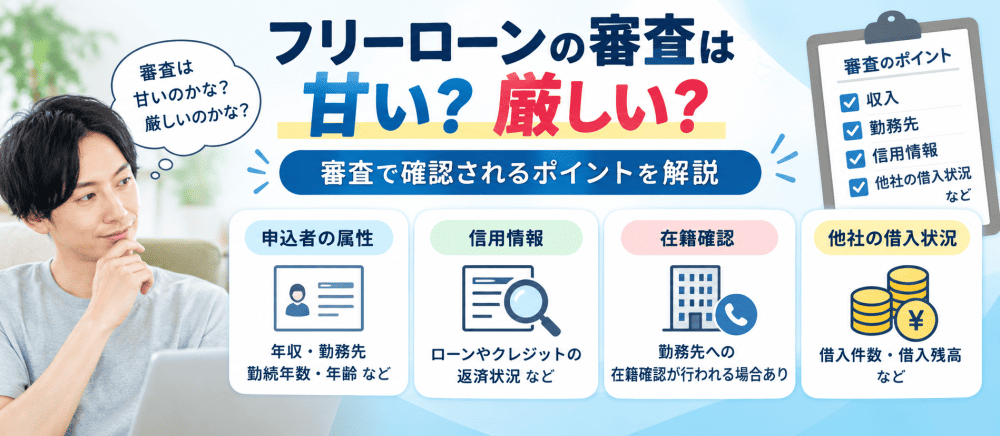
フリーローンを検討している人の中には、「銀行のローンだから審査が厳しそう」「カードローンより借りにくいのでは?」と不安に感じている人もいるでしょう。結論からいうと、フリーローンの審査が甘い・厳しいと一律に判断することはできません。
金融機関は具体的な審査基準や審査通過率を原則として公表しておらず、申込者の収入や勤務状況、現在の借入、信用情報、希望金額などをもとに個別に判断するためです。また、同じ「フリーローン」という名称でも、銀行によって申込条件や借入可能額、保証会社などは異なります。
そのため、「○○銀行なら審査が甘い」と考えるよりも、自分が申込条件を満たしているか、希望金額を無理なく返済できるかを確認してから申し込むことが重要です。
フリーローンの審査で確認される主なポイント
銀行の具体的な審査基準は非公開ですが、申込条件や商品概要、信用情報機関の仕組みなどから、主に次のような項目が確認されると考えられます。
- 年齢や居住地域などの商品ごとの申込条件
- 安定・継続した収入があるか
- 希望する借入額を返済できるか
- 現在のローンやクレジットの利用状況
- 過去の返済状況
- 信用情報に延滞や債務整理などの情報が登録されていないか
- 勤務先や申込情報に間違いがないか
フリーローンでは、単に「年収が高いか」だけで審査されるわけではありません。年収が高くても他社借入が多かったり、毎月の返済負担が大きかったりすれば、新たなローンの返済余力が少ないと判断される可能性があります。
反対に、借入希望額が比較的小さく、収入に対して無理のない返済計画になっていることも審査では重要な要素になります。
信用情報ではローンやクレジットの返済状況が確認される
ローンの審査では、金融機関や保証会社が信用情報機関へ照会し、ローンやクレジットの契約内容・返済状況などを確認します。信用情報には、契約金額や借入残高だけでなく、入金状況、延滞、保証履行、債務整理などの情報が登録される場合があります。
CICではクレジット情報を契約期間中および契約終了後5年以内保有すると案内しています。JICCについても、2019年10月以降の契約では契約内容や返済状況などが契約継続中および契約終了後5年以内登録されます。
銀行などが加盟する全国銀行個人信用情報センターでも、ローン等の契約内容や返済状況は契約期間中および契約終了日などから5年を超えない期間登録されます。また、破産・民事再生の官報情報は決定日から7年を超えない期間登録されます。
ただし、「過去に一度延滞したら必ず審査に落ちる」「○日以上の延滞なら絶対に借りられない」といった共通基準は公表されていません。信用情報だけで審査結果が決まるわけではないため、登録内容と現在の収入・借入状況などを含めて総合的に判断されます。
フリーローン審査では在籍確認で勤務先を確認される場合がある
フリーローンでは、申込時に申告した勤務先へ在籍確認が行われる場合があります。在籍確認は、申告した勤務先で実際に働いていることを確認する手続きです。実施方法は金融機関によって異なり、電話確認を行う銀行もあります。
たとえば、りそな銀行はフリーローンについて「すべての申込みに対し、個人名で勤務先へ在籍確認の連絡をする」と案内しています。
一方で、すべての銀行フリーローンについて一律に「必ず電話確認」と断言できるわけではありません。商品ごとに確認方法が異なるため、勤務先への電話が気になる場合は申込先のFAQなどを確認しておきましょう。
フリーローンの審査に通らないと考えられる主な理由
審査基準は非公開ですが、申込条件を満たしていなかったり、返済能力に不安があると判断されたりした場合は、希望どおりに借りられない可能性があります。
ここでは、審査前に確認しておきたい代表的なポイントを紹介します。
1. 他社からの借入が多い
すでに複数のカードローンやキャッシングなどを利用している場合、新しいフリーローンの審査では現在の借入残高や毎月の返済額も確認されます。銀行のフリーローンは、消費者金融など貸金業者に適用される総量規制の対象外です。総量規制は、原則として貸金業者からの借入残高を年収の3分の1までとするルールで、銀行からの借入には適用されません。
ただし、「総量規制の対象外=年収に関係なくいくらでも借りられる」という意味ではありません。
銀行も審査によって返済能力を確認します。現在の借入が多く、新たに借りることで返済負担が大きくなると判断されれば、希望額が減額されたり、融資を受けられなかったりする可能性があります。
2. 必要書類を提出できない・内容に不備がある
フリーローンの申込では、本人確認書類の提出が必要です。また、借入希望額や商品によっては、
- 源泉徴収票
- 給与明細
- 確定申告書
- 所得証明書
などの収入確認書類を求められます。さらに、使途自由型ではない多目的ローンなどでは、見積書・請求書・契約書など、借りたお金の使用目的を確認できる書類が必要になる場合もあります。
審査そのものに問題がなくても、必要書類を提出できなければ契約手続きを進められません。住所変更後に旧住所の本人確認書類を提出している、氏名が一致していない、撮影した画像が不鮮明といったケースでは再提出になることもあります。
申し込む前に、金融機関が指定している必要書類を確認しておきましょう。
3. 申込内容に間違いや虚偽がある
申込フォームには、氏名や住所だけでなく、下記項目などを入力します。
- 年収
- 勤務先
- 勤続年数
- 雇用形態
- 他社借入額
入力ミスがあると確認に時間がかかったり、追加確認が必要になったりすることがあります。特に、審査に通りたいからといって年収を実際より多く申告したり、他社借入を少なく申告したりするのは避けましょう。
金融機関や保証会社は信用情報や提出書類などと照合して確認するため、申告内容との大きな相違があれば審査へ影響する可能性があります。わからない項目を推測して入力するより、給与明細やローン残高などを確認して正確に申告することが重要です。
4. 申込条件そのものを満たしていない
銀行のフリーローンでは、商品ごとに利用条件が定められています。よくある申込み条件は下記のような項目です。
- 満20歳以上
- 完済時年齢が80歳未満
- 前年度年収200万円以上
- 勤続年数2年以上
- 営業エリア内に居住または勤務している
商品によってはパート・アルバイトが利用できる一方、学生や専業主婦・主夫は利用できない場合もあります。審査対策を考える前に、そもそも申込条件をすべて満たしている商品を選ぶことが大切です。
フリーローンの審査に申し込む前にできること
審査結果を意図的に操作する方法や、審査通過を保証する方法はありません。ただし、申込前に情報を整理しておくことで、不要な審査落ちや手続きの遅れを防ぎやすくなります。
1. 無理なく返済できる金額だけ申し込む
借入希望額は、「借りられる最大額」ではなく「本当に必要な金額」を基準にしましょう。たとえば500万円まで申し込める商品でも、必要額が150万円なら150万円で申し込むほうが自然です。借入金額が大きくなるほど毎月の返済額や総支払利息も増えます。
申込前に、「現在のローン返済額+新しいフリーローンの返済額」を計算し、毎月の生活費を差し引いても余裕を持って返済できるか確認しましょう。
2. 現在の延滞は解消してから申し込む
現在利用しているローンやクレジットカードの支払いが遅れている状態で、新たなフリーローンへ申し込むのは避けたほうがよいでしょう。まずは現在の支払いを正常な状態に戻すことが優先です。
また、「昔のローンの情報が残っているかもしれない」と気になる場合は、信用情報機関へ本人開示を申し込むことで、自分の登録内容を確認できます。本人開示を利用できる主な信用情報機関は、「CIC」「JICC」「全国銀行個人信用情報センター」です。
全国銀行個人信用情報センターでは、2026年4月以降、インターネット開示の手数料は800円で、申込後最短3~5営業日程度で開示できます。
なお、本人開示をしても「審査に落ちた理由」が表示されるわけではありません。あくまで自分の信用情報がどのように登録されているかを確認するための制度です。
3. 申込情報・必要書類を事前に準備する
Web申込では手軽に入力できますが、入力ミスには注意が必要です。特に、下記の情報について入力ミスした場合、虚偽申告と疑われる可能性もありますので、間違いなく入力するようにしましょう。
- 住所
- 勤務先名
- 勤務先電話番号
- 勤続年数
- 年収
- 他社借入額
本人確認書類をスマートフォンで撮影するときは、文字が読み取れるか、四隅まで写っているか、有効期限内かも確認しておきましょう。収入証明書が必要な場合は、最新年度の源泉徴収票や確定申告書など、申込先が指定している書類を用意します。
4. 短期間に複数のローンへ申し込みすぎない
ローンへ申し込んだ事実も信用情報に一定期間登録されます。CICやJICCでは、申込情報は照会日から6ヵ月間登録されます。複数社へ申し込んだから必ず審査に落ちるというルールはありません。
ただし、短期間に必要以上の申込みを繰り返すより、自分の条件に合う商品を比較し、申込先を絞ったほうがよいでしょう。
フリーローンは審査によって借入金額や適用金利が決まる
フリーローンの商品ページを見ると、「金利 年3.0%~14.5%」「借入金額 10万円~1,000万円」といったように幅を持たせて表示されている商品があります。これは、誰でも最低金利で1,000万円を借りられるという意味ではありません。実際の借入可能額や適用金利は、商品の仕組みや審査結果によって決定されます。
たとえば、年3%台~14%台の複数の固定金利を用意しているフリーローンでは、審査によってその中のいずれかの金利が適用されます。また、最大1,000万円の商品へ申し込んでも、審査結果によって希望額より少ない金額になる場合があります。
りそな銀行もフリーローンについて、審査結果によって借入金額が申込金額と異なる場合があると案内しています。そのため、商品を比較するときは最低金利や最高限度額だけを見るのではなく、「自分が借りたい金額」「上限金利」「毎月の返済額」まで確認することが重要です。
銀行フリーローンは「年収の3分の1まで」ではない点に注意
フリーローンの借入可能額について、消費者金融の総量規制と同じように「年収の3分の1まで」と考えるのは正確ではありません。銀行からの借入は貸金業法の総量規制の対象外です。
また、「銀行なら年収の2分の1まで借りられる」といった共通ルールもありません。借入額は各銀行・保証会社の審査によって決まるため、「年収300万円なら最大150万円」といった形で一律に推測することはできません。こ
銀行フリーローンでは保証会社の審査も確認しておこう
多くの銀行フリーローンでは、保証会社による保証を受けられることが利用条件になっています。保証会社は、利用者が返済できなくなった場合に銀行へ代位弁済を行う役割を持っています。そのため、申込時には銀行だけでなく、保証会社の審査も行われる商品があります。
たとえば、りそな銀行フリーローンでは、りそなカード、ドコモ・ファイナンス、オリエントコーポレーションのいずれか所定の保証会社を利用する仕組みです。商品によっては、消費者金融や信販会社が保証会社を担当しているケースもあります。
ただし、「過去にその保証会社系列の商品を使ったことがあるから審査に有利・不利」と単純に判断することはできません。保証会社の具体的な審査基準は公開されておらず、過去の特定サービスの利用歴だけで審査結果を予測することは困難です。
確認しておきたいのは、「どの保証会社の保証を受ける必要がある商品なのか」という事実までに留めるのが適切でしょう。
フリーローンで他社ローンを借り換える方法と注意点
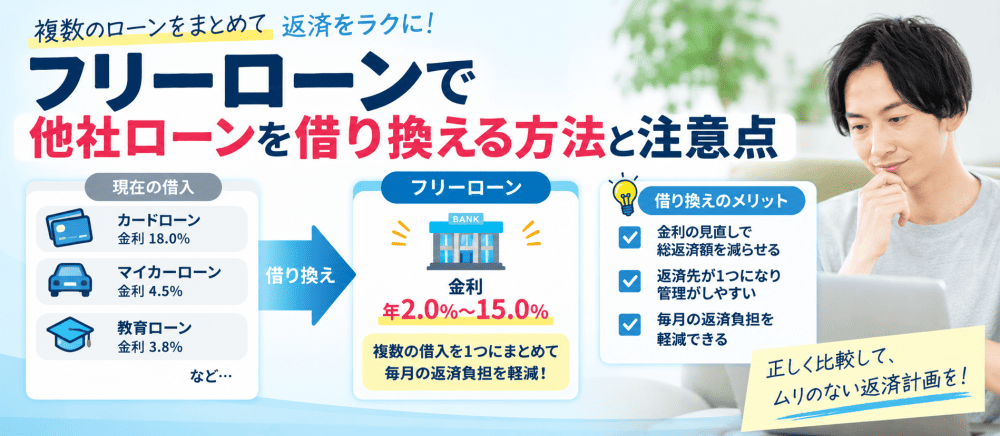
フリーローンは、家具・家電や旅行などの生活資金だけでなく、商品によっては他社ローンの借り換えやおまとめにも利用できます。複数のカードローンやクレジットの借入を1本にまとめれば、返済日を管理しやすくなり、借り換え先の金利が現在より低ければ利息負担を抑えられる可能性もあります。
たとえば、りそな銀行は専用のおまとめローンではありませんが、フリーローンを他社借入の返済目的で申し込めると案内しています。また福岡銀行の「ナイスカバー」も、他社ローンの借り換え・おまとめに利用できます。ただし、すべてのフリーローンが借り換えに対応しているわけではありません。
借り換え不可の商品もあるため、申込前に「資金使途」「他社借入の返済に利用できるか」を商品概要で確認しましょう。
フリーローンで借り換える流れを解説
借り換え手続きの細かな方法は金融機関によって異なりますが、おおむね次のように進みます。
借り換え対象となるカードローンなどの残高だけでなく、完済日までに発生する利息も確認します。
Webから申し込める商品が増えています。申込時に資金使途を「他社借入の返済」「おまとめ」など正確に申告します。
本人確認書類や収入確認書類のほか、現在の借入残高を確認できる書類を求められる場合があります。
審査通過後に契約し、指定口座へ融資金が振り込まれます。
融資金を使って借り換え対象のローンを完済します。金融機関によっては返済を直接行う場合や、完済を確認できる書類の提出を求める場合もあります。
最も注意したいのは、新しいフリーローンを借りただけで借り換えが完了するわけではないことです。自分で既存ローンを返済する方式の場合、借り換え元のカードローンをそのまま使ってしまうと、新しいフリーローンと既存ローンの両方に残高が発生する可能性があります。
借り換えの目的が借金を減らすことであれば、融資実行後は速やかに対象ローンを完済し、不要な借入枠をどうするかまで考えておきましょう。
借り換え前に「金利」だけでなく総返済額を比較する
借り換えで重要なのは、借入先を変えること自体ではありません。借り換え後に返済負担がどの程度改善するのかを確認することが目的です。たとえば現在の金利が年18.0%で、フリーローンへ借り換えることで年10.0%になれば、同じ残高・同じ返済期間なら利息負担は抑えやすくなります。
しかし、借り換え後に返済期間を大幅に延長すると、月々の返済額が下がっても支払期間が長くなり、最終的な利息総額が期待したほど減らない、あるいは増える場合もあります。
借り換える前には少なくとも、下記項目までしっかりと比較しましょう。
- 現在の残高
- 現在の金利
- 完済までの期間
- 現在の総返済見込額
- 借り換え後の金利
- 借り換え後の返済期間
- 借り換え後の総返済額
- 契約時の手数料
フリーローンとカードローンは借り換えならどちらがいい?
フリーローンとカードローンはいずれも使い道が自由な商品がありますが、借入方法は大きく異なります。
| 比較項目 | フリーローン | カードローン |
|---|---|---|
| 借入方法 | 必要額を一括で借りる | 限度額内で繰り返し借入 |
| 追加借入 | 原則できない | 可能 |
| 金利 | 比較的低めの商品が多い | フリーローンより高めの場合あり |
| 返済計画 | 完済まで見通しを立てやすい | 再借入すると長期化しやすい |
| 借り換えとの相性 | ◎ | ○ |
| 急ぎの借入 | △ | ◎ |
返済先を一本化して、その後は借入を増やさず完済したい人にはフリーローンが向いています。
一方、カードローンは返済した分だけ利用可能額が回復するため、急な出費があったときに再び借りられる利便性があります。ただし、借り換え後も繰り返し借りると残高がなかなか減りません。
「借金を整理して完済を目指す」という目的なら、追加借入が原則できないフリーローンの仕組みそのものがメリットになるでしょう。
フリーローンの口コミを見るときに注意したいこと
フリーローンを比較するときに、SNSや口コミサイトの体験談を参考にする人も多いでしょう。実際に申し込んだ人の感想から、「手続きにどのくらい時間がかかったか」「Web手続きは使いやすかったか」「必要書類は多かったか」など、公式サイトだけではわかりにくい部分を知れることがあります。
一方で、口コミだけを根拠に金利・審査・融資時間などを判断するのはおすすめできません。申込者によって審査結果や適用金利は異なりますし、投稿された時期によって商品条件そのものが変更されていることもあります。口コミは利用者の体験として参考にしつつ、最終的な商品条件は銀行の公式サイトや商品概要説明書で確認しましょう。
「フリーローンの審査に時間がかかった」という口コミ
フリーローンに関する口コミでは、「想像していたより借入まで時間がかかった」という声が見られることがあります。これは商品によっては十分あり得ます。フリーローンは即日融資を前提とした商品ではなく、審査・必要書類の確認・契約・融資まで一定の時間が必要です。
実際、これまで紹介したしずぎんフリーローンではWebでの事前審査申込から融資まで最短2週間、ドコモSMTBネット銀行フリーローンも通常2週間程度と案内されています。そのため、「今日中に必要なのに、とりあえず銀行フリーローンへ申し込む」という使い方には向きません。
急ぎなら融資スピードを重視してカードローンを比較し、数週間待てるならフリーローンを含めて低金利の商品を比較するという使い分けが適しています。
「低金利で借り換えできて返済しやすくなった」という口コミ
借り換え後の金利が現在より低くなれば、利息負担を減らせる可能性があります。また、3社・4社と別々に返済している場合、1本のフリーローンへまとめることで返済日が一本化され、残高を管理しやすくなるのもメリットです。さらに一般的なフリーローンは追加借入ができません。
カードローンのように「返したあとまた借りる」という使い方ができないため、完済を目指して残高を計画的に減らしていきたい人には相性のよい仕組みです。ただし、借り換え後に総返済額まで減ったかどうかは別問題です。
「毎月の返済額が5万円から3万円になった」というだけで成功と判断せず、完済までに支払う利息も確認しましょう。
「必要書類が多くて手続きが大変だった」という口コミ
必要書類はフリーローンによって大きく異なります。使途自由型の商品では資金使途確認書類が不要なケースもありますが、みずほ銀行多目的ローンのように、見積書や契約書などの提出が必要な商品もあります。また、高額な借入では収入証明書を求められる場合があります。
「フリーローンは必ず書類が多い」とはいえないため、申込前に商品ごとの必要書類を確認するのがおすすめです。当然ながら、提出書類の内容を加工したり、実際とは異なる勤務先・収入を申告したりしてはいけません。申込内容と提出書類は正確な情報で統一しましょう。
「フリーローンを借りたあと別のローン審査に落ちた」という口コミ
フリーローンを利用すると、その契約内容や返済状況などが、加盟する信用情報機関へ登録されます。その後、新たなローンへ申し込んだ場合には、金融機関が信用情報を確認して返済能力を判断します。
したがって、フリーローンを利用していること自体が即審査落ちにつながるわけではありませんが、現在の借入残高や返済負担も新しいローンの審査材料になる可能性があります。特に住宅ローンやマイカーローンなど高額な融資を予定している人は、必要以上の借入を増やさないほうがよいでしょう。
CRINだけでなくIDEAなどでも信用情報が交流されている
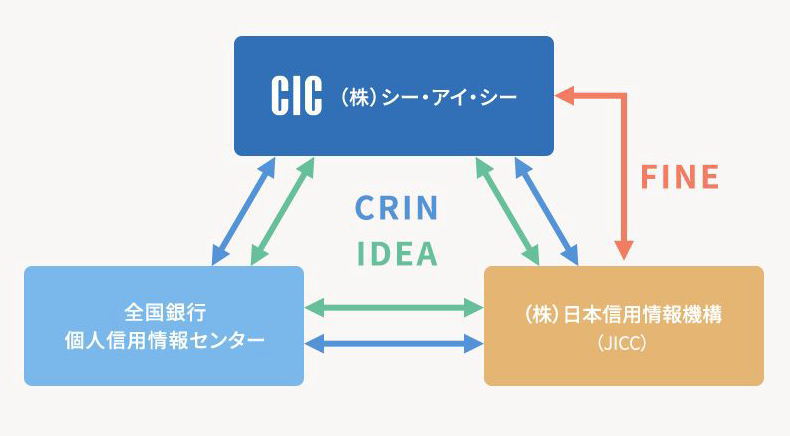
CIC、JICC、全国銀行個人信用情報センターの3機関では複数の情報交流制度があります。「CRIN」では、延滞・債務整理・代位弁済などのブラック情報や本人申告情報などがメインで交流されています。
一方、「IDEA」では、銀行の無担保カードローン・キャッシング残高や、貸金業者の貸付残高などの情報が3機関で交流されています。さらにCICとJICCの間では、貸金業法に基づく「FINE」による情報交流も行われています。
つまり、「銀行で借りれば消費者金融側から他の借入状況が一切わからない」と考えるのは適切ではありません。信用情報は各制度の範囲内で返済能力の調査に利用されているため、申込時には現在の借入を正確に申告することが重要です。
情報交流されている主な情報
| 本人を識別するための情報 | 氏名・生年月日・性別・郵便番号・住所・電話番号・勤務先・勤務先電話番号など |
|---|---|
| 契約内容に関する情報 | 契約日・契約の種類・契約額など |
| 支払状況に関する情報 | 異動(※長期の延滞)発生日・情報の種類(異動)・終了状況(完了・貸倒など)など |
| 申告した内容に関する情報 | 申告したコメントなど |
フリーローンで借り換えできなかった場合の対処法
フリーローンへ申し込んでも、必ず希望どおり借り換えられるわけではありません。審査結果によっては融資を受けられなかったり、希望額より減額されたりする場合があります。
ここで大切なのは、審査に落ちたからといって、別の借入を急いで増やさないことです。目的別に次の方法を検討しましょう。
現在の借入先に金利や返済方法を相談する
他社へ借り換える前に、現在利用している金融機関へ相談する方法もあります。商品や利用状況によっては、利用限度額や金利などの条件が見直される場合があります。ただし、増額には改めて審査があり、必ず利用限度額が増えるわけではありません。
また、「100万円以上に増額すれば必ず年15%になる」という理解にも注意が必要です。利息制限法では元本が100万円以上の場合の上限利率を年15%としていますが、既存のカードローンの利用限度額を増やせば必ず契約金利が年15%になる、という意味ではありません。実際の適用金利は契約条件や金融機関の商品設計によって決まります。
他社への借り換えを繰り返す前に返済計画を見直す
フリーローンの審査に通らなかった直後に、「A社がダメならB社」「B社がダメならC社」と短期間で申し込み続けるのはおすすめしません。まず現在の借入残高・金利・毎月の返済額を一覧にし、毎月いくらなら継続して返せるのかを確認しましょう。
既存ローンの繰上返済が可能なら、余裕資金を使って金利の高い借入から元金を減らす方法もあります。借り換えは新しいローンを増やす手続きでもあるため、「新たに借りること」より「現在の残高を減らすこと」を優先したほうがよいケースもあります。
教育費や医療費が必要なら目的に合った公的制度を確認する
公的制度は、一般的な借金を借り換えるための代替ローンではありません。特定の生活上の目的や収入状況など、制度ごとに利用条件があります。
たとえば、子どもの教育費なら日本政策金融公庫の「国の教育ローン」があり、2026年7月時点では固定金利年4.05%、原則として子ども1人につき350万円まで利用できます。一定条件では450万円までです。
医療費については、協会けんぽ加入者なら高額療養費の支給見込額の8割相当額を無利子で借りられる「高額医療費貸付制度」があります。高額療養費自体は、自己負担限度額を超えた医療費を払い戻す制度です。
したがって、下記表のように目的に応じて制度を探すのが適切です。
| 資金が必要な理由 | 確認したい制度 |
|---|---|
| 教育費 | 国の教育ローン |
| 高額な医療費 | 高額療養費・高額医療費貸付制度 |
| 低所得世帯等の生活資金 | 生活福祉資金貸付制度など |
| 一般的なカードローンの借り換え | 銀行等の借り換え対応ローン |
返済そのものが難しいなら新たな借入より専門窓口へ相談する
毎月の返済がすでに難しく、「新しいローンを借りないと今月の返済ができない」「借入先が増え続けている」という状態なら、さらに借りることで解決しようとするより、返済方法そのものを相談したほうがいい場合があります。
相談先としては、法テラスや弁護士・司法書士、各自治体などがあります。法テラスでは、経済的に余裕のない人を対象に無料法律相談を行っており、条件を満たせば弁護士・司法書士費用の立替制度も利用できます。利用には収入・資産などの基準があり、審査が必要です。
債務整理には主に任意整理・個人再生・自己破産がある
返済が困難な場合に検討される法的・私的な債務整理には、主に次の方法があります。
| 方法 | 概要 |
|---|---|
| 任意整理 | 債権者と個別に交渉し、将来利息や返済方法などについて合意を目指す |
| 個人再生 | 裁判所の手続きによって債務を一定程度減額し、原則3年などで返済する |
| 自己破産 | 裁判所から免責許可を得ることで、対象となる債務について支払義務が免除される制度 |
どの方法が適しているかは、借入額、収入、資産、住宅の有無などによって変わります。自己判断で「自己破産しかない」「任意整理なら必ず減額できる」と決めるのではなく、専門家へ相談して選択肢を確認したほうがよいでしょう。
また、法テラスの費用立替は無条件に使える制度ではありません。収入・資産などの基準に加えて審査があり、立替金は原則として法テラスへ返済します。一定の事情がある場合には償還猶予や免除が認められるケースもあります。
フリーローンのよくある質問FAQ
最後に、フリーローンのよくある質問についてわかりやすくまとめてみました。申込みの参考にしてください。
- フリーローンとは何ですか?
-
フリーローンは、銀行などが提供するローン商品のひとつで、事業性資金など一部の用途を除き、幅広い目的に利用できます。カードローンと違い、必要な金額を一括で借り、その後は毎月返済していくタイプが一般的です。追加借入が原則できないため、計画的に完済したい人に向いています。
- フリーローンとカードローンの違いは何ですか?
-
大きな違いは借入方法です。フリーローンは契約時に必要な金額をまとめて借り、その後は返済のみとなるのが一般的です。一方、カードローンは利用限度額の範囲内で繰り返し借入できます。低金利や計画的な返済を重視するならフリーローン、利便性や追加借入を重視するならカードローンが向いています。
- フリーローンの使い道は本当に自由ですか?
-
多くの商品は幅広い目的に使えますが、完全に何でも自由というわけではありません。事業性資金や投機目的には利用できないケースが多く、商品によっては見積書や契約書など資金使途を証明する書類が必要です。申込前に各金融機関の商品概要を確認しましょう。
- フリーローンは借り換えやおまとめに利用できますか?
-
商品によっては利用できます。複数のカードローンやクレジットの借入をまとめることで、返済日を一本化でき、適用金利によっては利息負担を抑えられる可能性があります。ただし、すべてのフリーローンが借り換えに対応しているわけではありません。
- フリーローンの審査は甘いですか?
-
「審査が甘い」と断言できるフリーローンはありません。審査基準は金融機関ごとに異なり、年収、勤務状況、他社借入、信用情報、借入希望額などをもとに総合的に判断されます。申込条件を満たしているか、無理なく返済できる金額かを確認して申し込むことが大切です。
- フリーローンは即日融資できますか?
-
一般的な銀行フリーローンは、即日融資には向いていません。審査や契約、必要書類の確認などがあるため、融資まで数営業日から2週間程度かかる商品もあります。今日中に資金が必要な場合は、最短即日融資に対応したカードローンなども比較しましょう。
- フリーローンはいくらまで借りられますか?
-
商品によって異なりますが、最大500万円~1,000万円程度のフリーローンもあります。ただし、最高限度額まで必ず借りられるわけではありません。実際の融資額は、収入や他社借入、返済能力などをもとに審査で決定されます。
- フリーローンの金利はどのくらいですか?
-
銀行フリーローンでは年3%台~14%台程度まで幅のある商品が多く、適用金利は審査結果によって決まります。最低金利だけを見て選ぶのではなく、上限金利や借入期間、手数料まで含めて比較することが重要です。
- パートやアルバイトでもフリーローンに申し込めますか?
-
商品によっては申し込めます。実際に、パート・アルバイトを申込対象としている銀行フリーローンもあります。一方で、年収や勤続年数などの条件がある商品や、学生・専業主婦・主夫は対象外の商品もあるため、申込条件を確認しましょう。
- フリーローンの審査では在籍確認がありますか?
-
勤務先への在籍確認が行われる場合があります。方法は金融機関によって異なり、電話で確認する場合もあります。勤務先への電話が不安な人は、申込前に公式FAQなどで在籍確認の方法を確認しておくとよいでしょう。
- フリーローンでは収入証明書が必要ですか?
-
借入金額や商品によって異なります。一定額以下なら収入証明書が原則不要の商品もありますが、高額な借入では源泉徴収票や所得証明書などの提出を求められることがあります。審査結果によって追加提出が必要になる場合もあります。
- フリーローンは繰上返済できますか?
-
多くのフリーローンで一部繰上返済や全額繰上返済ができます。ただし、手数料無料の商品もあれば、数千円の手数料がかかる商品もあります。長期で借りる予定なら、繰上返済のしやすさも比較しておきましょう。
- フリーローンを借りると住宅ローンの審査に影響しますか?
-
フリーローンを利用していることだけで住宅ローンの審査に落ちるわけではありません。ただし、借入残高や毎月の返済額は返済能力を判断する材料になる可能性があります。近いうちに住宅ローンを予定している場合は、必要以上の借入を増やさないほうがよいでしょう。
- フリーローンの審査に落ちたらすぐ別のローンへ申し込んでもいいですか?
-
短期間に複数のローンへ次々と申し込むのはおすすめしません。まず申込条件や借入希望額、現在の借入状況を見直しましょう。審査に落ちた理由は通常開示されませんが、自分の信用情報が気になる場合は信用情報機関の本人開示を利用する方法もあります。
- フリーローンはどんな人におすすめですか?
-
フリーローンは、まとまった金額を一度だけ借りて、その後は計画的に返済したい人に向いています。追加借入を必要とせず、カードローンより低めの金利を重視したい人や、他社ローンのおまとめ・借り換えを検討している人にも適しています。
フリーローンおすすめランキングのまとめ
フリーローンは、使い道の自由度が高く、まとまった資金を比較的低い金利で借りたい人に向いているローンです。ただし、金利だけで選ぶのではなく、借入限度額、返済期間、地域条件、Web完結の可否、おまとめ・借り換えへの対応なども比較する必要があります。
また、カードローンとは異なり、フリーローンは一度借りた後に追加借入できない商品が一般的です。その分、必要な金額だけを借りて完済を目指しやすいというメリットがあります。
今回紹介したランキングでは、収益性と使いやすさを踏まえて横浜銀行カードローン、楽天銀行スーパーローン、プロミスなどの使途自由なカードローンも上位で紹介しつつ、4位以降では銀行のフリーローンを中心に比較しました。
どの商品が最適かは、「いつまでに必要か」「いくら借りたいか」「追加借入が必要か」「借り換え目的か」によって変わります。最低金利や最大限度額だけで判断せず、自分の利用目的と返済計画に合ったローンを選ぶことが大切です。