カードローンへ申し込む際は、運転免許証やマイナンバーカードなどの本人確認書類が必要です。さらに、希望する利用限度額や現在の借入状況によっては、源泉徴収票や給与明細書などの収入証明書も提出しなければなりません。
しかし、手元に給与明細書がない場合や、書類を用意する時間がない場合には、できるだけ収入証明書なしで申し込みたいと考える人もいるでしょう。結論からいうと、希望限度額を50万円以下に抑えるなど、一定の条件を満たせば、収入証明書不要でカードローンを契約できる可能性があります。
ただし、「50万円以下なら必ず収入証明書不要」という意味ではありません。申告した年収と希望限度額のバランスや勤務状況、借入状況などによっては、法令上の提出基準に該当しなくても、カードローン会社から収入証明書を求められることがあります。
また、収入証明書不要で申し込めることと、審査なしで借りられることはまったく別です。正規の金融機関では、本人の返済能力や信用情報などを確認する審査が必ず実施されます。
この記事では、収入証明書不要でカードローンを利用するための条件や申し込み方、書類の提出を求められやすいケースについて詳しく解説します。給料明細なしでキャッシングを利用したい人も、申し込み前に確認しておきましょう。
カードローンで収入証明書が必要になる条件とは
カードローンは、大きく分けると次の3種類があります。
- 消費者金融が提供するカードローン
- 信販会社やクレジットカード会社が提供するカードローンやキャッシング
- 銀行が提供するカードローン
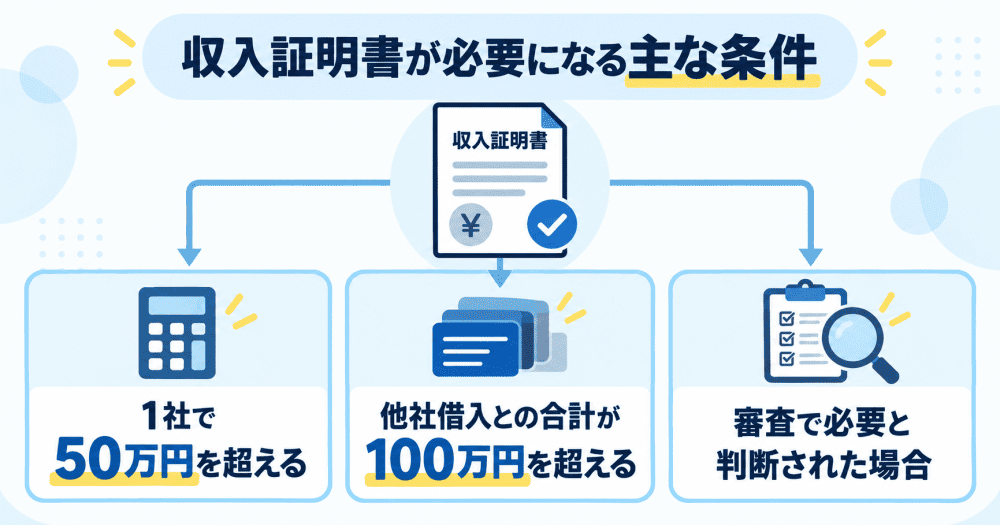
このうち、消費者金融や信販会社、クレジットカード会社による貸付けには、原則として貸金業法が適用されます。貸金業者から個人がお金を借りる場合、以下のどちらかに該当すると収入証明書の提出が必要です。
| カードローンの種類 | 収入証明書不要になる条件 |
|---|---|
| 消費者金融 | ・1社から50万円を超えて借りる場合 ・他の貸金業者を含む借入残高の合計が100万円を超える場合 ・審査で必要と判断された場合 |
| 信販会社・クレジットカード会社 | ・原則として消費者金融と同じ ・審査で必要と判断された場合 |
| 銀行カードローン | ・銀行が定める提出基準に該当する場合 ・審査で必要と判断された場合 |
「50万円を超える」とは、50万円ちょうどではなく、50万1円以上となる場合です。したがって、貸金業法上は50万円以下であれば、一つ目の提出基準には該当しません。
また、他社借入との合計を計算するときに含まれるのは、主に消費者金融からの借入れやクレジットカードのキャッシングです。銀行カードローンや住宅ローン、自動車ローン、クレジットカードのショッピング利用額などは、原則として貸金業法上の合算対象に含まれません。
なお、法律上の基準に該当しなくても、カードローン会社が返済能力を確認するために必要と判断した場合は、収入証明書の提出を求められることがあります。
収入証明書不要でカードローンを借りるためのポイント
収入証明書なしでカードローンを利用したい場合は、次のポイントを押さえて申し込みましょう。
希望限度額を50万円以下にする
消費者金融へ申し込む場合は、希望する利用限度額を50万円以下に抑えることが基本です。たとえば、必要な金額が10万円であれば、最初から50万円や100万円の限度額を希望する必要はありません。
希望限度額が高くなるほど、返済能力を慎重に確認されやすくなり、収入証明書の提出が必要になる可能性も高くなります。必要最低限の金額で申し込むことは、書類の準備を減らすだけでなく、借りすぎを防ぐうえでも大切です。
他社借入との合計を100万円以下にする
ほかの貸金業者から借入れがある場合は、新しく申し込む金額だけで判断してはいけません。
たとえば、消費者金融2社から合計80万円を借りている人が、別の消費者金融から30万円を新たに借りると、貸金業者からの借入合計額は110万円になります。この場合は100万円を超えるため、収入証明書の提出が必要です。
他社借入がある人は、各社の現在の借入残高を確認したうえで申し込みましょう。借入件数や残高を少なく申告しても、信用情報機関への照会によって判明する可能性があります。事実と異なる内容を申告すると審査に悪影響を及ぼすおそれがあるため、正確に入力してください。
書類不要を理由に虚偽申告をしない
収入証明書の提出を避けるために、年収を実際より高く入力したり、他社借入を少なく申告したりしてはいけません。
申し込み内容に不自然な点があれば、確認のために追加書類を求められる可能性があります。内容によっては審査に通らないだけでなく、契約後に虚偽申告が判明して利用停止や契約解除となることも考えられます。
「収入証明書なしで借りたいから数字を調整する」のではなく、正しい情報を申告し、必要な範囲だけ申し込むことが重要です。
消費者金融で収入証明書が必要なのは貸金業法に基づくため
消費者金融における収入証明書の提出基準は、各社が自由に設定しているだけではありません。
貸金業法第13条では、貸金業者に対して契約前に利用者の返済能力を調査することを義務づけています。さらに、次の条件に該当する場合は、源泉徴収票など資力を明らかにする書類を利用者から受け取らなければならないと定めています。
(返済能力の調査)
第十三条 貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
(引用元:貸金業法)
- 1社からの借入額が50万円を超える場合
- 複数の貸金業者からの借入残高が合計100万円を超える場合
この基準は、プロミスやアコム、アイフルなど、貸金業法の適用を受ける正規の消費者金融に共通します。また、貸金業法には「総量規制」があり、貸金業者からの個人向け借入れは、原則として年収の3分の1までに制限されています。収入証明書は、申込者の年収を確認し、過剰な貸付けを防ぐためにも使用されます。
たとえば年収300万円の人は、貸金業者から借りられる合計額が原則100万円までです。ただし、年収の3分の1以内であれば必ず借りられるわけではありません。実際の利用限度額は、収入や勤務状況、信用情報、他社借入、毎月の返済負担などを踏まえて審査で決まります。
収入証明書の提出基準については、日本貸金業協会「収入を証明する書類とは」やe-Gov法令検索「貸金業法」でも確認できます。
銀行カードローンでも収入証明書を求められることがある
銀行は貸金業者ではないため、銀行カードローンには貸金業法ではなく銀行法が適用されます。そのため、貸金業法が定める「50万円超」または「他社を含めて100万円超」という収入証明書の提出基準が、そのまま銀行カードローンに適用されるわけではありません。
ただし、銀行カードローンなら高額な借入れでも収入証明書不要ということではありません。
銀行カードローンでは、各銀行が独自の基準を設けており、希望限度額が一定額を超える場合には収入証明書の提出が必要です。現在は「50万円を超える場合」を提出基準としている銀行が多く見られますが、具体的な条件は銀行によって異なります。
また、基準以下の希望限度額であっても、次のような場合には提出を求められる可能性があります。
- 申告年収と希望限度額のバランスを確認する必要がある
- 勤務状況や収入の安定性について追加確認が必要
- 申込内容と信用情報に相違がある
- 個人事業主や自営業者で収入の確認が必要
- 増額審査を申し込んだ
- 銀行が審査上必要と判断した
銀行カードローンでは過去に過剰融資が問題となり、銀行業界では審査態勢や年収証明書の取得基準の見直しが進められました。金融庁のフォローアップ調査でも、多くの銀行が融資上限枠を50万円超に設定する場合、年収証明書を取得する運用へ見直したことが報告されています。
したがって、銀行カードローンでも希望限度額を50万円以下に抑えれば収入証明書なしで契約できる可能性はありますが、提出不要と保証されるわけではありません。
収入証明書として提出できる書類
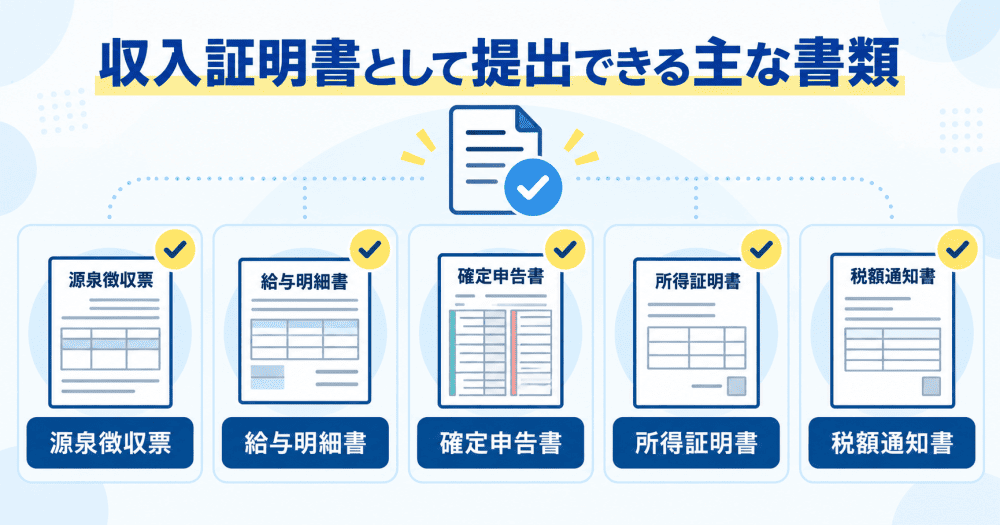
カードローン会社から収入証明書を求められた場合は、一般的に次のような書類を提出します。
| 収入証明書 | 主な入手先・注意点 |
|---|---|
| 源泉徴収票 | 勤務先から交付される最新年度分 |
| 給与明細書 | 勤務先から交付される直近分。複数月分を求められる場合がある |
| 賞与明細書 | 賞与がある場合に給与明細書とあわせて提出することがある |
| 確定申告書 | 税務署へ提出した最新年度分。個人事業主や自営業者が主に使用 |
| 所得証明書・課税証明書 | 市区町村の役所やコンビニ交付などで取得 |
| 住民税決定通知書・税額通知書 | 勤務先または市区町村から交付 |
| 年金通知書 | 年金受給者が提出できる場合がある |
利用できる書類の種類や有効期限はカードローン会社によって異なります。給与明細書についても、直近1か月分でよい会社もあれば、直近2か月分や賞与明細書をあわせて求める会社もあります(賞与明細は提出した方が年収が増えるため、総量規制の貸付上限も上がります)。
書類には、原則として氏名、勤務先名、支給年月、総支給額などが明記されている必要があります。手書きの給与明細書では、勤務先の社判などを求められる場合もあるため、提出前に各社の公式サイトで条件を確認しましょう。
法律上の基準以下でも収入証明書を求められるケース
希望限度額が50万円以下で、他社借入との合計が100万円以下であっても、必ず収入証明書不要になるとは限りません。
カードローン会社には申込者の返済能力を調査する義務があり、必要に応じて追加書類を求めることができます。また、契約時だけでなく、契約後に利用限度額を増額するときや、収入状況を定期的に確認するときにも提出を求められる場合があります。
収入証明書の提出を依頼された場合、提出そのものを辞退することはできます。しかし、提出しなければ希望額で契約できない、限度額を引き下げられる、増額できない、審査を継続できないといった可能性があります。
そのため、「収入証明書を出したくない」と伝えれば、そのまま借りられるとは限りません。提出が難しい場合は、希望限度額を下げられるか、別の書類で代用できるかをカードローン会社へ確認しましょう。
なお、収入証明書不要とは「収入がなくても借りられる」という意味ではありません。消費者金融は本人に安定した収入がないと原則申し込めず、無職の人や専業主婦・専業主夫は利用できない場合があります(原則総量規制により貸付不可)。収入証明書の提出が省略されても、申告内容や信用情報などをもとに返済能力の審査は行われます。
収入証明書不要で申し込めるカードローン5選
収入証明書を用意せずにカードローンへ申し込みたい場合は、希望限度額を50万円以下に抑えるのが基本です。
ただし、以下で紹介するカードローンも、条件を満たせば必ず収入証明書不要になるわけではありません。審査の結果、返済能力を詳しく確認する必要があると判断された場合には、希望限度額が50万円以下でも提出を求められることがあります。
また、他社借入として合算されるのは、主に消費者金融からの借入れとクレジットカードのキャッシング残高です。銀行カードローンや住宅ローン、クレジットカードのショッピング利用額などは、原則として貸金業法上の合算対象になりません。
各社の主な提出条件を比較すると、次のようになります。
主要カードローンの収入証明書提出条件
| カードローン | 収入証明書なしの条件 | 注意点 |
|---|---|---|
| プロミス | 希望借入額50万円以下かつ他社との合計100万円以下 | 18歳・19歳は収入証明書が必要 |
| SMBCモビット | 原則必要な場合が多い | 他社よりも提出する可能性が高い |
| アコム | 利用限度額50万円以下かつ他社との合計100万円以下 | 2026年1月に金利が変更 |
| レイク | 契約額50万円以下かつ他社との合計100万円以下 | 365日間無利息は、契約後59日以内に収入証明書のご提出が必要。 |
| 楽天銀行スーパーローン | 希望限度額50万円以下 | 銀行独自の審査基準で提出を求められる場合あり |
プロミスは希望借入額50万円以下なら収入証明書不要で申し込める
プロミスで収入証明書なしの契約を希望する場合は、希望借入額を50万円以下に抑えましょう。他社の貸金業者から借入れがある人は、プロミスへの希望借入額と他社借入残高の合計が100万円を超えない範囲で申し込む必要があります。
| 現在の借入状況 | 収入証明書なしで申し込む目安 |
|---|---|
| 他社借入がない | プロミスへの希望借入額を50万円以下にする |
| 他社借入がある | 他社借入残高と希望借入額の合計を100万円以下にする |
ただし、プロミスは18歳から申し込める一方、申込時の年齢が18歳または19歳の場合は、借入希望額にかかわらず収入証明書の提出が必要です。(参考記事:18歳19歳が即日お金を借りる方法)
高校生は、定時制高校や高等専門学校に在籍している場合も申し込めません。大学生や専門学校生でも、アルバイトなどによる本人の安定した収入が必要です。
- プロミスへの希望借入額が50万円を超える
- 希望借入額と他社借入残高の合計が100万円を超える
- 申込時の年齢が18歳または19歳
- 審査で収入の確認が必要と判断された
- 契約後に収入証明書の再提出を求められた
【プロミスへ提出できる収入証明書】
- 最新年度の源泉徴収票
- 最新年度の確定申告書
- 最新年度の税額通知書
- 最新年度の所得証明書または課税証明書
- 直近2か月分の給与明細書
- 直近1年分の賞与明細書
賞与明細書が手元にない場合は、直近2か月分の給与明細書のみで提出できる場合があります。詳しい条件は、プロミス公式サイトの必要書類案内で確認してください。
プロミスの基本情報
| 項目 | 内容 |
|---|---|
| 申込年齢 | 18歳以上74歳以下 |
| 申込条件 | 本人に安定した収入がある人 |
| 金利 | 年2.50%~18.00% |
| 利用限度額 | 800万円まで |
| 在籍確認 | 原則勤務先への電話による在籍確認なし |
| 担保・保証人 | 不要 |
SMBCモビットは50万円以下なら収入証明書なしで申し込める可能性がある
SMBCモビットも貸金業法の適用を受けるため、収入証明書の基本的な提出基準はプロミスなどと共通しています。希望限度額が50万円以下であり、他社の貸金業者からの借入残高と合計して100万円以下であれば、収入証明書なしで申し込める可能性があります。
ただし、SMBCモビットでは、審査の過程で収入証明書の提出を求められることがあります。希望限度額を低くすれば必ず提出不要になるわけではありません。
勤務年数が短い、転職したばかり、申告内容の確認が必要など、特定の属性だけを理由に提出が決まるとは限らないため、提出を求められる人の特徴を断定することもできません。
- SMBCモビットの利用限度額が50万円を超える
- 利用限度額と他社借入残高の合計が100万円を超える
- 審査で収入の確認が必要と判断された
- 契約後に最新の収入状況を確認する必要が生じた
【SMBCモビットへ提出できる収入証明書】
- 源泉徴収票
- 税額通知書
- 所得証明書
- 確定申告書
- 給与明細書
給与明細書を使用する場合は、原則として直近2か月分を用意します。賞与を受け取っている人は、直近1年分の賞与額を確認できる賞与明細書も必要になる場合があります。
SMBCモビットの基本情報
| 項目 | 内容 |
|---|---|
| 申込年齢 | 満20歳以上74歳以下 |
| 申込条件 | 安定した定期収入があり、SMBCモビットの基準を満たす人 アルバイト、パート、派遣社員、自営業者も、安定した定期収入があれば申し込めます。 ただし、収入が年金のみの場合は対象外です。 |
| 金利 | 年3.0%~18.0% |
| 利用限度額 | 800万円まで |
| 在籍確認 | 電話による在籍確認なし |
| 担保・保証人 | 不要 |
アコムは利用限度額50万円以下で申し込む
アコムで収入証明書の提出を避けたい場合は、利用限度額50万円以下を目安に申し込みましょう。他社の消費者金融やクレジットカードのキャッシングを利用している場合は、アコムの利用限度額と他社借入残高の合計を100万円以下に抑える必要があります。
- アコムの利用限度額が50万円を超える
- 利用限度額と他社借入残高の合計が100万円を超える
- 以前提出した収入証明書の発行日から3年以上経過している
- 審査または契約後の確認で提出が必要と判断された
【アコムへ提出できる収入証明書】
- 源泉徴収票
- 給与明細書
- 市民税・県民税額決定通知書
- 所得証明書
- 確定申告書
- 青色申告決算書
- 収支内訳書
書類はアコムのスマホアプリやWeb上のアップロード画面などから提出できます。書類ごとに対象年度や必要な記載事項が異なるため、提出前にアコム公式サイトで確認しましょう。
アコムの基本情報
| 項目 | 内容 |
|---|---|
| 申込年齢 | 20歳以上 |
| 申込条件 | 安定した収入と返済能力があり、アコムの基準を満たす人 |
| 金利 | 年2.4%~17.9% |
| 利用限度額 | 1万円~800万円 |
| 在籍確認 | 電話による勤務先への在籍確認100%なし |
| 担保・連帯保証人 | 原則不要 |
レイクで収入証明書不要を優先するなら契約額50万円以下を検討する
レイクで収入証明書なしの申し込みを希望する場合は、契約額50万円以下かつ、他社借入残高との合計100万円以下が一つの目安です。ただし、レイクを選ぶ際は無利息サービスの適用条件に注意してください。
レイクの365日間無利息を利用するには、契約額50万円以上で契約したうえで、契約後59日以内に収入証明書を提出し、レイク側での登録を完了させる必要があります。
つまり、「収入証明書を提出せずに借りたい人」と「365日間無利息を利用したい人」では、適した契約方法が異なります。
| 優先したい内容 | 契約方法の目安 |
|---|---|
| 収入証明書なしで申し込みたい | 契約額50万円以下で申し込む |
| 365日間無利息を利用したい | 契約額50万円以上で契約し、所定期限内に収入証明書を提出する |
| 契約額50万円未満で無利息を利用したい | 60日間無利息の条件を確認する |
50万円ちょうどで契約した場合、貸金業法上の「50万円を超える」という提出基準には該当しません。しかし、365日間無利息を適用するためには収入証明書の提出が必要です。そのため、元原稿の「50万円の限度額なら収入証明書不要で365日間無利息を利用できる」という趣旨の説明は修正が必要です。
365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
- レイクの契約額が50万円を超える
- レイクと他社貸金業者の借入残高が合計100万円を超える
- 365日間無利息の適用を受ける
- 審査で提出が必要と判断された
- 提出した収入証明書類がその発行日から、3年以上経過している場合
【レイクへ提出できる収入証明書】
- 最新年度の源泉徴収票
- 直近2か月分の給与明細書
- 最新年度の住民税決定通知書または納税通知書
- 最新年度の確定申告書
- 最新年度の所得証明書または課税証明書
給与明細書には、本人の氏名、勤務先、支給額などが記載されている必要があります。手書きの場合は勤務先の社印または社判が必要になることがあります。
レイクの基本情報
| 項目 | 内容 |
|---|---|
| 申込年齢 | 20歳以上70歳以下 |
| 申込条件 | 満20歳以上70歳以下のお客さまで、安定した収入のあるお客さま (パート・アルバイトで収入のあるお客さまも可) |
| 金利 | 年4.5%~18.0% |
| 利用限度額 | 1万円~500万円 |
| 在籍確認 | 電話による勤務先への在籍確認一切なし |
| 担保・連帯保証人 | 原則不要 |
楽天銀行スーパーローンは希望限度額50万円以下なら収入証明書不要の場合がある
楽天銀行スーパーローンは銀行カードローンなので、消費者金融のように貸金業法上の提出基準が直接適用されるわけではありません。楽天銀行が定める基準では、希望限度額が50万円以下の場合、原則として収入証明書類は不要です。ただし、審査の結果、50万円以下でも提出を求められることがあります。
したがって、「50万円以下なら必ず収入証明書不要」ではなく、「原則不要だが、審査によっては必要」と説明するのが正確です。
また、個人事業主や法人代表者は、限度額にかかわらず収入証明書を求められる可能性があります。給与所得者よりも収入の確認に必要な書類が多くなる場合があるため、事前に準備しておくと手続きを進めやすくなります。
【楽天銀行へ提出できる収入証明書】
- 源泉徴収票
- 課税証明書または所得証明書
- 給与明細書
<自営業者・個人事業主の場合>
- 課税証明書または所得証明書
- 確定申告書
必要書類は楽天銀行から案内されます。提出を求められた場合は、指定された書類を用意しましょう。
楽天銀行スーパーローンの基本情報
| 項目 | 内容 |
|---|---|
| 申込年齢 | 満20歳以上62歳以下 |
| 申込条件 | 毎月安定した定期収入がある人、または専業主婦 |
| 金利 | 年1.9%~14.5% |
| 利用限度額 | 10万円~800万円 |
| 保証会社 | 楽天カード株式会社または三井住友カード株式会社 |
パート、アルバイト、専業主婦は、原則として満60歳以下が申込対象です。また、外国籍の人は永住権または特別永住権が必要です。
収入証明書不要だけでカードローンを選ばないことも大切
収入証明書なしで契約できれば、申し込みに必要な書類を減らせます。しかし、カードローンは提出書類の少なさだけで選ぶのではなく、金利や無利息期間、融資までの時間、毎月の返済額なども比較することが重要です。
また、必要以上に高い限度額を希望すると、収入証明書が必要になるだけでなく、借りすぎにつながる可能性があります。
まずは必要な金額と毎月返済できる金額を計算し、無理なく完済できる範囲で申し込みましょう。収入証明書を求められた場合は、提出を避けるために申込内容を変更したり、事実と異なる情報を申告したりせず、カードローン会社の案内に従ってください。
収入証明書なしでカードローンを利用するときの注意点
希望限度額を50万円以下に抑えるなど、所定の条件を満たせば、収入証明書なしでカードローンを契約できる可能性があります。ただし、収入証明書が不要になるのは、あくまで申し込み時点の話です。
契約後に他社借入が増えた場合や、カードローン会社が最新の収入状況を確認する必要があると判断した場合には、あらためて収入証明書を求められることがあります。
また、収入証明書の提出と勤務先への在籍確認は別の手続きです。収入証明書を提出しなかったことを理由に、必ず勤務先へ電話がかかってくるわけではありません。
収入証明書なしでカードローンを利用するときは、次の点に注意しましょう。
- 収入証明書不要と在籍確認なしは同じ意味ではない
- 契約後に収入証明書の提出を求められることがある
- 年収や勤務先を偽って申し込まない
- 偽造書類やアリバイ会社を利用しない
- 18歳・19歳は収入証明書が必要になる場合がある
- 配偶者貸付では配偶者に関する書類が必要になる
収入証明書不要でも在籍確認は実施される
在籍確認とは、申込者が申告した勤務先で実際に働いているかを確認する審査手続きです。「在籍確認=勤務先への電話」と思われがちですが、必ずしも電話で実施されるとは限りません。申込内容や信用情報、提出書類などを使って確認するカードローン会社もあります。
収入証明書は年収や所得を確認する書類であり、在籍確認は申告した勤務先で働いている事実を確認する手続きです。目的が異なるため、収入証明書不要で申し込めても在籍確認そのものがなくなるわけではありません。
大手消費者金融は勤務先への電話を原則実施していない
現在では、大手消費者金融の多くが、勤務先への電話による在籍確認を原則実施しない方針を公表しています。
| 消費者金融 | 勤務先への電話による在籍確認 |
|---|---|
| プロミス | 原則なし |
| アコム | 勤務先への電話連絡100%なし |
| アイフル | 原則なし |
| レイク | 勤務先への電話による在籍確認一切なし |
| SMBCモビット | 電話による在籍確認なし |
ただし、「原則なし」は、審査内容にかかわらず絶対に電話しないという意味ではありません。申込内容を確認できない場合などは、勤務先への電話が必要になる可能性があります。
電話が必要になった場合でも、事前に申込者の同意を得る方針を掲げている会社が多くあります。勤務先への連絡を避けたい事情がある場合は、申し込み後に相談窓口へ連絡し、電話以外の方法で確認できないか相談しましょう。
プロミスは、申込者の98%について電話による在籍確認を実施しなかったという調査結果を公表しています。また、アコムは勤務先への在籍確認連絡を実施せず、申告内容や書面で確認する方針を明記しています。
最新の対応については、プロミス公式サイトの在籍確認に関する解説やアコム公式サイトの在籍確認に関する解説で確認できます。
勤務先への電話に備えて嘘の理由を用意する必要はない
勤務先への電話が必要になった場合、一般的には担当者の個人名で連絡し、第三者へカードローンの申し込みであることを伝えないよう配慮されます。本人が電話に出られなくても、「席を外している」「本日は休み」といった回答によって在籍を確認できる場合があります。
個人名の電話を取り次がない勤務先や、私用電話を受けられない勤務先に勤めている人は、事前にカードローン会社へ相談しましょう。
契約後に収入証明書の提出を求められることがある
申し込み時に収入証明書不要で契約できても、その後も提出不要とは限りません。カードローン会社は、契約後も利用状況や返済状況、他社借入などを確認し、継続的に与信管理を行います。貸金業者が必要に応じて返済能力を再調査することは、一般に「途上与信」や「途上審査」と呼ばれます。
契約後に収入証明書を求められる主なケースは、次のとおりです。
- 他社の消費者金融から新たに借り入れた
- 貸金業者からの借入合計額が100万円を超えた
- 利用限度額の増額を申し込んだ
- 転職や退職などによって勤務状況が変わった
- 以前提出した収入証明書が古くなった
- カードローン会社が最新の返済能力を確認する必要があると判断した
貸金業者は、極度方式基本契約に基づく一定の貸付けについて、指定信用情報機関が保有する情報を使用し、返済能力を定期的に調査することがあります。
そのため、別の消費者金融で借入れを増やした場合、契約中のカードローン会社にも信用情報を通じて把握される可能性があります。
収入証明書の提出依頼を放置すると借入れを停止される可能性がある
カードローン会社から収入証明書の提出を求められたときは、指定された期限と書類を確認しましょう。提出依頼を放置した場合、必ず強制解約になるわけではありませんが、状況に応じて次のような対応が取られる可能性があります。
- 新たな借入れを一時的に停止される
- 利用限度額を減額される
- 増額審査を受けられない
- 返済のみ可能な状態になる
- 契約を更新できない
提出できる書類が手元にない場合は、依頼を無視せず、別の書類で代用できるかカードローン会社へ確認してください。
なお、「もっと高い限度額を設定できる」と案内する目的で収入証明書の提出を依頼される場合も考えられます。しかし、提出理由は利用者側から判断できないため、不要と自己判断せず、まずカードローン会社へ確認することが大切です。
年収や他社借入を偽って申し込んではいけない
収入証明書が原則不要になる金額で申し込む場合でも、年収、勤務先、勤続年数、雇用形態、他社借入などは正確に申告しなければなりません。「収入証明書を出さないなら、年収を多めに入力しても分からない」と考えるのは危険です。
カードローン会社は、申込内容だけでなく、信用情報や過去の取引状況なども使って返済能力を審査します。他社借入の契約内容や残高、返済状況などは、信用情報機関への照会によって確認される可能性があります。
また、勤務先や年収と希望限度額のバランスが不自然であれば、追加確認や収入証明書の提出を求められることもあります。
虚偽申告が発覚すると契約解除や一括返済につながる可能性がある
虚偽申告に対する対応は、カードローン会社の会員規約や虚偽の内容によって異なります。
重大な虚偽申告が判明した場合には、利用限度額の減額や借入停止、契約解除などの対象になる可能性があります。また、契約上の「期限の利益」を失うと、残っている債務を一括で返済するよう請求されることもあります。
期限の利益とは、契約で決められた返済日に分割して返済できる利用者側の利益です。期限の利益を失った場合は、当初の分割返済を続けられなくなる可能性があります。
ただし、申告内容に誤りがあっただけで、必ず一括返済になるとは限りません。入力後に間違いへ気づいた場合は、放置せず、審査結果が出る前にカードローン会社へ訂正を申し出ましょう。
年収の虚偽申告は発覚する可能性がある
カードローン審査では、申込情報や信用情報などを利用したスコアリングシステムが使われることがあります。しかし、「AIが勤務先や職業だけで正確な年収を割り出す」と断定することはできません。各社の具体的な審査方法や判断基準は公表されていないためです。
一方で、次のような事情から虚偽申告が発覚する可能性はあります。
- 収入証明書に記載された年収と申告額が異なる
- 過去の申込情報と現在の申告内容に大きな違いがある
- 信用情報で確認した借入残高と申告額が一致しない
- 勤務先の確認が取れない
- 契約後の再審査で申告内容との相違が判明する
審査に通るために数字を調整するのではなく、申し込み時点の正確な情報を入力しましょう。
偽造した収入証明書やアリバイ会社を利用してはいけない
アリバイ会社とは、実際には勤務していない会社に在籍しているように装い、在籍確認への対応や給与明細書、在籍証明書などの作成を行う業者です。アリバイ会社を利用してカードローンへ申し込むと、申告した勤務先や収入が虚偽になるため、カードローン会社の規約に違反します。
また、偽造した給与明細書や源泉徴収票を提出し、金融機関を誤信させて融資を受ける行為は、内容や方法によって詐欺罪や文書偽造に関する犯罪が成立する可能性もあります。
「審査に通りたい」「勤務先へ電話されたくない」という理由があっても、次の行為は絶対に避けてください。
- 実際には勤務していない会社を勤務先として申告する
- 給与明細書や源泉徴収票の金額を書き換える
- 画像編集ソフトで収入証明書を加工する
- 他人の書類を自分の書類として提出する
- アリバイ会社へ在籍確認の対応を依頼する
返済能力を超えて借りられたとしても、毎月の返済負担が重くなり、生活が立ち行かなくなるおそれがあります。正しい勤務先と年収を申告し、返済できる範囲で申し込むことが重要です。
18歳・19歳は収入証明書が必要になる場合がある
18歳・19歳が申し込めるカードローンは限られています。今回紹介した大手消費者金融のうち、プロミスは18歳から申し込めますが、申込時の年齢が18歳または19歳の場合は収入証明書の提出が必要です。希望借入額が50万円以下であっても省略できません。
一方、アコム、アイフル、レイク、SMBCモビットなどは、原則として20歳以上を申込対象としています。したがって、「18歳・19歳はどのカードローンでも収入証明書が必要」と一律に説明するのではなく、まず各社の申込年齢を確認する必要があります。
18歳・19歳がプロミスへ提出できる主な収入証明書
- 最新年度の源泉徴収票
- 最新年度の確定申告書
- 最新年度の税額通知書
- 最新年度の所得証明書または課税証明書
- 直近2か月分の給与明細書
- 直近1年分の賞与明細書
就職したばかりで源泉徴収票が発行されていない場合でも、直近2か月分の給与明細書を提出できれば申し込める可能性があります。
給与明細書がまだ2か月分そろっていない場合は、ほかの書類を使用できるかプロミスへ確認しましょう。指定された書類を用意できなければ、契約手続きを完了できない可能性があります。
配偶者貸付は本人と配偶者に関する書類が必要
配偶者貸付とは、申込者と配偶者の年収を合算し、その合計年収の3分の1まで貸付けを受けられる総量規制の例外制度です。たとえば、本人の収入がない専業主婦または専業主夫でも、配偶者に収入があり、配偶者の同意を得られれば利用できる可能性があります。
ただし、配偶者貸付を取り扱っている貸金業者は限られています。大手消費者金融のカードローンでは、配偶者貸付を利用できない場合が多いため、申し込み前に取扱いの有無を確認しなければなりません。
配偶者貸付では、一般的に次のような書類が必要です。
- 本人確認書類
- 配偶者の同意書
- 婚姻関係を証明する住民票や戸籍抄本など
- 本人または配偶者の収入証明書
借入可能額を判断するときは、本人と配偶者の年収だけでなく、2人が貸金業者から借りている金額も確認されます。
なお、「配偶者の勤務先には在籍確認の電話が絶対にない」とは断定できません。確認方法は貸金業者や審査内容によって異なります。配偶者貸付では配偶者の同意が前提となるため、必要書類や確認手続きについて事前に夫婦で話し合っておきましょう。
収入証明書不要に関するよくある疑問
- 収入証明書の提出依頼が来たら不正利用を疑うべき?
-
契約中のカードローン会社から収入証明書の提出依頼が届いても、それだけで個人情報の流出や不正利用が起きたとは限りません。
カードローン会社は、契約後も返済能力や利用状況を確認します。一定期間が経過した場合、増額の案内を行う場合、他社借入の増加などを確認した場合には、最新の収入証明書を求めることがあります。
ただし、不審なメールやSMSに記載されたURLから書類をアップロードするのは危険です。提出依頼が本物か判断できない場合は、メールに記載された連絡先ではなく、公式サイトやカード裏面に掲載されている電話番号から問い合わせましょう。
- 収入証明書の提出を断れば50万円以下の限度額で使い続けられる?
-
カードローン会社から提出を求められた理由によって異なります。
限度額の増額案内に伴う提出依頼であれば、増額を希望しないことで現在の契約を継続できる可能性があります。一方、法令上の確認や途上与信のために提出が必要な場合は、断ることで追加借入停止や限度額減額などの対応を受ける可能性があります。
利用者だけで提出の必要性を判断せず、提出目的と、提出しなかった場合の取扱いをカードローン会社へ確認してください。
- 年収を間違えて入力したら虚偽申告になる?
-
入力ミスへ気づいた時点でカードローン会社へ連絡し、正しい年収へ訂正すれば、故意の虚偽申告とは扱いが異なります。
そのまま審査を進めると、後から収入証明書との相違を確認されたり、審査が長引いたりする可能性があります。誤りに気づいた場合は、審査結果が出る前でも速やかに訂正しましょう。
- 給与明細書がない場合は借りられない?
-
給与明細書がなくても、源泉徴収票、所得証明書、課税証明書、税額通知書など、カードローン会社が認める別の書類を提出できる場合があります。利用できる書類や対象年度は会社ごとに異なるため、公式サイトを確認するか、申込先へ問い合わせてください。
収入証明書不要のカードローンで借りる方法まとめ
収入証明書なしで消費者金融へ申し込む場合は、希望限度額を50万円以下に抑えることが基本です。他社の貸金業者から借入れがある人は、新しく希望する金額と他社借入残高の合計が100万円を超えないか確認しましょう。
ただし、次の点には注意が必要です。
- 50万円以下でも審査によって収入証明書を求められることがある
- 収入証明書不要でも返済能力の審査は実施される
- 在籍確認と収入証明書の提出は別の手続き
- 契約後に収入証明書の再提出を求められることがある
- 提出依頼を放置すると追加借入停止や限度額減額の可能性がある
- 年収、勤務先、他社借入は正確に申告する
- 18歳・19歳は商品によって収入証明書が必要
- 配偶者貸付では配偶者の同意書などが必要
「収入証明書不要」は、収入がなくても借りられる、審査なしで契約できるという意味ではありません。必要以上に高い限度額を希望せず、現在の収入から無理なく返済できる金額だけを申し込みましょう。