【PR】本ページはプロモーションが含まれています。
複数のカードローンやキャッシングを利用していると、「今月は5日にA社、15日にB社、27日にC社」と返済日が分かれ、毎月の返済管理が複雑になりがちです。さらに、それぞれの借入先に利息を支払う必要があるため、「毎月返済しているのになかなか残高が減らない」と感じている方もいるでしょう。
このような複数の借り入れを整理したいときに選択肢となるのが「おまとめローン」です。おまとめローンや借り換えに対応したカードローンを利用すると、複数社の借入残高を1社に一本化できます。
現在より低い金利で借り換えられれば利息負担を抑えられる可能性があるほか、返済先や返済日がまとまることで毎月のお金も管理しやすくなります。ただし、おまとめローンならどこを選んでも同じというわけではありません。
金利や利用限度額はもちろん、まとめられる借り入れの種類、申込条件、追加借入の可否などは商品によって異なります。また、おまとめローンを探している方のなかには「審査が甘いところを選びたい」「複数社から借りていても審査に通りやすいところはある?」と考えている方もいるかもしれません。
結論からいうと、審査が甘いと断言できるおまとめローンはありません。一方で、現在の借入状況や年収、利用目的などによって適した商品は変わります。そのため、単純に金利だけを比較するのではなく、自分の状況に合ったおまとめローンを選ぶことが重要です。
本記事では、おまとめローンの審査について解説するとともに、銀行カードローンや消費者金融のおまとめローンを含めて、おすすめの借入先を紹介します。
おすすめのおまとめローンを選ぶときのポイント
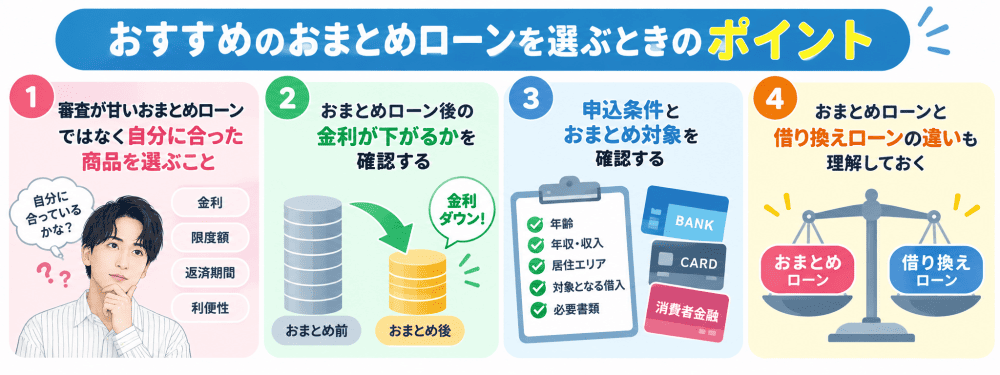
おまとめローンを選ぶときは、「金利が一番低いところに申し込めばいい」というわけではありません。いくら低金利でも自分が申込条件を満たしていなければ利用できませんし、おまとめ後の返済期間によっては、月々の返済額が減っても最終的な利息総額が増えてしまう可能性があります。
申し込み前には、少なくとも以下のポイントを比較しておきましょう。
- 審査や申込条件が自分の状況に合っているか
- 現在の借入金利より低くなる可能性があるか
- 必要なおまとめ金額まで借りられるか
- まとめたい借り入れが対象になっているか
- 毎月の返済額だけでなく返済総額を減らせるか
- おまとめ後に追加借入ができる商品か
- 居住地域や勤務先などの利用条件を満たしているか
特に重要なのは、「月々いくら安くなるか」だけで判断しないことです。毎月の返済額を大幅に減らして返済期間を長くすると、金利が下がったにもかかわらず、完済までに支払う利息が増えるケースがあります。
現在の借入残高・金利・毎月の返済額と、おまとめ後の金利・返済期間・返済総額まで比較して選びましょう。
審査が甘いおまとめローンではなく自分に合った商品を選ぶこと
おまとめローンを検討するとき、最も気になるのが審査ではないでしょうか。複数社からすでに借り入れている状態で申し込むため、「審査に通りやすいところに申し込みたい」と考えるのは自然です。
しかし、銀行でも消費者金融でも、「審査が甘い」「誰でも通る」といえるおまとめローンはありません。金融機関は申込者の年収や勤務状況、現在の借入状況、これまでの返済状況などを確認したうえで融資の可否を判断します。
また、各金融機関は具体的な審査基準や審査通過率を原則として公表していないため、「A社よりB社のほうが審査に通りやすい」と一律に判断することもできません。
そのため、おまとめローンを選ぶ際は「審査が甘いか」ではなく、申込条件や商品の特徴が自分の状況に合っているかを確認することが大切です。なお、銀行カードローンは貸金業法上の総量規制の対象ではありません。
一方、消費者金融などの貸金業者からの借入は原則として総量規制の対象となり、借入残高が年収の3分の1を超える新たな借り入れには制限があります。ただし、一定の条件を満たす顧客に一方的に有利となる借り換えなどは例外として扱われます。
「年収の3分の1を超えているからおまとめローンを絶対に利用できない」というわけではありませんが、総量規制の対象外・例外だから審査が甘くなるわけでもありません。
【総量規制とは】
借り手の収入や借入状況、借入目的などに応じた適切な貸付条件などに照らして、借り手が返済期間内に完済することが合理的に見込まれない貸付け、つまり、「返済能力を超える貸付け」は禁止されています。
この「返済能力を超える貸付け」に該当するか否かを判断する基準の一つとして、新たな貸付けにより借入残高が、年収の3分の1を超える場合に、原則として返済能力を超えるものとして禁止されるのが、いわゆる総量規制です。
(引用元:日本貸金業協会)
おまとめローン後の金利が下がるかを確認する
おまとめローンを利用する大きな目的のひとつが、利息負担の軽減です。たとえば現在、複数の消費者金融から年18.0%前後で借りている場合、おまとめ後の適用金利が年14.0%になれば、同じ元金でも発生する利息を抑えられます。一方、現在利用しているローンの平均金利がおまとめ後の金利より低ければ、一本化するメリットは小さくなります。
ここで知っておきたいのが利息制限法です。利息制限法では、貸付元本に応じて上限金利が定められており、元本が10万円未満なら年20%、10万円以上100万円未満なら年18%、100万円以上なら年15%が上限となります。
利息制限法の上限金利
| 貸付元本(契約額) | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
ただし、「複数の借り入れを合計して100万円を超えれば、どのおまとめローンでも自動的に年15%以下になる」と単純に考えるのではなく、実際に適用される金利を商品ごとに確認することが重要です。
おまとめ前とおまとめ後で、「現在の平均金利 → おまとめ後の適用金利」がどれくらい変わるのかを比較しましょう。また、金利だけでなく返済期間と支払総額までシミュレーションすることも大切です。
申込条件とおまとめ対象を確認する
おまとめローンには、それぞれ申込条件が設定されています。年齢や安定した収入の有無だけでなく、銀行や信用金庫などでは営業エリア内に居住または勤務していることが条件となる商品もあります。また、「何をまとめられるのか」も必ず確認しましょう。
商品によって、下記のようにおまとめできる債務の範囲が異なります。
- 消費者金融のカードローン
- 銀行カードローン
- クレジットカードのキャッシング
- クレジットカードのショッピングリボ
たとえばアイフルのおまとめMAX・かりかえMAXでは、貸金業者からの借り入れだけでなく、銀行ローンやクレジットカードのリボ払いも対象とされています。一方で、金融機関の債務の借り換えは不可としているおまとめローンもあります。
「審査に通ったのに、まとめたかった借り入れが対象外だった」ということがないよう、申し込み前に対象債務を確認しておきましょう。
おまとめローンと借り換えローンの違いも理解しておく
「おまとめ」と似た言葉に「借り換え」があります。一般的には、複数の借り入れを1つに一本化するのがおまとめ、現在利用しているローンを別のローンへ変更するのが借り換えと考えると分かりやすいでしょう。
ただし、金融機関によって商品の呼び方は異なります。「借り換えローン」という名称でも複数社の借り入れを一本化できる場合がありますし、通常のカードローンをおまとめ目的で利用できるケースもあります。
もうひとつ大きな違いとなるのが、おまとめ後に追加で借りられるかどうかです。返済専用のおまとめローンでは、基本的に新たな借り入れを繰り返すのではなく、完済に向けて毎月返済していきます。
一方、おまとめ・借り換えにも利用できる通常のカードローンであれば、契約した利用限度額の範囲内で再度借り入れできる場合があります。追加借入ができることは利便性の面ではメリットですが、せっかく借り入れを一本化しても再び残高が増えてしまう可能性があります。
「借金を整理して完済を目指したいのか」「一本化した後もカードローンとして利用したいのか」によって選ぶ商品を変えるといいでしょう。
おまとめ・借り換えにおすすめのカードローンを紹介
ここからは、複数の借り入れを一本化したい方が検討できるカードローンやおまとめローンを紹介します。「審査が甘い順」のランキングではありません。金利や利用限度額、おまとめへの対応、申込条件などを比較し、自分に合った借入先を選んでください。
最短即日融資が可能で原則在籍確認もなし「横浜銀行カードローン」
| 金利 | 年1.5%~14.6% |
|---|---|
| 限度額 | 10万円~1,000万円(10万円単位) |
| 融資スピード | 最短即日 |
| おまとめ・借り換え | 対応 |
| 申込時の口座 | 横浜銀行口座がなくても申込み可能 |
神奈川県や東京都など対象地域に居住または勤務している方なら、横浜銀行カードローンはおまとめ・借り換え先として有力な選択肢です。横浜銀行は公式サイトでもカードローンによる「お借り換え・おまとめ」を案内しており、複数の借り入れを一本化する目的で利用できます。
金利は年1.5%~14.6%の変動金利で、借入限度額は最大1,000万円です。特に注目したいのが、利用限度額によって適用金利が決まる点です。たとえば利用限度額100万円以下なら年14.6%、100万円超200万円以下なら年11.8%、200万円超300万円以下なら年8.8%となっています。
そのため、年15%~18%程度のカードローンを複数利用している方なら、一本化によって金利や利息負担を抑えられる可能性があります。横浜銀行の公式サイトでも、3社合計195万円の借り入れを利用限度額200万円・年11.8%でまとめた場合、毎月の返済額が合計48,000円から25,000円になるシミュレーション例が掲載されています。
ただし、毎月の返済額が減れば必ず得になるわけではありません。返済期間が長くなると支払利息が増える可能性があるため、完済までの総返済額も確認しておきましょう。
また、横浜銀行の普通預金口座を持っていなくても申し込みできます。契約手続きまでに口座開設が必要ですが、最初から横浜銀行ユーザーである必要はありません。そして原則勤務先への電話による在籍確認もなく、審査結果も最短即日回答となっているため、銀行カードローンのなかでもバレにくさ+スピードを重視したい方には利用しやすいでしょう。
なお、利用できる地域が限定されている点には注意が必要です。対象地域に居住または勤務しているかを確認してから申し込みましょう。
楽天口座不要+楽天会員ランクで審査優遇あり「楽天銀行スーパーローン」
| 金利 | 年1.9%~14.5% |
|---|---|
| 限度額 | 10万円~800万円 |
| 融資スピード | 最短即日から |
| おまとめ・借り換え | 対応 |
| 申込時の口座 | 楽天銀行口座がなくても申込み可能 |
楽天のサービスを普段から利用している方なら、楽天銀行スーパーローンも借り換え先として検討できます。通常金利は年1.9%~14.5%、利用限度額は最大800万円です。楽天銀行公式サイトでも借り換え用途が案内されており、現在利用しているローンより低い金利が適用されれば、利息負担を抑えられる可能性があります。
また、楽天銀行スーパーローンならではの特徴が、楽天会員ランクに応じた審査優遇です。楽天銀行は「楽天会員ランクに応じて審査を優遇」と公式に明記しています。ただし一部例外があり、楽天会員だから必ず審査に通過できる、あるいは必ず優遇されるという意味ではありません。
楽天市場や楽天カードなど楽天グループのサービスを普段から利用している方にとっては、チェックしておきたいポイントでしょう。さらに、月々の返済額は2,000円からとなっており、余裕があるときには追加返済も可能です。
ただし、おまとめ目的で利用するのであれば、最低返済額だけを続けるのではなく、余裕がある月には追加返済を活用して元金を減らすことも重要です。返済期間が長期化すると、せっかく金利が下がっても利息の支払総額が増える場合があります。
楽天銀行スーパーローンは「返済専用のおまとめローン」ではなく、借り換えにも利用できるカードローンです。そのため、おまとめ後も利用限度額に余裕があれば追加で借り入れできる点は、専用のおまとめローンとの大きな違いです。
利便性を重視する方にはメリットですが、「これ以上借入残高を増やさず完済を目指したい」という方は、返済専用のおまとめローンとも比較して選ぶといいでしょう。
大手消費者金融でおまとめローンが人気なのは「アイフル」
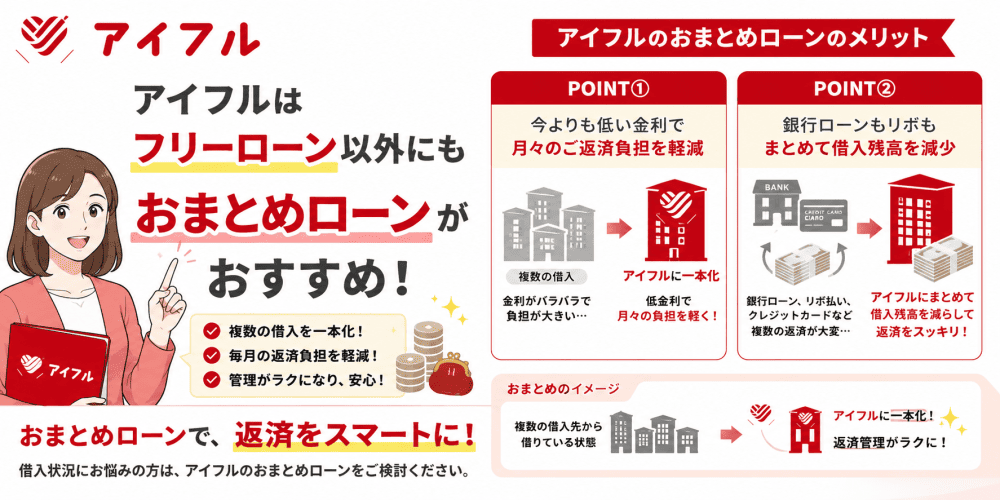
| 金利 | 年3.0%~17.5% |
|---|---|
| 限度額 | 1万円~800万円 |
| 返済期間 | 最長13年(156回) |
| おまとめ・借り換え | 対応 |
| 総量規制 | 総量規制例外貸付に該当 |
| 追加借入 | 原則として返済専用(追加借入不可) |
アイフルには、複数の借り入れを一本化できる「おまとめMAX」と「かりかえMAX」があります。すでにアイフルを利用したことがある方は「おまとめMAX」、アイフルを初めて利用する方は「かりかえMAX」が対象です。通常のカードローンとは異なり、おまとめを目的として設計された商品であることが大きな特徴です。
金利は年3.0%~17.5%、利用限度額は最大800万円。銀行ローンや貸金業者からの借り入れに加えて、契約内容によってはクレジットカードのショッピングリボなども借り換え対象として審査されます。また、アイフルのおまとめMAX・かりかえMAXは、貸金業法に定められた総量規制の例外となる借り換え商品です。
通常、消費者金融など貸金業者からの借り入れは原則として年収の3分の1までに制限されますが、おまとめMAX・かりかえMAXについては、現在の借入額が年収の3分の1を超えている場合でも申し込みできます。ただし、「年収の3分の1を超えていても申し込める=審査が甘い」という意味ではありません。申し込み後には返済能力を含めた審査が行われ、借入状況などによっては融資を受けられない場合があります。
アイフルのおまとめローンは通常のカードローンのように限度額内で自由に借りたり返したりする商品ではなく、既存借入の返済を目的とした返済専用の商品です。契約後は、原則としてアイフルから現在の借入先へ返済資金が振り込まれ、その後は毎月アイフルへ返済していきます。
複数社に返済している方なら、返済先を整理しながら完済を目指しやすい点がメリットです。さらに、WEBから24時間申し込みでき、所定の条件を満たしてカードレス・口座振替を選択すれば郵送物なしで手続きすることもできます。「これ以上借り入れを増やすより、現在の借金を一本化して計画的に減らしたい」という方に向いているおまとめローンといえるでしょう。
東京スター銀行おまとめローン(スターワン乗り換えローン)はWEB完結で借りれる
| 金利 | 年9.8%~14.6% |
|---|---|
| 限度額 | 30万円~1,000万円 |
| 返済期間 | 一律10年 |
| おまとめ・借り換え | 対応 |
| おまとめ対象 | 銀行、消費者金融、キャッシング、ショッピングリボなど |
東京スター銀行の「スターワン乗り換えローン」は、複数の借り入れを一本化して完済を目指すためのおまとめ専用ローンです。金利は固定金利で年9.8%~14.6%。適用される金利は、現在の借入総額や年収とのバランス、過去の返済履歴などを総合的に審査したうえで決定されます。
借入金額は30万円以上1,000万円以下で、申し込み時点の借り換え対象ローン残高の範囲内となります。大きな特徴は、おまとめ対象となるローンの範囲が比較的広いことです。対象になる主な借り入れには、以下の通りです。
- 銀行カードローン
- 消費者金融ローン
- クレジットカードのキャッシング
- クレジットカードのショッピングリボ
複数の消費者金融だけでなく、銀行カードローンやショッピングリボまでまとめたい方にも利用しやすい商品です。一方、住宅ローン、不動産担保ローンなどの有担保ローン、個人間の借り入れ、本人以外の名義の借り入れなどは対象外となります。
東京スター銀行のおまとめローンを利用すると、複数あった返済日を毎月1回にまとめられるため、返済管理をシンプルにできることもメリットです。たとえば3社から借りている場合、毎月それぞれの残高や引き落とし日を管理する必要がありますが、一本化後は東京スター銀行への返済に集約できます。
また、現在より低い金利が適用されたり、返済期間を調整したりすることで月々の返済額を抑えられる可能性があります。ただし、毎月の返済額が少なくなったからといって、必ずしも支払う利息まで減るわけではありません。
返済期間が長くなれば、おまとめ前より総支払額が増える可能性もあります。特に現在利用しているローンの平均金利が、東京スター銀行で適用される年9.8%~14.6%以下の場合は、借り換えるメリットがあるか慎重に比較しましょう。
なお、東京スター銀行のおまとめローンは総量規制の対象ではなく、年収の3分の1を超える金額でも申し込み可能です。ただし銀行所定の審査があるため、希望額を必ず借りられるわけではありません。追加借入をせず、複数のローンをまとめて完済を目指したい方に適した銀行系のおまとめローンです。
【重要】審査が甘いおまとめローンはない
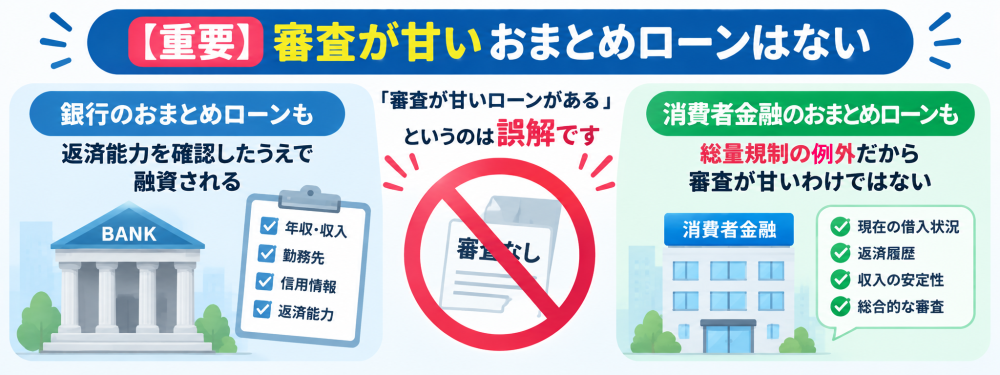
「おまとめローンなら、すでに借金が多い人を対象にしているから審査も通りやすいのでは?」と思う方もいるかもしれません。しかし、審査が甘いと断言できるおまとめローンはありません。むしろ、おまとめローンでは複数社の借入残高をまとめて融資するため、通常の少額カードローンより契約金額が大きくなるケースがあります。
たとえば3社からそれぞれ40万円、50万円、60万円を借りていれば、おまとめに必要な金額は合計150万円です。金融機関側からすると、新たに150万円を融資しても毎月問題なく返済できるかを判断する必要があります。
そのため審査では年収だけではなく、下記の項目を含めて総合的に判断されると考えておきましょう。
- 現在の借入総額
- 借入件数
- 毎月の返済額
- 勤務状況
- これまでの返済履歴
- 信用情報
なお、具体的な審査基準は各金融機関が公開していません。そのため、「銀行は審査が厳しい」「消費者金融なら審査が甘い」と一律に判断することもできません。
銀行のおまとめローンも返済能力を確認したうえで融資される
銀行のおまとめローンや、おまとめ目的で利用できる銀行カードローンについても審査は必ず行われます。銀行カードローンは貸金業法の総量規制の対象ではないため、「年収の3分の1」という貸金業者と同じ上限が直接適用されるわけではありません。
しかし、これは銀行なら年収に関係なく好きなだけ借りられるという意味ではありません。銀行側も申込者の収入や他社借入、信用情報などを確認し、返済能力を踏まえて融資額を判断します。したがって、総量規制の対象外であることと、審査の通りやすさは別問題として考える必要があります。
東京スター銀行でも、おまとめローンの金利を決定する際に「現在の借入総額」「年収とのバランス」「過去の返済履歴」などを総合的に審査すると明記しています。
すでに借入残高が大きく、毎月の返済が収入に対して過度な負担となっている場合には、銀行のおまとめローンでも希望どおりの融資を受けられない可能性があります。
消費者金融のおまとめローンも総量規制の例外だから審査が甘いわけではない
アイフルなど貸金業者が提供するおまとめローンには、一定の要件を満たすことで総量規制の例外となる商品があります。そのため、現在の貸金業者からの借入残高が年収の3分の1に達している、または超えている方でも申し込みできる場合があります。
ただし、これはおまとめローンなら借入額に関係なく融資してもらえるという制度ではありません。例外貸付であっても、金融機関は申込者の返済能力を調査したうえで融資の可否を判断します。
たとえば、「通常のカードローンなら50万円まで借りられた」という方でも、「3社をまとめるために250万円借りたい」となれば必要な融資額が大きく異なります。そのため、通常のカードローンを利用できているからといって、おまとめローンでも必ず審査に通るとは限りません。
おまとめローン審査で確認される主なポイント
おまとめローンの具体的な審査基準は公開されていません。ただし、信用情報機関の説明などからも、ローン審査では年齢・年収・勤務状況といった属性情報に加えて、借入件数や借入総額、返済状況などが判断材料になることが分かります。
ここからは、おまとめローンを申し込む前に確認しておきたいポイントを解説します。
①年収と毎月の返済額から返済能力を確認される
おまとめローン審査で重要になるのが、借り換え後も継続して返済できる収入があるかという点です。単純に年収が高いかどうかだけで判断されるとは限りません。たとえば年収500万円でも、住宅ローンや他の支払いによって毎月の支出が大きければ、自由に返済へ回せる金額は少なくなります。
一方、年収がそれほど高くなくても、安定した収入を継続して得ており、おまとめ後の返済額が無理のない範囲であれば審査対象にはなります。
審査では主に、「年収」「勤務先」「雇用形態」「勤続年数」「現在の借入総額」「毎月の返済額」などを総合的に確認して返済能力が判断されます。パート・アルバイトだから一律に利用できないわけではありません。実際にアイフルのおまとめローンも、満20歳以上で定期的な収入と返済能力があり、所定の基準を満たす方を対象としています。
②現在の延滞や過去の返済状況
ローンやクレジットカードの返済状況も審査では重要な判断材料になります。信用情報機関には、ローンやクレジットの契約内容だけでなく、入金状況や延滞などの返済情報も登録されます。
特に長期間の延滞には注意が必要です。CIC(シー・アイ・シー)では、約定返済日から61日以上または3ヶ月以上支払いが遅れている状態などを「異動情報」としています。このような長期延滞が信用情報に登録されている場合、おまとめローンの審査でも厳しい判断をされる可能性があります。
なお、「1日返済に遅れただけで必ず事故情報として登録される」というわけではありません。短期間の入金状況についても信用情報の一部として確認される場合はありますが、一般に「異動」と呼ばれる長期延滞とは分けて考える必要があります。
おまとめローンを検討している段階でも、現在利用しているローンの返済は遅れないようにしましょう。
③勤続年数・雇用形態などの属性情報
ローン審査では、年収だけではなく勤務先や勤続年数なども確認されます。信用情報機関のJICC(日本信用情報機構)も、一般的なローン審査の判断材料として、年齢・勤務年数・居住年数・年収といった属性情報や、借入件数・借入総額などを挙げています。勤続年数について明確な申込条件を設定している金融機関もあります。
ただし、「勤続年数が短いと必ず審査落ちする」「持ち家なら審査に有利」といった一律の判断基準が公表されているわけではありません。各項目単独で決まるのではなく、年収や借入状況、信用情報などを含めて総合的に判断されると考えたほうが適切です。
そのため転職直後だからといって申し込みを諦める必要はありませんが、申込先に「勤続○年以上」などの条件が設定されていないかは事前に確認しておきましょう。
④債務整理・長期延滞などの信用情報
過去に債務整理や長期延滞などがある場合、その情報が信用情報機関に登録されている期間中は、新たなローン審査に影響する可能性があります。ただし、「債務整理なら一律5年」「自己破産なら一律10年」と決まっているわけではありません。
登録期間は信用情報機関や情報の種類によって異なります。たとえばJICCでは、契約内容・返済状況・債務整理などの取引事実に関する情報は、原則として契約継続中および契約終了後5年以内とされています。
また、全国銀行個人信用情報センターでは、ローンなどの取引情報は契約終了後5年を超えない期間、官報に公告された破産・民事再生手続開始決定については決定日から7年を超えない期間登録されます。以前は銀行系の信用情報について「自己破産は10年」と説明されることもありましたが、現在の全国銀行個人信用情報センターでは官報情報の登録期間は7年以内です。
自身の信用情報が気になる場合は、CIC・JICC・全国銀行個人信用情報センターで本人開示を申し込み、登録内容を確認する方法もあります。
⑤金融機関が保有する過去の取引履歴
信用情報機関とは別に、金融機関やローン会社が自社の取引履歴を保有している場合があります。過去にその会社を利用していた場合、申込情報や利用履歴などが自社の審査材料のひとつになる可能性はあります。
ただし、各社がどの情報を何年間審査に利用しているか、また過去の社内情報だけを理由に審査落ちするかといった具体的な基準は公表されていません。そのため、「以前延滞した会社には二度と審査に通らない」「社内ブラックは永久に残る」などと断定することはできません。
おまとめローンの審査は、過去の一つの情報だけで決まるものではなく、現在の収入・借入残高・返済状況・信用情報などを踏まえて総合的に判断されると考えておきましょう。
【2026年最新】銀行のおまとめ・借り換えローンおすすめを地域別に紹介
ここからは、複数のローンを一本化したい方が検討できる銀行ローンを、ネット銀行・地域別に紹介します。銀行には「おまとめローン」という名称の商品だけでなく、他社ローンの借り換えに利用できるカードローンやフリーローンもあります。
そのため、おまとめローンを探すときは商品名だけで判断せず、
- 複数の借り入れをまとめられるか
- 現在より金利が下がる可能性があるか
- 必要な金額まで借りられるか
- 返済専用か追加借入ができるか
- 営業地域などの申込条件があるか
といった点を確認して選ぶことが大切です。なお、銀行だからといって必ず消費者金融より低い金利が適用されるわけではありません。
また、低金利の商品だから審査が厳しい、高金利の商品なら審査が甘いと一律に判断することもできません。実際に適用される金利と、おまとめ後の返済総額を比較して選びましょう。
全国から検討できるネット銀行系のおまとめ・借り換えローン3選
店舗へ足を運ばず申し込みたい方なら、ネット銀行のカードローンやフリーローンが候補になります。ネット銀行には全国から申し込める商品が多く、WEBやスマートフォンで手続きを進められる点がメリットです。
一方で「ネット銀行=必ず低金利」というわけではありません。カードローンの場合、少額の利用限度額では年17%~18%前後の金利になる商品もあります。おまとめ目的なら、最低金利ではなく自分が希望する借入金額に対してどの程度の金利が適用される可能性があるかをチェックしましょう。
PayPay銀行カードローン
| 金利 | 年1.59%~18.0% |
|---|---|
| 限度額 | 10万円~1,000万円 |
| 資金使途 | 原則自由(事業性資金を除く) |
| 追加借入 | 利用限度額の範囲内で可能 |
| 申込時の口座 | 必要(同時申込可能) |
ayPay銀行カードローンは、おまとめ専用の商品ではありませんが、資金使途が原則自由で利用限度額が最大1,000万円となっているカードローンです。利用限度額によって金利が決まる仕組みで、100万円未満なら年18.0%、100万円以上150万円未満なら年15.0%、150万円以上200万円未満なら年12.0%、200万円以上250万円未満なら年10.0%となっています。
そのため、複数社から年18.0%前後で借りている方が、まとまった利用限度額で契約できた場合には、金利を下げられる可能性があります。ただし、審査結果によって希望する利用限度額が設定されるとは限りません。たとえば200万円のおまとめを希望していても、審査で100万円の利用限度額になれば、すべての借り入れを一本化できない可能性があります。
また、PayPay銀行には以前「おまとめローン」という名称の商品がありましたが、旧おまとめローンは現在、新規申込受付を終了しています。現在検討できるのは通常のカードローンであり、おまとめ専用商品ではない点を理解しておきましょう。
通常のカードローンなので、借り換え後も利用限度額に余裕があれば追加借入ができます。「一本化後は追加で借りず完済だけを目指したい」という方には返済専用のおまとめローン、「必要に応じて追加借入できる余地も残しておきたい」という方にはカードローン型が向いています。
はじめて契約の方は、借入日の翌日から30日間無利息になるため、おまとめローンの場合初回の利息負担をかなり抑えることができます。契約日ではなく初回借入日の翌日からが大きなメリットです。
auじぶん銀行カードローン「借り換えコース」
| 金利 | 通常金利:年1.38%~17.8% 借り換えコース金利:0.88%~13.0% |
|---|---|
| 限度額 | 100万円~800万円(借り換えコース) |
| 資金使途 | 原則自由(事業性資金を除く) |
| 追加借入 | 利用限度額の範囲内で可能 |
| 融資スピード | 最短即日 |
| 申込時の口座 | auじぶん銀行の口座なしで借入可能 |
ネット銀行から借り換え先を選ぶなら、auじぶん銀行カードローンの「借り換えコース」は有力な候補です。au IDを持っている方を対象にした「カードローンau限定割」には、通常の「誰でもコース」と「借り換えコース」があります。
借り換えコースは通常金利から年0.5%優遇され、金利は年0.88%~13.0%です。たとえば利用限度額110万円~300万円なら通常年7.5%~13.5%のところ、借り換えコースでは年7.0%~13.0%となります。現在年15%~18%程度で複数のカードローンを利用している方なら、審査結果によっては金利負担を抑えられる可能性があります。
ただし、借り換えコースを利用するには原則として100万円以上の利用限度額が必要です。審査の結果、利用限度額が100万円未満となった場合は借り換えコースではなく「誰でもコース」の金利が適用されます。
また、返済専用のおまとめローンではなく通常のカードローンであるため、おまとめ後も利用限度額の範囲内で追加借入が可能です。「ネット銀行で借り換えたい」「100万円以上の借り入れをまとめたい」「適用金利をできるだけ抑えたい」方はチェックしておきたいカードローンです。
ドコモSMTBネット銀行フリーローン
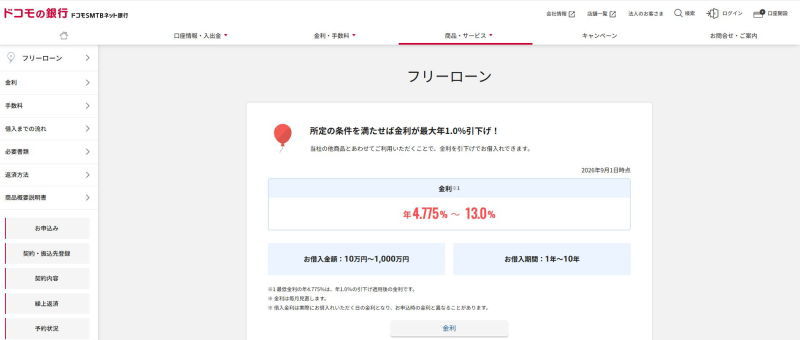
| 金利 | 年4.775%~13.0% ※所定の金利引下げ条件を含む。金利は毎月見直され、実際の借入日の金利が適用されます。 |
|---|---|
| 限度額 | 100万円~1,000万円 |
| 資金使途 | 原則自由(事業性資金を除く) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能(同時申込可) |
| 保証会社 | アイフル(株) |
ドコモSMTBネット銀行のフリーローンも、複数の借り入れを整理したい方に向いています。ドコモSMTBネット銀行は、2026年8月3日に「住信SBIネット銀行」から商号変更した銀行です。フリーローンは資金使途が原則自由で、公式サイトでも他社ローンの借り換えに利用できることが案内されています。
借入金額は最大1,000万円、借入期間は最長10年。申し込みから契約までWEBで手続きを進められるため、店舗へ行く必要がありません。また、住宅ローン残高やカードローン契約、SBI証券口座の登録など、所定の条件を満たせば金利が引き下げられます。
カードローンとの大きな違いは、必要な金額をまとめて借りて返済していく証書貸付型のフリーローンであることです。カードローンのように空いた利用枠から繰り返し借りる商品ではないため、「おまとめ後は追加借入を増やさず返済を進めたい」という方との相性がいいでしょう。
一方で、借入時には借入金額の2%相当額+消費税の事務取扱手数料がかかります。たとえば200万円を借りる場合は手数料も無視できない金額になるため、金利だけでなく手数料を含めて借り換えメリットを判断することが大切です。
また、申し込みから借り入れまでは通常2週間程度と案内されています。急いで一本化したい方は余裕を持って申し込みましょう。
関東地方でおすすめの銀行おまとめローン3選
地方銀行には、おまとめ専用ローンや借り換えに対応したフリーローンを取り扱っているところがあります。全国対応のネット銀行との大きな違いは、銀行の営業区域内に住んでいる、または勤務していることを申込条件としている商品が多い点です。
その代わり、地域によっては「おまとめ」を目的として設計された商品を利用できます。関東地方に住んでいる方は、以下の銀行も候補に入れてみましょう。
栃木銀行「とちぎんおまとめローン スッキリ」
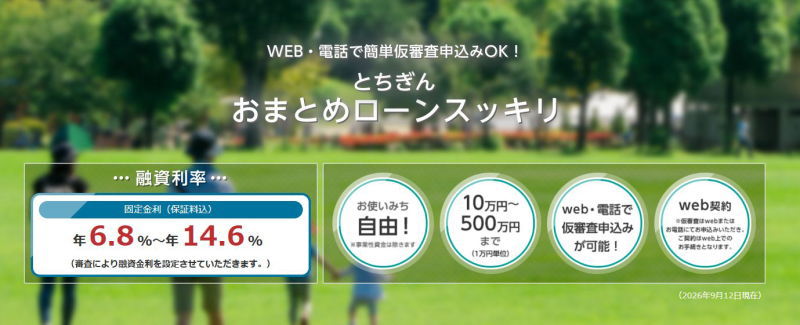
| 金利 | 年6.8%~14.6% |
|---|---|
| 限度額 | 10万円~500万円 |
| 資金使途 | 原則自由(事業性資金を除く) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 |
栃木銀行の「とちぎんおまとめローン スッキリ」は、その名前のとおり複数の借り入れをまとめる目的で利用できるローンです。金利は固定金利で年6.8%・9.8%・10.8%・11.8%・12.8%・13.8%・14.6%の7段階となっており、審査によって適用金利が決まります。
借入金額は10万円~500万円、返済期間は最長10年です。おまとめだけでなく自由な資金と併用することもでき、事業性資金を除けば資金使途は比較的幅広く設定されています。
申込対象となるのは、申込時に満20歳以上69歳以下で、最終返済時に満75歳以下の方。安定した収入があればパート・アルバイトも申し込みできますが、学生や年金収入のみの方は対象外です。
また、自宅または勤務先が栃木銀行の営業区域内にあることも条件になります。以前は契約時の来店が必要と案内されていましたが、現在はWEB契約にも対応しています。そのため、栃木銀行の営業エリア内で生活している方なら、以前より申し込みから契約まで進めやすくなっています。ただし、契約時には1件につき5,500円(税込)の取扱手数料が必要です。
年15%~18%程度のローンを複数利用している方で、栃木銀行の営業エリア内に住んでいる・勤務している方は比較候補に入れやすい商品です。
筑波銀行「おまとめフリーローン」
| 金利 | 年6.8%~14.6% |
|---|---|
| 限度額 | 10万円~500万円 |
| 資金使途 | 原則自由(事業性資金を除く) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 |
| 保証会社 | アイフル(株) |
筑波銀行の「おまとめフリーローン」も、複数の借り入れを一本化する目的に特化した商品です。公式サイトでも「複数のお借入れをまとめて」「ご返済を一本化」と案内されており、他行・他社からの借り入れを整理したい方が利用できます。
金利は固定金利で年6.8%~14.6%、借入金額は10万円~500万円、返済期間は最長10年です。パート・アルバイトでも、安定継続した収入があれば申し込み対象になります。ただし、筑波銀行の営業区域内に居住または勤務していることが条件です。筑波銀行は茨城県を中心に店舗を展開しているため、全国どこからでも利用できる商品ではありません。
また、WEBから仮審査を申し込むことはできますが、仮審査承認後の正式申込・契約では、必要書類を持参して本人が店舗へ来店する必要があります。完全WEB完結のおまとめローンを希望している方は注意しましょう。
一方で、毎月の返済日は7日・17日・27日から選択でき、ボーナス返済も利用可能です。現在複数のローンを利用していて、茨城県を中心とした筑波銀行の営業地域で生活している方には検討しやすいおまとめ専用ローンです。
群馬銀行フリーローン「おまとめ太郎」
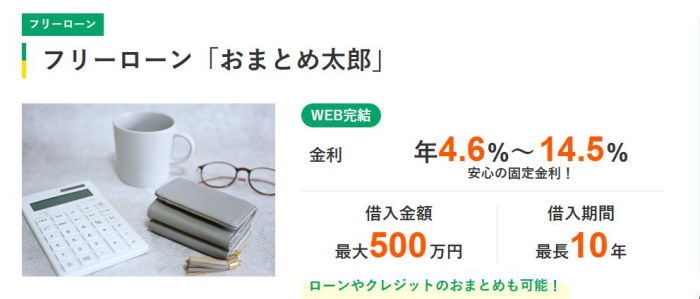
| 金利 | 年6.8%~14.6% |
|---|---|
| 限度額 | 10万円~500万円 |
| 資金使途 | 原則自由(事業性資金を除く) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 |
| 保証会社 | アイフル(株) |
関東地方でもうひとつ注目したいのが、群馬銀行のフリーローン「おまとめ太郎」です。商品名からも分かるとおり、複数のローンやクレジットの一本化を想定したフリーローンとなっています。
金利は固定金利で、年4.6%・7.8%・9.8%・12.0%・14.5%のいずれかが審査によって適用されます。借入金額は最大500万円、返済期間は最長10年です。大きなメリットは、WEB契約なら申し込みから契約までインターネットで完結できることです。
仮審査についても、午前中の申し込みなら原則当日中、午後なら翌営業日までに審査結果を連絡すると案内されています。ただし、実際の借り入れまでの目安は約10日間となっているため、「今日中に複数社を完済したい」といった用途には向いていません。
申込条件は満18歳以上で最終返済時76歳未満、安定継続した収入があることなどです。パート・アルバイトも申し込みできます。また、群馬銀行の普通預金口座がなくても仮審査自体は可能ですが、群馬銀行の営業地域内に居住または勤務していることが条件になります。
群馬銀行のおまとめ太郎は、借入希望額を満額融資できない場合でも、減額で取り扱える場合にはその旨を回答すると公式サイトで案内しています。もちろん審査が甘いという意味ではありませんが、おまとめを目的として明確に設計された地方銀行ローンを探している方には候補のひとつとなるでしょう。
中部地方でおすすめの銀行おまとめ・借り換えローン
中部地方で複数の借り入れを一本化したい方は、地方銀行が提供しているフリーローンも選択肢になります。フリーローンはカードローンと異なり、契約時に必要な金額をまとめて借り、その後は毎月返済していくのが一般的です。
資金使途に「他社借入の借り換え」が認められている商品であれば、消費者金融や銀行カードローンなどを一本化する目的にも利用できます。
中部地方の地方銀行には上限金利が年13%~14%台の商品もあるため、現在年15%~18%程度で借りている方なら、審査結果によっては金利を下げられる可能性があります。ただし、地方銀行のローンは居住地や勤務先が銀行の営業区域内にあることを申込条件としているケースが多くあります。
全国対応の商品ではないため、金利だけではなく利用地域やWEB完結の可否まで確認して選びましょう。
あいち銀行フリーローン「きずき愛」
| 金利 | 年5.0%~13.0% |
|---|---|
| 限度額 | 1,000万円 |
| 資金使途 | 原則自由(事業性資金、投機的資金は除きます) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 |
| 保証会社 | SMBCコンシューマーファイナンス(株) |
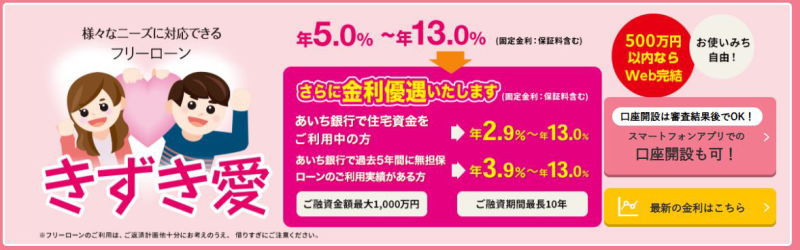
愛知県を中心に生活している方なら、あいち銀行のフリーローン「きずき愛」が借り換え先の候補になります。ここで注意したいのが銀行名です。旧愛知銀行と旧中京銀行は2025年1月に合併しており、現在の銀行名は「あいち銀行」です。「きずき愛」については合併後もあいち銀行の商品として取り扱われています。
金利は固定金利で年5.0%~13.0%、借入金額は最大1,000万円です。WEB完結型の場合は最大500万円までとなりますが、来店せず申し込みから契約まで進められるため、仕事などで銀行へ行く時間を取りにくい方にも利用しやすくなっています。
また、あいち銀行との取引状況によって金利条件が変わるのも特徴です。あいち銀行で住宅資金を利用している方なら年2.9%~13.0%、過去5年間に無担保ローンの利用実績がある方なら年3.9%~13.0%となります。ただし、最低金利が適用されるとは限りません。実際の融資金利は保証会社の審査によって決定されるため、おまとめを検討するときは現在の借入金利と実際に提示された金利を比較しましょう。
申込対象は、申込時に満20歳以上で完済時満75歳以下、安定継続した収入がある方などです。さらに、住居または勤務先のいずれかがあいち銀行の営業区域内にあることも原則的な条件となっています。
あいち銀行は2026年4月時点で愛知県を中心に、岐阜県・三重県・静岡県・大阪府・東京都にも店舗がありますが、実際に申し込めるかは自身の住所・勤務先が営業区域に該当するか確認しておきましょう。
「きずき愛」はカードローンのように利用限度額の範囲内で何度も借りる商品ではありません。現在の借り入れを整理し、その後は返済を進めたい方と相性のいいフリーローンです。特に年15%~18%程度のカードローンを利用している方なら、適用金利によっては借り換えによる利息軽減を期待できます。
ただし、返済期間を長くすると金利が下がっても利息総額が増える場合があるため、おまとめ前後の総返済額まで比較してください。
名古屋銀行フリーローン「ざ・フリー」
| 金利 | 年3.5%~13.5% |
|---|---|
| 限度額 | 10万円~1,000万円 |
| 資金使途 | 原則自由(事業性資金は除きます) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 ※契約時までに必要 |
| 保証会社 | (株)ドコモ・ファイナンス |
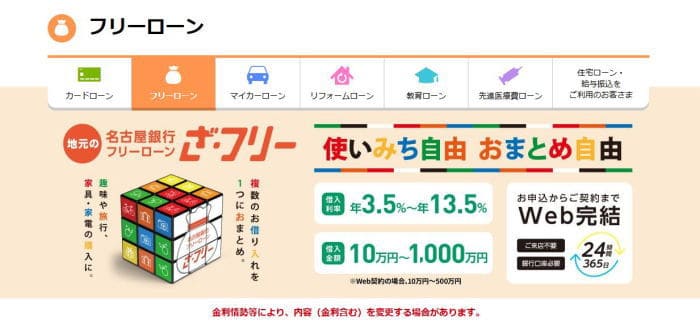
名古屋銀行のフリーローン「ざ・フリー」は、公式に「既借入金の借換えもできる」と案内されているため、複数のローンを整理したい方にも利用できます。資金使途は事業性資金を除いて自由です。
金利は固定金利で、年3.5%・5.5%・7.5%・9.5%・11.5%・13.5%の6段階。どの金利が適用されるかは審査によって決定されます。上限金利でも年13.5%なので、現在年15%~18%程度のカードローンを複数利用している場合、借り換えによって金利を下げられる可能性があります。
たとえば現在年18.0%で100万円を借りている方に年13.5%が適用されれば、金利差は年4.5ポイントです。ただし、実際の利息負担は返済残高や返済期間によって変わるため、金利差だけで判断するのではなく返済シミュレーションを行いましょう。
借入金額は最大1,000万円ですが、WEB完結を利用できるのは500万円以内です。また、名古屋銀行の普通預金口座を持っていない方は、融資契約までに来店して口座を開設する必要があります。そのため「口座を持っていない方でも完全に一度も来店せず利用できる」という商品ではありません。
申込対象となるのは、申込時満20歳以上・完済時満75歳以下で、継続的かつ安定した収入がある方などです。さらに、名古屋銀行取扱店(東京支店を除く)の営業区域内に居住している、または勤務・営業していることも条件となります。
名古屋銀行公式サイトでは、100万円を年13.5%・10年間で借りた場合、毎月返済額15,227円、支払総額1,827,240円というシミュレーション例も掲載されています。この例からも分かるように、返済期間を長くすれば毎月の負担は抑えられる一方、長期間利息を支払うことになります。おまとめ目的なら「毎月いくらになるか」だけではなく、「完済までいくら支払うか」まで確認することが重要です。
十六銀行「じゅうろくフリーローン」
| 金利 | 年4.0%~14.95% |
|---|---|
| 限度額 | 最大1,000万円 |
| 資金使途 | 原則自由(事業性資金は除きます) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 ※契約時までに必要 |
| 保証会社 | 十六信用保証(株)または(株)オリエントコーポレーション |
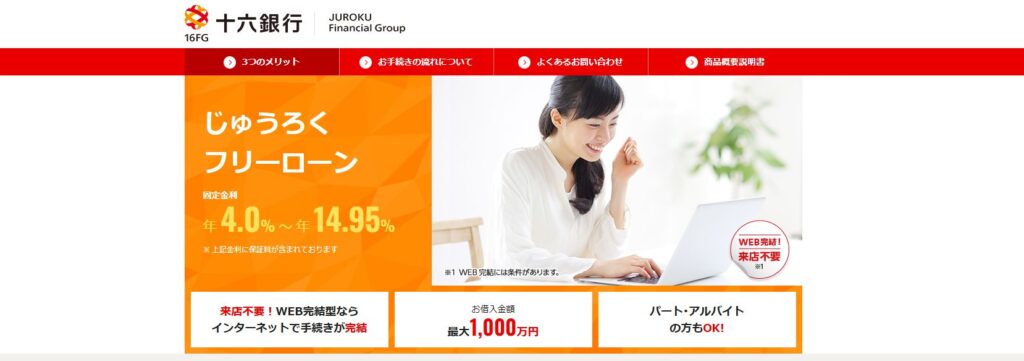
岐阜県や愛知県を中心に生活している方なら、十六銀行フリーローンも他社借入のおまとめ・借り換え先として検討できます。現在の商品は使いみちが原則自由となっており、十六銀行公式サイトでも「他社からのお借換えや複数のローンのおまとめにも利用できる」と明記されています。
そのため、複数のカードローンやキャッシングなどを一本化したい方にも利用しやすいフリーローンです。金利は固定金利で、年4.0%・8.0%・12.0%・14.95%の4段階となっています。どの金利が適用されるかは保証会社の審査結果によって決定され、契約時に決まった金利は最終返済日まで変わりません。
現在、年17%~18%程度のカードローンを複数利用している方なら、審査結果によっては借り換えによって金利を下げられる可能性があります。ただし、上限金利は年14.95%なので、現在年14%程度などの比較的低い金利で借りている場合は、おまとめによって必ず金利が下がるとは限りません。
現在の借入先ごとの金利と、十六銀行から提示された適用金利を比較してから契約することが重要です。また、安定・継続した収入があれば、パート・アルバイトでも申し込みできます。さらに、専業主婦でも世帯収入があれば申し込み可能です。ただし、専業主婦の場合は借入金額が最大30万円となるため、高額な借り入れをまとめる用途には向いていません。
十六銀行フリーローンはカードローンとは違い、契約した金額を一括で借り入れ、その後は計画的に返済していく商品です。そのため、「複数のカードローンを一本化した後は、新たな借り入れを増やさず完済を目指したい」という方にも向いています。
一方で、繰上返済には手数料が発生する場合があります。期前完済・一部繰上返済手数料は6,600円(税込)ですが、繰上返済時の借入残高が100万円未満の場合、または当初借入日から繰上返済日まで1年以内の場合は無料です。繰上返済を積極的に利用して早期完済を目指したい方は、この手数料についても確認しておきましょう。
岐阜県・愛知県など十六銀行の営業エリアで、年15%~18%程度の複数ローンを一本化したい方なら、比較候補に入れやすい地方銀行フリーローンです。
関西地方でおすすめの銀行おまとめ・借り換えローン
関西地方で複数のカードローンやキャッシングを一本化したい方は、地方銀行が提供するフリーローンも候補になります。フリーローンはカードローンと違い、契約時に必要な金額を一括で借り入れ、その後は毎月返済していくのが基本です。そのため、現在の借り入れを一本化したあとに追加借入を増やさず、計画的に完済を目指したい方にも向いています。
関西地方には、公式サイトで「他社ローンの借り換え・おまとめ」に利用できることを明記している銀行もあります。ただし、銀行のおまとめ・借り換えローンだからといって必ず現在より金利が下がるわけではありません。適用される金利だけでなく、返済期間・毎月返済額・総返済額まで比較して選ぶことが重要です。
京都銀行「京銀フリーローン グッドサポート」
| 金利 | 年4.325%~14.000% |
|---|---|
| 限度額 | 最大1,000万円 |
| 資金使途 | 原則自由(事業性資金、投機・転貸資金にはご利用いただけません) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 ※契約時までに必要 |
| 保証会社 | 京都信用保証サービス(株)または(株)ドコモ・ファイナンス |
京都銀行の「京銀フリーローン グッドサポート」は、複数の借り入れを一本化したい方にも利用できるフリーローンです。京都銀行公式サイトでも、複数のローンのおまとめやクレジットカードのキャッシングの借り換えに利用できることが明記されています。
現在の金利は変動金利で、年4.325%・5.325%・7.325%・10.325%・13.325%・14.000%の6段階です。どの金利が適用されるかは審査によって決定されます。借入金額は10万円~最大1,000万円、返済期間は最長10年です。
たとえば年17%~18%程度で複数のカードローンを利用している方なら、審査によって年14.0%以下の金利が適用されることで、利息負担を抑えられる可能性があります。さらに、申し込みから契約までWEBで完結できるのもメリットです。店舗窓口では申し込みを受け付けておらず、基本的にWEBから手続きを進めます。
申込対象は、申込時に満20歳以上で最終返済時に満76歳未満、安定かつ継続した収入がある方などです。パート・アルバイトでも安定した収入があれば申し込めますが、本人に収入がない方、学生、年金収入のみの方は対象外です。
池田泉州銀行フリーローン
| 金利 | 年4.5%~14.5% |
|---|---|
| 限度額 | 最大500万円 |
| 資金使途 | 原則自由(事業性資金にはご利用いただけません) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 ※契約時までに必要 |
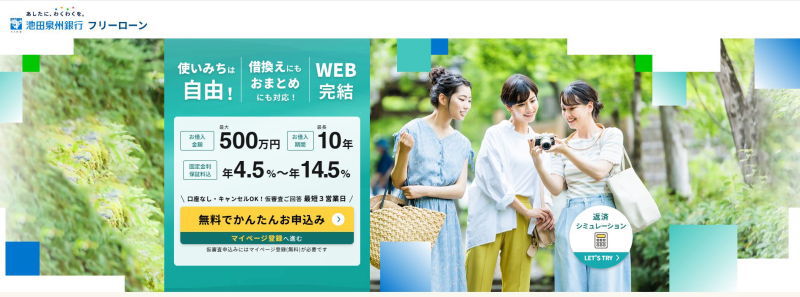
池田泉州銀行のフリーローンは、他社ローンの借り換え・おまとめを目的として利用できることが公式サイトに明記されている商品です。資金使途は事業性資金を除いて自由で、おまとめ以外にも結婚費用・家具家電・医療費・引越し費用・生活費など幅広く利用できます。
金利は固定金利で、年4.5%・6.0%・8.0%・10.0%・12.0%・14.5%の6段階です。審査によって適用金利が決定され、保証料も金利に含まれています。固定金利なので、契約後に市場金利が上昇しても借入期間中の金利が変わらず、返済計画を立てやすい点もメリットです。
池田泉州銀行では公式サイト上で、90万円を年18.0%から年14.5%へ借り換え、5年間で返済した場合のシミュレーションも掲載しています。この条件では総支払額が約10万円軽減される計算となっており、現在年18%前後で借りている方なら、上限金利の年14.5%が適用された場合でも借り換え効果が期待できます。
もちろん、実際のメリットは現在の借入金利・残高・返済期間によって変わります。借入金額は30万円~500万円なので、1,000万円まで対応する京都銀行などと比べると上限額は低めです。
一方で、申し込みから契約まではWEB完結に対応しています。仮審査結果は最短3営業日、通常1週間程度で回答され、申し込みから実際の借り入れまでは最短2週間程度が目安です。即日で借り換えたい方には向きませんが、時間に余裕を持ってローンを整理したい方には利用しやすいでしょう。
関西みらい銀行フリーローン
| 金利 | 年1.7%~14.0% |
|---|---|
| 限度額 | 最大1,000万円 |
| 資金使途 | 原則自由(事業性資金にはご利用いただけません) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 ※契約時までに必要 |
| 保証会社 | りそなカード(株)、または(株)ドコモ・ファイナンス、または(株)オリエントコーポレーション |
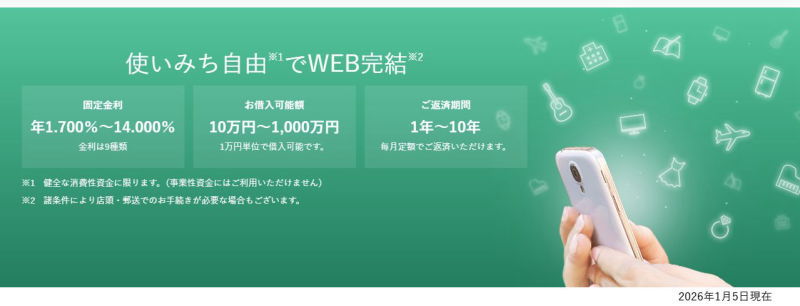
関西みらい銀行の「関西みらいフリーローン」も、まとまった資金を一括で借りて返済していくタイプの商品です。借入金額は10万円~最大1,000万円、返済期間は1年~10年です。金利は固定金利で9段階用意されており、適用される金利は審査によって決定されます。
資金使途は事業性資金を除いた健全な消費性資金となっているため、まとまった資金が必要な場合に幅広く利用できます。フリーローンなのでカードローンとは異なり、必要な資金を契約時に一括で借り入れ、その後は毎月決まった金額を返済していきます。
そのため、借り入れを整理したあとにカードローンのような追加借入を繰り返したくない方にも利用しやすい仕組みです。申し込みについては、原則としてWEB完結に対応しています。
本人確認書類などの必要書類もWEBから提出できるため、平日に銀行店舗へ行く時間を取りにくい方にも便利です。ただし、申込内容などによっては店頭や郵送での手続きが必要になる場合があります。
また、契約には関西みらい銀行の普通預金口座が必要です。50万円以下の借り入れなら収入証明書は原則不要ですが、50万円を超える場合は住民税決定通知書などの収入証明書が必要となります。
なお、関西みらい銀行には別商品として「フリーローン<不動産担保型>」もあり、こちらは公式に「他社ローンのお借換え・おまとめOK」と明記されています。不動産を担保にできる方で、無担保フリーローンではまとめきれない高額な借り入れがある場合には、不動産担保型も選択肢になります。
ただし、不動産担保型は最大1億円まで借りられる一方、担保設定や事務手数料などが必要になるため、通常のおまとめ目的ならまず無担保型から検討するとよいでしょう。
九州・四国地方でおすすめの銀行おまとめローン
九州・四国地方にも、複数のカードローンやキャッシングを一本化できる銀行のおまとめローンがあります。地方銀行のおまとめローンは、全国対応の商品とは異なり、銀行によって申込条件や手続き方法が大きく異なります。
一方で、公式に「おまとめ」を目的として設計されている商品なら、通常のフリーローンよりも利用目的が分かりやすく、複数の借り入れを整理したい方が検討しやすいでしょう。
特に確認しておきたいのが下記のポイントです。
- おまとめできる借入先の種類
- 現在より金利が下がるか
- 必要な金額まで借りられるか
- WEBで契約まで完結できるか
- おまとめ後の返済期間
- 追加借入ができる商品か
おまとめによって毎月の返済額が下がっても、返済期間を長くすると利息を含めた総返済額が増えることがあります。「毎月の返済がいくら減るか」だけでなく、「完済までに合計いくら支払うのか」まで比較して選びましょう。
肥後銀行「ひぎん おまとめ ライフサポートローン」
| 金利 | 年4.5%~14.0% |
|---|---|
| 限度額 | 最大500万円 |
| 資金使途 | 原則自由(事業性資金にはご利用いただけません) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 ※契約時までに必要 |
熊本県を中心に生活している方なら、肥後銀行の「ひぎん おまとめ ライフサポートローン」が候補になります。金利は年4.5%~14.0%です。適用される金利は所定の審査によって決定されます。借入金額は10万円~500万円、返済期間は6ヶ月~10年です。
この商品の大きな特徴は、単なるフリーローンではなく、他社の無担保ローンを一本化するためのおまとめローンとして明確に設計されていることです。対象になるのは他社で利用している無担保ローンの返済資金です。
たとえば複数のカードローンを利用していて返済日がバラバラになっている場合、おまとめ後は肥後銀行への返済に集約できます。返済先を一本化することで、毎月の返済日や残高を管理しやすくなるのがメリットです。
また、現在の借入金利より低い金利が適用されれば、利息負担を減らせる可能性があります。ただし、年4.5%という最低金利が必ず適用されるわけではありません。実際の金利は審査によって年4.5%~14.0%の範囲で決定されるため、現在の借入先の平均金利と、肥後銀行から提示された金利を比較して判断しましょう。
なお、肥後銀行で現在利用している無担保ローンだけをまとめる目的では利用できません。公式の商品概要でも、肥後銀行で借りている無担保ローンのみを対象とする借り入れは取り扱わないとされています。専門のカウンセラーへ相談できるため、「複数社から借りていて、どのようにまとめればいいのか分からない」という方も相談しながら手続きを進められます。
十八親和銀行「おまとめ・フリーローン ナイスカバー」
| 金利 | 年5.20%~14.00% |
|---|---|
| 限度額 | 10万円~500万円 |
| 資金使途 | 原則自由(事業性資金にはご利用いただけません) |
| 追加借入 | 不可 |
| 融資スピード | 数日~数週間 |
| 申込時の口座 | 口座なしで申込み可能 ※契約時までに必要 |
| 保証会社 | ふくぎん保証(株)、(株)クレディセゾン、SMBCコンシューマーファイナンス(株) |
長崎県を中心に利用できる十八親和銀行には、「おまとめ・フリーローン ナイスカバー」があります。公式サイトでも「カードローンのおまとめにも」と案内されており、複数のローンを一本化して返済を整理したい方に適した商品です。
金利は申込方法によって異なります。WEBから申し込んだ場合は、年5.9%・9.9%・12.9%のいずれか。店頭から申し込んだ場合は、年7.0%・11.0%・14.0%のいずれかが適用されます。実際の金利は審査によって決まりますが、WEB申込のほうが各金利区分で年1.1ポイント低く設定されています。そのため、WEBから手続きできる方なら、基本的にはWEB申込を優先して検討するとよいでしょう。
借入金額は10万円~500万円、返済期間は最長15年です。他の地方銀行フリーローンでは最長10年の商品も多いため、最長15年まで返済期間を設定できる点はナイスカバーの特徴といえます。返済期間を長く設定すれば毎月の返済額を抑えやすくなる一方、その分だけ利息を支払う期間も長くなります。
たとえば「毎月の返済が楽になった」という理由だけで15年返済を選ぶと、短期間で返済した場合より総返済額が増える可能性があります。毎月の負担と総返済額の両方をシミュレーションして返済期間を決めましょう。
申込対象は借入時に満20歳以上69歳以下で収入があり、保証会社の保証を受けられる方です。会社員だけでなく、パート・アルバイト・年金受給者も申込対象となっています。
審査結果は最短翌営業日に通知されますが、審査や手続きの状況によっては3週間程度かかる場合もあるため、急ぎのおまとめには注意してください。一方、普通預金口座を持っていない場合などはWEB完結を利用できず、返済用口座を作成するため来店が必要になります。
さらにナイスカバーには、一般的なおまとめローンにはあまりない特徴があります。それが団体信用生命保険を選択できることです。契約時に希望すれば団信を付けることができ、加入した場合は通常の融資金利に年0.30%が上乗せされます。
所定の保険金支払事由に該当した場合にローン残高が保障されるため、おまとめ後の長期返済に備えたい方には選択肢になります。ただし、WEB完結申込では団体信用生命保険へ加入できません。団信を希望する場合はWEB完結ではなく、必要な手続き方法を確認して申し込みましょう。
審査結果を急ぐ人が検討しやすいおまとめローン
銀行のおまとめローンやフリーローンは、金利を抑えられる可能性がある一方、審査や契約に日数がかかる商品もあります。そのため、「複数社への返済日が迫っているので、できるだけ早く一本化したい」という方は、消費者金融が提供するおまとめ専用ローンも比較してみましょう。
ただし、審査時間が短いことと、審査に通りやすいことは別です。おまとめローンでも現在の借入総額・収入・返済状況・信用情報などを確認したうえで審査が行われます。
また、申込当日に必ず契約できるわけではありません。急いでいる場合は「審査が甘い会社」を探すのではなく、WEB申込に対応しているか、必要書類をすぐ提出できるか、借り換えたい債務が対象になるかを確認して選ぶことが大切です。
プロミスのおまとめローン
| 金利 | 年6.3%~17.8% |
|---|---|
| 限度額 | 最大300万円 |
| 資金使途 | 他の貸金業者からの借入金返済 |
| 追加借入 | 不可 |
| 融資スピード | 数日 |
| 総量規制 | 例外貸付 |
プロミスには、複数の借り入れを一本化するための「おまとめローン」があります。実質年率は年6.3%~17.8%、借入金額は最大300万円です。通常のカードローンとは異なり、借り換えを目的とした返済専用商品となっているため、契約後に追加で借りることはできません。
対象になるのは、消費者金融やクレジットカード会社など貸金業者からの借り入れです。一方、「銀行カードローン」「クレジットカードのショッピング利用分」などは借り換え対象になりません。
たとえば消費者金融3社から合計200万円を借りている場合は検討できますが、「銀行カードローン100万円+ショッピングリボ100万円をまとめたい」という場合にはプロミスのおまとめローンだけでは対応できません。自分が現在利用しているローンがおまとめ対象になるか、申し込み前に確認しておきましょう。
また、プロミスのおまとめローンは貸金業法上の一定の要件を満たす借り換えとして扱われるため、総量規制の例外となる商品です。そのため、貸金業者からの借入総額が年収の3分の1に達している方でも申し込みできます。
ただし、年収の3分の1を超えて申し込めることと審査の通りやすさは別です。現在の借入残高や収入などをもとに返済能力が審査されるため、希望額どおり借りられるとは限りません。消費者金融やクレジットカードのキャッシングを中心にまとめたい方が検討しやすいおまとめ専用ローンです。
おまとめローンを申し込む前に確認したい3つのポイント
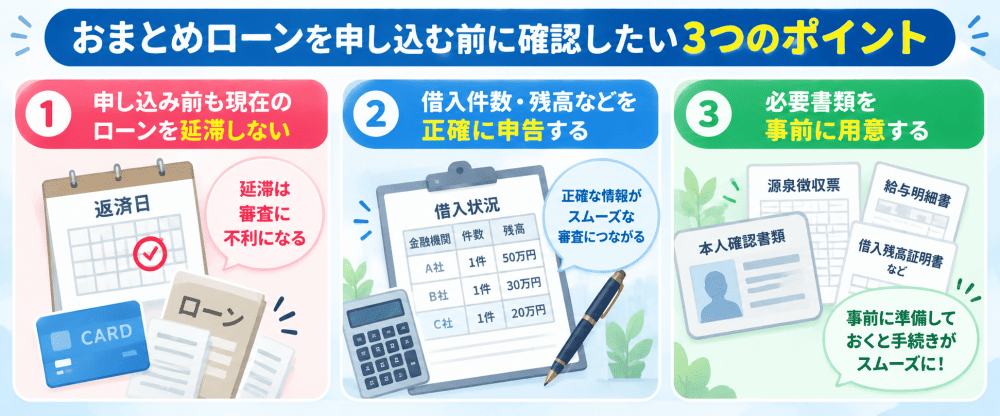
おまとめローンには、「これをすれば審査通過率が上がる」という確実な方法はありません。各金融機関の具体的な審査基準も公開されていないため、「この会社なら通りやすい」「この時期なら審査が甘くなる」と断定することもできません。
一方、申込内容の不備や現在の返済遅延など、申し込み前に避けられる問題はあります。審査をスムーズに進めるためにも、次の3点を確認しておきましょう。
①申し込み前も現在のローンを延滞しない
おまとめローンを検討している間も、現在利用しているローンの返済日は守ることが重要です。「もうすぐおまとめするから」と現在の返済を止めてしまうのは避けましょう。ローンやクレジットカードの返済状況は信用情報に登録され、金融機関が審査時に確認する判断材料になります。
特に長期間の延滞には注意が必要です。ただし、「1日遅れたら信用情報に5年間事故情報が残る」というわけではありません。短期間の入金状況と、いわゆる長期延滞は区別して考える必要があります。返済日に間に合わない可能性がある場合は放置せず、現在の借入先へ早めに相談してください。
また、「利息だけ払えば必ず延滞扱いにならない」とも限りません。返済条件は契約によって異なるため、金融機関に確認せず自己判断で返済額を減らすのは避けましょう。
②借入件数・残高などを正確に申告する
おまとめローンでは、現在の借入状況を正確に申告しましょう。特に間違えないようにしたいのが、下記の項目です。
- 現在の借入先
- 借入件数
- 借入残高
- 年収
- 勤務先
- 勤続年数
- 住所
- 電話番号
「借入額を少なく申告すれば審査で有利になるのでは?」と考えて、実際より少ない金額を書くのはおすすめできません。金融機関は審査で信用情報を確認するため、申告内容と実際の借入状況に大きな違いがあれば、確認に時間がかかったり審査判断に影響したりする可能性があります。
借入残高が分からない場合は、各社の会員ページやお金借りるアプリなどで確認してから申し込みましょう。
③必要書類を事前に用意する
おまとめローンでは、本人確認書類だけでなく収入証明書類などの提出を求められることがあります。申し込み後に必要書類を探し始めると、その分だけ契約まで時間がかかります。
商品によって異なりますが、
- 運転免許証
- マイナンバーカードなどの本人確認書類
- 源泉徴収票
- 給与明細書
- 確定申告書
- 借り換え対象ローンの残高が分かる資料
などを提出できるようにしておくとスムーズです。特に複数社をまとめる場合は、「どこから・いくら借りているのか」を一覧にしておくと申込金額を間違えにくくなります。
おまとめローンを利用する前に知っておきたい注意点
おまとめローンは、複数の借り入れを一本化することで返済管理をしやすくしたり、適用金利によっては利息負担を減らしたりできる商品です。しかし、利用すれば必ず借金問題が解決するわけではありません。
契約後に「思っていたのと違った」とならないためにも、次の注意点を理解しておきましょう。
返済専用のおまとめローンでは原則として追加借入できない
プロミスやアイフルなどのおまとめ専用商品は、基本的に現在の借り入れを一本化して返済するための商品です。通常のカードローンのように、返済して空いた利用枠から再び借りることを前提としていません。
これは不便に感じるかもしれませんが、借入残高を確実に減らしていくという意味ではメリットにもなります。一方、銀行カードローンをおまとめ目的で利用する場合などは、契約後も利用限度額の範囲内で追加借入できる商品があります。
| タイプ | 向いている人 |
|---|---|
| 返済専用のおまとめローン | 追加借入をやめて完済を目指したい人 |
| 追加借入可能なカードローン型 | 利用枠を残しておきたい人 |
「また借りてしまいそう」という方なら、返済専用型を選ぶことが借入残高を減らすきっかけになるでしょう。
貸金業者のおまとめローンは総量規制の「例外貸付」になる場合がある
消費者金融など貸金業者からの借り入れには、原則として年収の3分の1を超える貸付けを禁止する総量規制があります。ただし、一定の条件を満たすおまとめローンは「顧客に一方的に有利となる借換え」などとして総量規制の例外貸付に該当する場合があります。
そのため、すでに貸金業者から年収の3分の1程度を借りている方でも、おまとめローンなら申し込める可能性があります。ただし、例外貸付によって借りた金額は借入残高に算入されます。
その結果、借入残高が総量規制の基準を超えている場合、その後は原則として通常のカードローンなどから追加借入できなくなります。「総量規制の例外=年収に関係なく自由に借りられる」という意味ではないことを理解しておきましょう。
銀行のおまとめローンも審査が甘いわけではない
銀行からの借り入れは貸金業法の総量規制の対象外です。しかし、総量規制が適用されないからといって、銀行なら年収に関係なく借りられるわけではありません。銀行も収入・現在の借入残高・返済状況・信用情報などを確認したうえで融資の可否や限度額を判断します。
また、銀行だから一律に審査が厳しく、消費者金融なら一律に審査が甘いと判断することもできません。各社の審査基準は公表されていないためです。したがって、「審査が通りやすそうだから選ぶ」のではなく、自分の借入額・年収・利用地域・借り換え対象などが商品の条件に合っているかを基準に比較しましょう。
保証会社も商品選びの確認項目になる
銀行ローンでは、保証会社の保証を受けられることが申込条件になっている商品があります。保証会社は、利用者が返済できなくなった場合に銀行へ代位弁済する役割を持つとともに、保証審査にも関わります。
そのため、銀行フリーローンやカードローンへ申し込む際は、商品概要説明書に記載されている保証会社も確認しておくとよいでしょう。ただし、「過去にその保証会社系列の商品を延滞したら永久に審査に通らない」と断定することはできません。
各金融機関や保証会社が保有する内部情報の保存期間や具体的な審査基準は公表されていないためです。保証会社だけを理由に申込先を決めるのではなく、現在の返済状況や申込条件なども含めて判断しましょう。
借り換え元への返済方法を確認する
おまとめローンの契約後、既存ローンを完済する方法は商品によって異なります。主に、「おまとめローン会社から借り換え元へ直接振り込む」「融資金を受け取った本人が借り換え元へ返済する」といった方法があります。金融機関から借り換え元へ直接返済される商品なら、契約者が多額の融資金を一時的に管理する必要がありません。
一方、自分で返済する商品では、融資された資金を別の用途に使わないよう注意が必要です。たとえば200万円のおまとめローンを契約したにもかかわらず、そのうち50万円を生活費などに使ってしまえば、元のローンを完済できません。
結果として新しいローンと古いローンが同時に残ってしまう可能性があります。おまとめを目的として借りた資金は、契約で認められた用途に従って確実に既存債務の返済へ充てましょう。
おまとめローンを装ったヤミ金融・悪質業者に注意する
借り入れが増えて審査に不安を感じている方を狙い、「必ず一本化できます」「ブラックでも融資可能」などとうたう悪質業者には注意してください。
特に、下記のようことを言われた場合は安易に応じないようにしましょう。
- 金融庁の信用情報を解除できる
- 融資前に保証金を振り込んでほしい
- 他社から借りて現金を送ってほしい
- 審査なしで高額融資できる
金融庁が個人の信用情報を管理したり、個別のローン審査を解除したりすることはありません。利用したことのない貸金業者へ申し込む場合は、金融庁の「登録貸金業者情報検索サービス」で登録の有無を確認する方法もあります。
無登録業者や不審な業者とは契約せず、すでに金銭を要求されている場合には警察や公的な相談窓口へ相談してください。
おまとめローンの審査に通らない場合の対処法
おまとめローンへ申し込んでも、現在の借入状況や返済能力などによって審査に通らない場合があります。審査落ちしたからといって、さらに複数の金融機関へ短期間で次々と申し込むのではなく、現在の返済状況そのものを見直してみましょう。
ここでは、おまとめできなかった場合に考えられる方法を紹介します。
①現在の借入先へ返済条件を相談する
毎月の返済が難しくなっているなら、まず現在利用している金融機関へ相談してみましょう。収入減少などの事情によっては、返済について相談できる場合があります。
ただし、毎月の返済額を少なくできたとしても、元金が自動的に減るわけではありません。返済期間が長くなれば、結果として支払う利息が増える可能性もあります。
返済日を過ぎてから放置するのではなく、支払いが難しいと分かった段階で早めに連絡することが大切です。
②増額によって金利が変わるか確認する
現在利用しているカードローンで増額が可能な場合、利用限度額によっては適用金利が変わる可能性があります。ただし、増額にはあらためて審査があります。また、「契約額を100万円にすれば法律によって必ず年15%以下になることを覚えておきましょう。
利息制限法では貸付元本に応じて上限金利が定められており、100万円以上年15.0%以下となっています。この100万円は契約額が100万円で借入額が10万円でも年15.0%以下が適用されるので、契約額99万円と100万円の場合は1万円の差で3%の金利が変わることになります。
利息制限法の上限金利
| 契約金額 | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
③信用情報を確認してから再申込を検討する
なぜ審査に落ちたのか、金融機関から具体的な理由を教えてもらえるとは限りません。現在の借入状況や返済履歴が気になる場合は、CIC・JICC・全国銀行個人信用情報センターなどで本人開示を行い、自分の信用情報を確認する方法があります。信用情報に誤った情報があると考えられる場合には、登録元の会社へ確認することもできます。
ただし、信用情報を開示して問題が見つからなかったからといって、次のおまとめローンへ必ず通るわけではありません。審査では信用情報以外にも、収入や借入残高など複数の情報が判断材料になります。
④返済そのものが難しいなら債務整理も検討する
「おまとめできれば返済できる」という段階を超えて、現在の収入では毎月の返済そのものが難しくなっている場合には、新たなローンを探し続けるより専門家へ相談することも重要です。
借金を整理する法的な方法には、
- 任意整理
- 個人再生
- 自己破産
- 特定調停
などがあります。
任意整理は裁判所を利用せず、債権者との話し合いによって返済条件を調整する方法です。個人再生は裁判所の手続きを利用し、一定の条件のもとで債務を減額して原則3年間で返済する方法です。自己破産は支払い不能となった場合に、裁判所を通じて免責を目指す手続きです。
どの方法が適しているかは、借入総額・収入・財産・住宅ローンの有無などによって異なります。「任意整理なら必ず利息がゼロになる」「個人再生なら必ず自宅を残せる」といったものでもありません。
返済の見通しが立たない場合は、弁護士・司法書士や法テラスなどの相談窓口を利用して、自分の状況に適した方法を確認しましょう。
おまとめローンに関するよくある質問FAQ
最後に、おまとめローンを検討している方が疑問に感じやすい、審査・金利・総量規制・対象となる借り入れなどについて回答します。
- 審査が甘いおまとめローンはありますか?
-
「審査が甘い」と断言できるおまとめローンはありません。
銀行・消費者金融のどちらへ申し込んでも、収入や勤務状況、現在の借入件数・借入残高、返済状況、信用情報などをもとに審査が行われます。
また、「総量規制の例外だから審査が甘い」「地方銀行だから通りやすい」と判断することもできません。審査基準は金融機関ごとに異なり、具体的な基準は公開されていないためです。
審査の甘さではなく、自分が申込条件を満たしているか、現在の借り入れがおまとめ対象になっているかを確認して商品を選びましょう。
- おまとめローンは借金が多くても審査に通りますか?
-
借入金額が多いという理由だけで、必ず審査に落ちるとは限りません。そもそもおまとめローンは、複数の借り入れを一本化することを目的とした商品です。
ただし、借入総額に対して十分な返済能力があるかは審査されます。年収に対して借入残高が大きい場合や、毎月の返済負担が大きい場合などは、希望する金額まで借りられない可能性があります。「借金が多い人向けの商品=審査が甘い商品」ではない点には注意してください。
- おまとめローンは年収の3分の1を超えても借りられますか?
-
一定の要件を満たす消費者金融のおまとめローンなら、年収の3分の1を超えて借りられる場合があります。貸金業者からの通常の借り入れには総量規制が適用され、原則として貸金業者からの借入残高が年収の3分の1を超える新規貸付けはできません。
一方、利用者に一方的に有利となる借り換えなど、所定の条件を満たすおまとめローンは総量規制の例外貸付に該当する場合があります。ただし、総量規制の例外だからといって審査なしで借りられるわけではなく、返済能力を確認する審査は行われます。
- 銀行のおまとめローンなら総量規制を気にせず借りられますか?
-
銀行からの借り入れは貸金業法の総量規制の対象外です。そのため、「貸金業者からの借入額は原則年収の3分の1まで」という総量規制が、そのまま銀行ローンに適用されるわけではありません。
ただし、銀行なら年収に関係なくいくらでも借りられるという意味ではありません。銀行でも収入や既存借入、信用情報などを確認し、返済能力を考慮したうえで融資額が決められます。
- おまとめローンを利用すると必ず金利は下がりますか?
-
必ず下がるとは限りません。おまとめローンを利用する前に、現在利用しているローンの金利と、新たに適用される金利を比較する必要があります。
たとえば現在年18.0%で借りていて、おまとめ後に年14.0%が適用されれば金利を下げられます。一方、現在年12.0%のローンを利用している方に年14.0%が適用されれば、その借入分については金利が上がることになります。
また、毎月返済額が減っても返済期間を長くすれば総返済額が増える場合があります。適用金利・毎月返済額・返済期間・総返済額の4つを比較して判断しましょう。
- おまとめローンと借り換えローンの違いは何ですか?
-
一般的には、複数の借り入れを1社へまとめるのがおまとめ、現在利用しているローンを別の商品へ変更するのが借り換えです。
たとえばA社・B社・C社の3社から借りているローンをD社へ一本化するのが「おまとめ」です。一方、A社のカードローン1件をB社のローンへ変更する場合は「借り換え」と考えると分かりやすいでしょう。
ただし、金融機関によって商品名や資金使途の定義は異なります。「借り換えローン」という名称でも複数社のおまとめに対応している場合があるため、商品名だけで判断せず資金使途を確認することが重要です。
- クレジットカードのリボ払いもおまとめできますか?
-
商品によって異なります。クレジットカードのキャッシングとショッピングリボでは扱いが異なる点に注意してください。消費者金融のおまとめ専用ローンでは、貸金業者からの借り入れであるキャッシングは対象でも、ショッピングリボは対象外となる商品があります。
一方、銀行のフリーローンなどではショッピングリボを含めて借り換えられる場合があります。クレジットカードの利用残高をまとめたい方は、「キャッシング」「ショッピングリボ」のどちらが対象なのかを確認してから申し込みましょう。
- 銀行カードローンも消費者金融のおまとめローンで一本化できますか?
-
すべての商品で一本化できるわけではありません。たとえば、貸金業法上の一定の要件を満たすおまとめ専用ローンでは、貸金業者からの借り入れを対象とし、銀行カードローンを借り換え対象外としている商品があります。
一方、銀行が提供するフリーローンや借り換え対応カードローンでは、他行のカードローンを対象にできる場合があります。現在の借入先に銀行が含まれている方は、借り換え対象を必ず確認してください。
- おまとめローンを利用すると現在のカードローンは解約する必要がありますか?
-
商品や契約条件によって異なります。おまとめ専用ローンでは、借り換え対象となったローンを完済することが条件となり、契約後に借り換え元から新たに借りることを禁止している場合があります。
一方、銀行のフリーローンなどでは条件が異なる場合もあります。完済後にカードローン契約そのものを解約する必要があるのか、それとも残高を0円にするだけでよいのかは金融機関によって異なるため、契約内容を確認しましょう。
- おまとめローンを利用したあとに追加で借りることはできますか?
-
返済専用のおまとめローンでは、原則として追加借入できません。契約時に既存ローンを返済するための資金を借り、その後は毎月返済して残高を減らしていく仕組みです。
一方、通常の銀行カードローンを借り換え・おまとめ目的で利用する場合は、契約限度額に空きがあれば追加借入できる商品もあります。借り入れをこれ以上増やさず完済を目指したい方なら、追加借入できない返済専用型を選ぶことも一つの方法です。
- おまとめローンの審査では在籍確認の電話がありますか?
-
在籍確認の方法は金融機関によって異なります。勤務先への電話を原則として実施しない金融機関もありますが、審査状況などによって電話確認が必要になる場合があります。
そのため、「おまとめローンなら絶対に会社へ電話されない」とは考えないほうがよいでしょう。勤務先への電話を避けたい方は、申込先がどのような方法で在籍確認を行っているのか、公式サイトや申込前の問い合わせで確認しておくと安心です。
- おまとめローンの審査に落ちたらすぐ別の会社へ申し込んでもいいですか?
-
審査に落ちた直後に、複数のおまとめローンへ次々と申し込むのは慎重に判断しましょう。ローンへ申し込んだ事実は信用情報に一定期間登録されます。
また、最初の審査に落ちた原因が借入残高や返済能力などにある場合、状況が変わらないまま別の商品へ申し込んでも審査結果が変わるとは限りません。
まずは現在の借入残高や返済状況を整理し、必要であれば信用情報を本人開示して確認する方法もあります。返済そのものが難しい状況なら、新しいローンへの申し込みを繰り返すのではなく、現在の借入先や専門家への相談も検討しましょう。
- おまとめローンを利用すると信用情報に傷がつきますか?
-
おまとめローンを利用したというだけで、いわゆる「ブラック」になるわけではありません。おまとめローンも通常のローン契約の一つであり、契約情報や返済状況などは信用情報機関に登録されます。
重要なのは、おまとめ後も約定どおり返済を続けることです。長期延滞などが発生すれば、その事実が信用情報に登録される場合があります。
「おまとめしたこと」自体を過度に心配するのではなく、一本化したあとの返済計画を無理のないものにすることを優先しましょう。
「おまとめローンおすすめ」のまとめ
おまとめローンは、複数の借り入れを一本化することで返済管理をシンプルにし、適用金利によっては利息負担や毎月の返済負担を抑えられる可能性がある商品です。
ただし、「おまとめローンだから審査が甘い」「借金が多くても必ず借りられる」という商品ではありません。銀行・消費者金融のどちらを選ぶ場合でも、返済能力や現在の借入状況などを確認する審査があります。
商品を選ぶときは「審査が通りやすいか」だけに注目するのではなく、下記の項目をきちんと確認することが大事です。
- 現在より金利が下がるか
- 借り換えたい債務が対象になるか
- 必要な金額まで申し込めるか
- 毎月の返済額はいくらになるか
- 総返済額が増えないか
- 追加借入できる商品か
- 居住地・勤務先などの申込条件を満たしているか
地方銀行のおまとめローンやフリーローンは、低めの金利が設定されている商品がある一方、営業地域が限定されている場合があります。全国から申し込みたいならネット銀行や大手消費者金融、地域条件を満たしていて金利を重視したいなら地方銀行まで含めて比較する方法があります。
そして、おまとめ後も返済が続けられるかを確認することが何より重要です。おまとめローンの目的は新たな借金を増やすことではなく、現在の借り入れを整理して完済へ近づけることです。
一本化しても返済の見通しが立たない場合は、新しい借入先を探し続けるのではなく、金融機関や公的な相談窓口、弁護士・司法書士などへの相談も検討しましょう。