「アコムなら誰でも借りれる?」「アルバイトや学生でも申し込める?」と、利用条件や審査が気になっている人もいるでしょう。
結論、アコムは誰でも借りられるカードローンではありません。20〜72歳で本人に安定した収入と返済能力があり、アコムの基準を満たすことが必要です。 パートやアルバイトも申込対象ですが、収入があるだけで借入が確約されるわけではありません。
また少額の借入、スマホでの申込、勤務先への電話による在籍確認がない手続きでも、審査は行われます。「借りやすい申込方法」と「審査なしで借りられること」は、別に考える必要があります。
この記事では、アコムの公式情報と金融庁・日本貸金業協会の解説をもとに、借りられる人の条件、審査に影響する事情、申込前に確認したい書類や返済負担を詳しく説明します。借入が難しい場合に検討したい相談先まで紹介するので、自分の状況と照らし合わせて確認してください。
アコムは誰でも借りれるわけではない!申込条件と審査通過は別
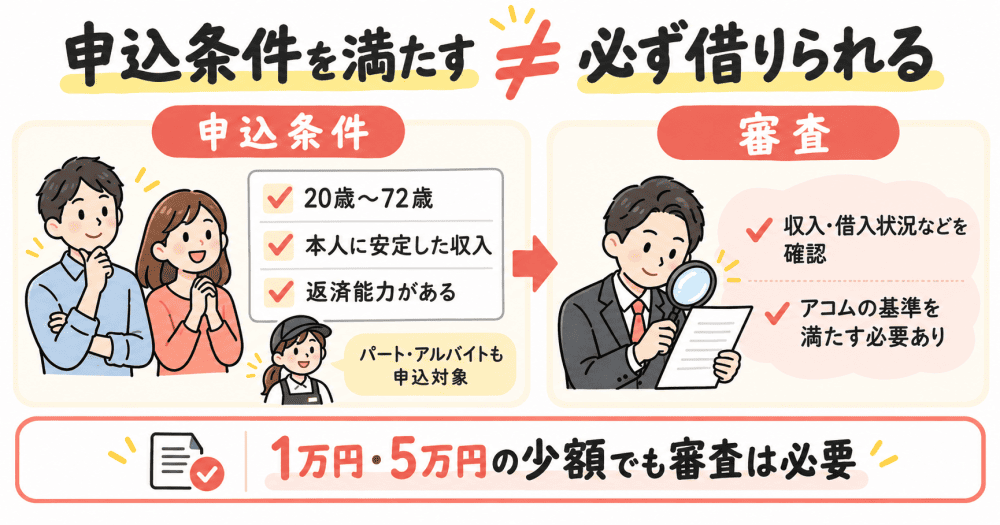
アコムを利用できるか考えるときは、最初に「申し込める条件を満たしているか」、次に「希望する金額を返せるか」を確認しましょう。申込対象に入ることと、実際に融資を受けられることには違いがあります。
| 確認すること | 判断のポイント |
|---|---|
| 年齢 | 申込対象は20歳から72歳まで |
| 本人の収入 | パート・アルバイトなどを含め、本人に安定した収入があること |
| 返済能力 | 新たな借入後も返済を続けられること |
| 他社借入 | 総量規制や現在の返済負担を確認すること |
| 審査 | アコムの基準を満たす必要があること |
(参考:アコム「商品内容のご説明」・アコム「アルバイト(パート)・派遣社員・主婦(主夫)も契約できますか?」)
アコムは20歳〜72歳で本人に安定した収入と返済能力がある人が対象
アコムの申込対象は、20歳から72歳までで本人に安定した収入のある人です。公式FAQでは、年齢・収入・返済能力に加え、同社の基準を満たす必要があると案内されています。
つまり、20歳になれば自動的に借りられるわけでも、会社員であれば審査が不要になるわけでもありません。申込時の勤務状況や他社借入、返済状況などを踏まえて、契約できるかが判断されます。
本人の収入を考えるときは、家族からの仕送りや配偶者の給与と、自分の仕事で得る収入を混同しないことが大切です。家計全体に収入があっても、そのまま本人の年収として申告できるとは限りません。
正社員以外でも申込対象だが雇用形態だけで結果は決まらない
アコムでは、パート・アルバイト・派遣社員なども申込対象です。主婦・主夫や学生も、本人にパートやアルバイトによる安定した収入があれば申し込めます。
そのため、「正社員ではないから必ず落ちる」と考える必要はありません。一方で、「正社員だから必ず通る」「公務員なら希望額を借りられる」という判断もできません。
たとえば、同じ年収でも、他社への返済がない人と毎月複数の返済を抱えている人では、生活費に回せるお金が違います。勤務先の知名度や肩書きより、収入と支出、借入残高を具体的に確認しましょう。
1万円や5万円の少額でも審査を省略することはできない
「少額だから審査なしで借りられるのでは」と考える人もいますが、通常のカードローンの新規契約では、希望額が少なくても返済能力の確認が行われます。
必要な金額に絞って申し込むことは、借り過ぎを防ぐうえで大切です。しかし、希望額を1万円や5万円にしたことだけで、年齢条件や収入条件を満たせるようになるわけではありません。
本人確認や収入・借入状況の確認を飛ばすための方法もありません。借りたい金額と、契約できる条件は分けて考えてください。
アコムで借りられる可能性がある人・申込条件を満たさない人
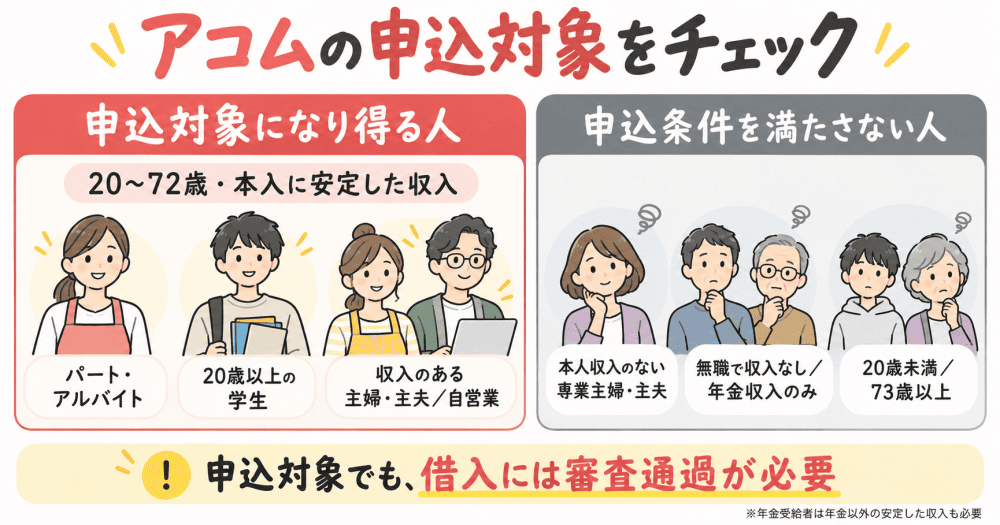
自分が申込対象かどうかは、学生・主婦といった立場だけでは判断できません。年齢と本人の収入を組み合わせて確認することが重要です。
| 状況 | 申込を考える際の確認事項 |
|---|---|
| 会社員・公務員 | 年齢、本人収入、他社返済、信用情報を確認する |
| パート・アルバイト・派遣社員 | 雇用形態だけで対象外にはならない。収入の継続性などを確認する |
| 20歳以上の学生 | 本人のアルバイト収入などがあり、上限年齢を含む条件を満たす必要がある |
| 収入のある主婦・主夫 | 配偶者の給与ではなく、本人の収入で条件を確認する |
| 自営業・フリーランス | 継続的な収入と、申告内容を説明できる資料を確認する |
| 本人収入がない専業主婦・主夫 | 通常のカードローンの申込条件を満たさない |
| 無職で仕事などの収入がない人 | 過去の年収だけで現在の安定収入があるとはいえない |
| 年金収入のみの人 | アコムは年金以外の安定した収入も必要と案内している |
| 18歳・19歳、73歳以上の人 | 現在の新規申込対象年齢に含まれない |
(参考:アコム「商品内容のご説明」・アコム「年金受給者でもカードローンやキャッシングに申し込むことはできますか?」)
パート・アルバイトは月収の額だけでなく継続性と返済負担を考える
パートやアルバイトで働く人も、条件を満たせばアコムへの申込が可能です。ただし、公式の申込条件には「月収が○万円以上なら必ず契約できる」といった保証はありません。
勤務時間が毎月大きく変わる人は、収入が多かった月だけを基準に返済計画を立てないようにしましょう。繁忙期には十分な収入があっても、シフトが減ると返済が生活費を圧迫する場合があります。
申込前には、直近の給与明細や振込履歴を見ながら、収入が少ない月にも返済できるかを考えてください。一定の給与があっても、家賃・食費・通信費などを払った後に余裕がなければ、借入額を抑えるか、借入以外の方法を検討する必要があります。
勤続3か月未満なら必ず落ちるという公表ルールはない
アコムの公開された申込条件から、「勤続3か月未満は一律に審査落ち」とは判断できません。収入証明として直近2か月分の給与明細が案内されていることと、勤続3か月が必須であることも同じではありません。
転職直後や働き始めたばかりで資料が不足する場合は、現在の勤務状況と用意できる書類をアコムに相談しましょう。前職の資料を出せば現在の収入確認に必ず使える、とも限りません。
「3か月待てば通る」と考えるのではなく、収入の継続性を説明できるか、必要書類に対応できるかを確認することが大切です。
学生は20歳以上でも仕送りだけでは本人収入の条件を満たせない
学生の場合は、まず20歳以上であることを確認し、次にアルバイトなどによる本人収入があるかを確認します。親から仕送りを受けていることだけでは、アコムが案内する本人の安定収入の条件を満たすとはいえません。
また、学期中と長期休暇で勤務時間が変わる学生は、試験期間にも返済できる計画が必要です。借入時には働けていても、実習や就職活動でアルバイトを減らすと、予定していた返済資金が不足する場合があります。
学費が足りない場合は、カードローンで解決する前に学校の奨学金・授業料減免・分納の相談窓口も確認しましょう。学費のように金額が大きくなりやすい支出では、短期の借入を繰り返すより、学校と支払い方法を調整する方が適していることがあります。
収入のある主婦・主夫は自分の年収と家計の余裕を確認する
主婦・主夫であっても、本人にパート・アルバイトなどの安定した収入があり、年齢などの条件を満たせば申込対象になります。注意したいのは、配偶者の年収を自分の年収として入力しないことです。通常のカードローンでは、本人の条件に照らして審査が行われます。
家計管理をしている人は、自分の給与から既に家賃や教育費などを負担している場合もあるでしょう。その給与の全額を返済に回せるわけではないため、毎月の支出を差し引いて計画を立てる必要があります。
専業主婦・主夫の配偶者貸付とアコムの申込条件は分けて考える
本人収入がない専業主婦・主夫は、アコムの通常のカードローンの申込条件を満たしません。ただし、これを「法律上、専業主婦はどこからも借りられない」と説明するのは正確ではありません。
貸金業法の制度には、配偶者の同意など所定の条件を満たして夫婦の収入を合算する「配偶者貸付」があります。しかし、制度があることと、アコムの通常のカードローンで利用できることは別です。
配偶者貸付を検討する場合は、取り扱いのある業者で必要書類や対象条件を確認してください。夫婦の既存借入も関係するため、配偶者の年収の3分の1をそのまま追加で借りられるわけではありません。
自営業・フリーランスは売上と所得を混同しない
自営業・フリーランスで収入がある人は、申込フォームの案内に従い、現在の仕事と収入を正確に申告しましょう。給与所得者と違い、取引先からの入金額と、経費を差し引いた所得が異なることに注意が必要です。
たとえば、年間売上が400万円あっても、必要経費が250万円かかっていれば、その400万円を自由に使えるわけではありません。税金や事業の運転資金も確保する必要があります。
総量規制の基準となる収入について、日本貸金業協会は安定的と認められる年間の事業所得などを説明しています。売上高をそのまま年収として扱わず、確定申告書などと申告内容の整合性を確認してください。
事業資金の借入には別の商品や法令上の例外が関係することもありますが、通常のカードローンと同じ条件で考えず、資金使途に合う商品を確認しましょう。
無職・年金収入のみの人は現在の申込条件を確認する
仕事などによる収入がない人は、過去の源泉徴収票に年収が記載されていても、それだけで現在の安定収入があることにはなりません。退職後に、以前の勤務先を現在も勤めているかのように申告することは避けてください。
年金受給者については、アコム公式FAQが「年金以外に安定した収入と返済能力」が必要と案内しています。年金だけを受け取っている場合と、年金に加えてアルバイトや自営業の収入がある場合を分けて考えましょう。
なお、総量規制の制度上は年金も年収に含まれます。それでも、アコムの商品条件として年金以外の収入が求められるため、法律上の年収の定義だけで申込可否を判断できません。
アコムは審査なしで借りられない!法律上も返済能力の確認が必要
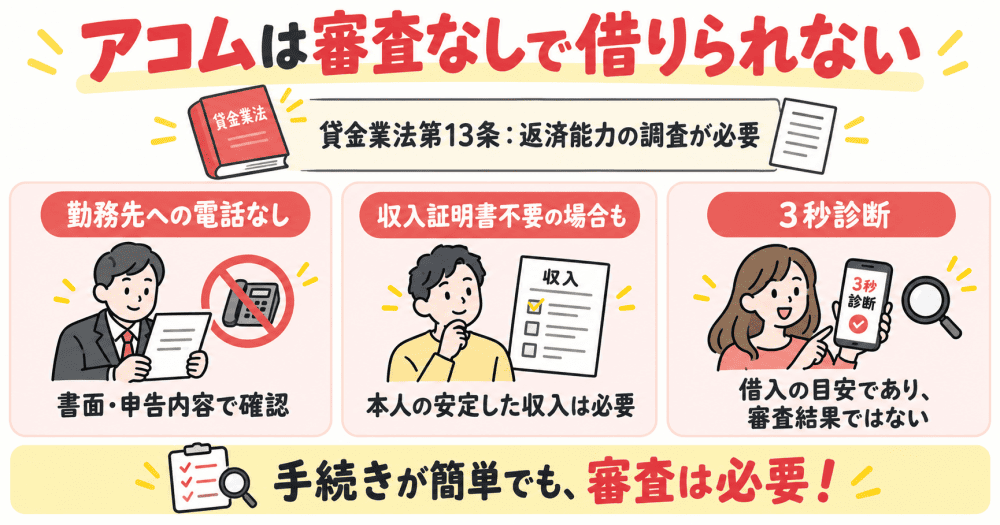
アコムで新規契約する際は、所定の審査を受ける必要があります。Web申込や自動契約機を使っても、審査を省略することはできません。
審査は単に利用を制限するためのものではなく、返済できる見込みを確認し、過剰な借入を防ぐ役割もあります。
貸金業法第13条は返済能力の調査を義務付けている
貸金業法第13条では、貸付契約を結ぼうとする際に、収入や借入状況、返済計画などの返済能力に関する事項を調査することが定められています。また、第13条の2では、返済能力を超える貸付契約を禁止しています。
「今すぐ必要だから」「返すつもりだから」という本人の意思だけで、審査を省略できるわけではありません。貸す側は、実際に返済を続けられるかを確認する必要があります。
勤務先への電話がなくても勤務状況の確認は行われる
アコム公式FAQでは、勤務先への電話による在籍確認について、次のように案内されています。
勤務先への電話による在籍確認は100%実施しません。
同FAQでは、勤務先への電話による在籍確認をを100%せず、書面や申告内容で確認することが説明されています。これは「勤務先や収入を確認しない」という意味ではありません。
勤務先の名称や入社時期などは、現在の状況を正しく入力してください。また、勤務先への在籍確認電話がないことと、本人への手続き上の連絡が一切ないことも別です。
収入証明書不要でも無収入で借りられるわけではない
借入金額などの条件によっては、収入証明書の提出が不要な場合があります。しかし、書類の提出が不要であることと、安定した収入が不要であることは同じではありません。
日本貸金業協会は、法律上の提出義務がない場合でも、返済能力の調査のために収入を明らかにする書面を求めることがあると説明しています。「給与明細なし」といった案内だけを見て、働いていない人も申し込めると受け取らないようにしてください。
アコムの3秒診断は借入の目安であり審査結果ではない
アコムの3秒診断は、年齢・年収・他社借入状況を入力して借入の目安を確認するものです。公式サイトにも、実際の審査結果と異なる場合があると案内されています。
診断で借入可能と表示されても、信用情報や必要書類などを含む正式な審査を通過したことにはなりません。「診断で大丈夫だったから必ず借りられる」と考えず、申込前の参考として利用しましょう。
なお、診断フォームで除外して入力するよう指定された借入と、正式申込で申告を求められる借入は、同じとは限りません。それぞれの画面の案内に従って入力する必要があります。
アコムの審査が甘い・誰でも通るとは判断できない理由
申込方法の手軽さや融資の速さから、審査も簡単だと感じるかもしれません。しかし、手続きにかかる時間と、審査の基準は別です。特に、口コミや審査通過率の数字を、自分が借りられる保証として扱わないことが大切です。
最短20分の融資は審査がないことを意味しない
アコムは最短20分の融資を案内していますが、申込時間や審査によって希望に添えない場合があると明記しています。短時間で手続きが進む場合にも、審査は行われます。提出書類の確認や追加の連絡が必要になれば、時間がかかる可能性があります。
「24時間申込受付」という案内も、深夜に申し込めば必ず20分後に入金されるという意味ではありません。今日中に支払う必要がある場合は、融資だけを当てにせず、支払先への期限相談も並行して考えましょう。
新規貸付率を個人の審査通過確率に置き換えない
新規貸付率などの集計値は、一定期間の申込や契約を集計した指標です。個人の年収、他社借入、返済状況を反映した確率ではありません。
仮にある期間の集計値が40%だったとしても、「自分も40%の確率で通る」とは判断できません。また、各社の数値を比較する場合も、集計期間や指標の定義、申込者の構成がそろっているかを確認する必要があります。
公表された数値を確認するときは、最新の一次資料に当たり、何を集計した指標かを確認しましょう。集計値だけで銀行よりカードローン審査が甘いと判断することはできません。数字だけで申込先を選ぶより、自分が申込条件を満たし、返済できるかを確認することが先です。
SNSの「借りれた」という体験談は自分に当てはまるとは限らない
体験談には、投稿時点の条件や本人の収入、他社借入などが十分に書かれていないことがあります。同じ「アルバイト」でも、勤務期間や収入、過去の返済状況が違えば、比較できる情報は限られます。
反対に、他の人が審査に落ちたからといって、自分も必ず落ちるわけではありません。口コミは利用時の印象を知る材料にはなりますが、申込条件や金利などは公式情報を優先してください。
「誰でも通った」「勤務先を書き換えれば通る」などの投稿を見ても、虚偽の申告や不適切な手続きに従わないようにしましょう。
アコムで借りられない場合に考えられる理由と確認事項
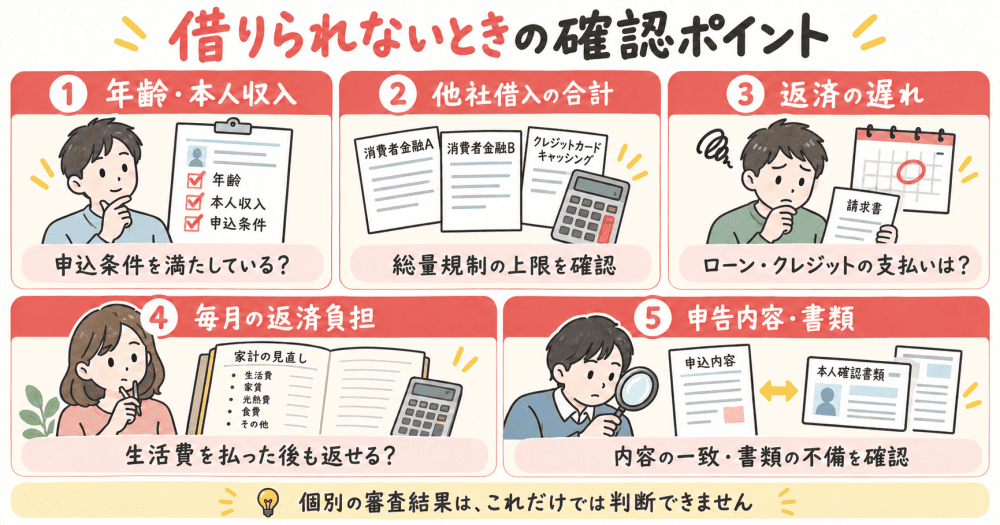
アコムの詳細な審査基準や、個別の否決理由を外部から特定することはできません。ただし、申込条件、総量規制、信用情報、書類の整合性は、利用を考えるうえで確認すべき事項です。
以下は「これに該当すると必ず落ちる」という内部基準の一覧ではなく、公開情報から確認できる制約と、申込前に整理したい事情です。
年齢や本人収入の条件を満たしていない
20歳未満や73歳以上の人は、現在の新規申込対象年齢に含まれません。仕事などによる本人収入がない人も、通常のカードローンの条件を確認する必要があります。
このような事情は、希望額を減らしたり、申込方法をWebから自動契約機へ変えたりすることで解消するものではありません。条件を満たさない場合は、申込を繰り返すよりも、支出の調整、収入の確保、生活支援など、自分の状況に合う方法を考えましょう。
他社借入との合計が総量規制の上限に達している
アコムの通常のカードローンは、原則として総量規制の対象です。総量規制では、貸金業者からの借入残高の合計が年収の3分の1を超える貸付けが原則禁止されています。
他社で借りている場合、アコムだけで年収の3分の1まで借りられるわけではありません。消費者金融の借入に加え、クレジットカードのキャッシングなども対象に含まれます。
ローンやクレジットの返済に遅れがある
信用情報には、ローンやクレジットの契約内容、返済状況、申込に関する情報などが登録されます。返済の遅れなどは審査に影響する可能性があります。
注意したいのは、「少し遅れたことがある」と「現在も長期の延滞が続いている」を一括りにしないことです。登録される内容や期間は、情報の種類などによって異なります。
不安がある場合は、信用情報機関の本人開示サービスで登録内容を確認しましょう。「5年たったから必ず借りられる」「完済した翌日には履歴が消える」と決めつけず、実際の情報を確認することが重要です。
借入残高が上限以内でも毎月の返済負担が大きい
総量規制の上限以内であっても、必ず借りられるわけではありません。年収の3分の1は、融資を受けられる保証額でも、無理なく返せる目安でもないためです。
たとえば、年収240万円で貸金業者からの借入が40万円なら、単純計算上の上限80万円まで差があります。しかし、毎月の生活費や他社返済ですでに余裕がなければ、新たな返済を続けられるとはいえません。
申込前には、借入残高だけでなく、すべての返済の「月額」と「支払日」を書き出してください。これは家計を確認する方法であり、アコムの内部審査の計算式を示すものではありません。
申告内容と書類が一致しない・必要書類を確認できない
住所、勤務先、年収、借入残高などは、申込時の状況に合わせて申告する必要があります。記憶だけで入力して間違えたり、提出書類が不鮮明だったりすると、確認や再提出が必要になる場合があります。
とくに、引越し後の住所、転職後の勤務先、複数社の借入残高は、事前に資料や会員ページで確認しておくとよいでしょう。
事実と違う年収や架空の勤務先を入力しても、返済能力が高まるわけではありません。入力ミスに気づいたときは、そのまま放置したり別の内容で申込を重ねたりせず、アコムに訂正方法を確認してください。
アコムでいくら借りられる?年収の3分の1と利用限度額の違い
借入額を考えるときは、「法律上の上限」「審査で設定される利用限度額」「実際に必要な金額」を分ける必要があります。商品案内に最大800万円と書かれていても、すべての申込者に800万円の枠が設定されるわけではありません。
総量規制はアコムと他の貸金業者を合計して計算する
総量規制の対象となる通常の借入では、次のように年収と既存借入を整理できます。
年収の3分の1 − 総量規制の対象となる他社借入残高=上限までの差額
| 年収の例 | 年収の3分の1 | 対象となる他社借入残高 | 上限までの差額 |
|---|---|---|---|
| 90万円 | 30万円 | 0円 | 30万円 |
| 150万円 | 50万円 | 20万円 | 30万円 |
| 240万円 | 80万円 | 60万円 | 20万円 |
| 300万円 | 100万円 | 100万円 | 0円 |
※制度を説明するための単純な計算例です。差額は、アコムが実際に貸す金額や審査に通る金額を示すものではありません。収入の認定や契約内容なども確認が必要です。
「年収が150万円だから50万円まで大丈夫」と考えていても、既存借入が20万円あれば、通常の対象借入について上限までの差額は30万円になります。
銀行ローンやショッピングは対象外でも家計の返済負担には含める
銀行のローンやクレジットカードのショッピング利用は、貸金業法の総量規制の対象外です。一方、クレジットカードのキャッシングは対象になります。
ただし、総量規制の計算に含まれない借入でも、毎月返済する必要があります。住宅ローンや自動車ローン、ショッピングのリボ払いなどを無視して返済計画を立てると、実際の家計に合わなくなります。
正式な申込で申告を求められた項目は、総量規制の対象かどうかにかかわらず、画面の案内に従って入力してください。
アコムで利用限度額が大きくても必要額だけ借りる
審査後に設定される利用限度額は、契約上の利用枠です。実際に借りる金額を、その上限に合わせる必要はありません。
たとえば、必要な支払いが3万円なら、枠に余裕があるからと10万円借りる必要はありません。借入額が増えると、完済までの負担も増えます。
家計の不足が一時的なものか、毎月繰り返すものかも確認しましょう。毎月の赤字を借入で埋めると、翌月も生活費に加えて返済が必要になります。利用枠の大きさより、赤字の原因を解消できるかが重要です。
アコムは18歳・19歳でも借りれる?成人と申込対象年齢を区別する
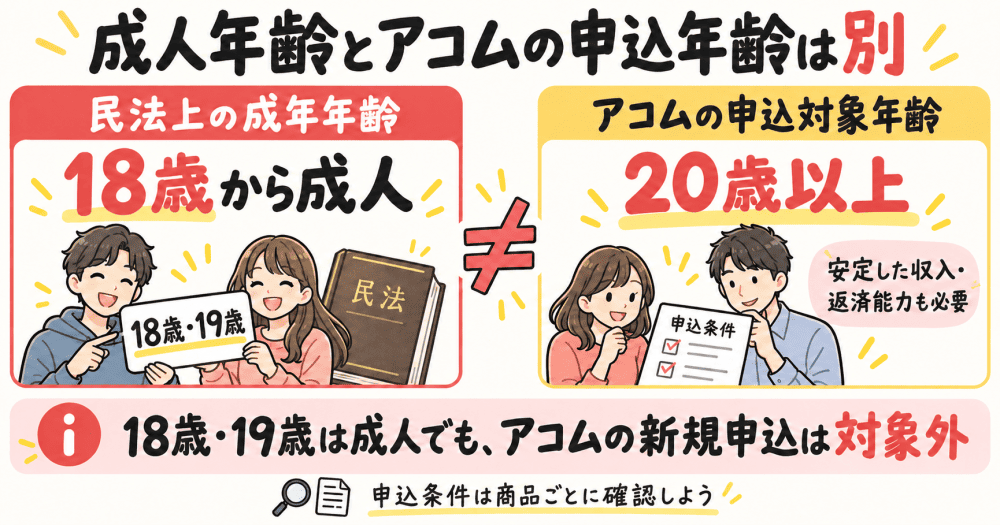
18歳・19歳の人は、成人であっても現在のアコムの新規申込条件を満たしません。「成人したらすべての金融商品を利用できる」というわけではないためです。
成年年齢が18歳でもアコムの対象は20歳から
民法の成年年齢は、2022年4月1日から18歳です。そのため、18歳・19歳を現在も一律に「未成年」と説明するのは正確ではありません。
一方、アコムの申込対象は20歳以上です。19歳で正社員として働いていても、本人に安定した収入があっても、現在の年齢条件を満たすことにはなりません。
| 年齢 | 民法上の区分 | アコム新規申込の年齢条件 |
|---|---|---|
| 18歳未満 | 未成年 | 対象外 |
| 18歳・19歳 | 成年 | 対象外 |
| 20〜72歳 | 成年 | 年齢条件の範囲内。収入や審査などの条件も必要 |
| 73歳以上 | 成年 | 対象外 |
(参考:法務省「民法の一部を改正する法律(成年年齢関係)について」・アコム「商品内容のご説明」)
アコムの年齢条件は申込先の商品ごとに確認する
アコムの対象外だからといって、他の商品でも必ず対象外になるとは限りません。ただし、他社の対象年齢に含まれても、本人収入や学生区分、必要書類、審査などの条件があります。
「18歳から申し込める」という情報だけで判断せず、現在の商品条件を確認してください。年齢を偽ることや、家族の名義を借りて申し込むことも避ける必要があります。
学費・家賃・食費の不足で困っている場合は、学校や自治体、家族などに、支払い方法や支援について相談することも選択肢です。借入の契約条件だけでなく、必要な支払いをどう確保するかという目的から考えましょう。
アコムに申し込む前に確認したい必要書類と入力内容
必要書類の準備は、申込手続きを進めるための大切な確認です。ただし、書類をそろえれば必ず審査に通るわけではありません。収入や返済状況などに問題がある場合、書類の不備を直すだけでは解決しないことがあります。
本人確認書類は有効期限・住所・提出方法を確認する
アコムが案内する本人確認書類には、運転免許証、マイナンバーカード、パスポート、資格確認書があります。提出方法や書類の種類によって、補足書類などが必要になる場合があります。
たとえば、本人確認書類に記載された住所が現住所と異なる場合や、住所の記載がない場合には、補足書類が必要です。資格確認書を利用する場合にも、提出方法ごとの案内を確認しましょう。
撮影前には、期限切れでないか、文字が読めるか、画像が切れていないかを確認してください。マイナンバーなどの非表示についても、公式の提出手順に従う必要があります。
50万円超・他社と合計100万円超では収入証明書が必要
アコムでは、50万円を超える契約を行う場合や、他社を含めた借入総額が100万円を超える場合に、収入証明書の提出が案内されています。
「超える」という基準なので、金額の読み違いに注意してください。ただし、基準以下ならいかなる場合も書類が不要と断定することはできません。返済能力の調査により、追加の資料を求められる場合があります。
| 書類の例 | 確認したいこと |
|---|---|
| 源泉徴収票 | 最新の資料か、本人のものか |
| 確定申告書など | 申告内容と収入の説明が一致しているか |
| 所得証明書・住民税決定通知書など | 対象年度や氏名を確認する |
| 給与明細書 | 直近2か月分。賞与がある場合は直近1年分の賞与明細書も確認する |
書類に不足がある場合は、代わりに何を提出できるか確認しましょう。「収入証明を避けたいから年収を少なく書く」など、事実と異なる申告をする必要はありません。
年収・勤務先・他社借入は資料を見ながら正確に入力する
申込前に、次の情報を整理しておくと入力時の勘違いを減らせます。
- 現在の勤務先名、雇用形態、入社時期
- 年収の確認に使う資料と対象期間
- 借入先ごとの現在の残高
- 各社の毎月の返済額と返済日
- 本人確認書類に記載された住所と現住所
年収については、総支給額と手取り額、事業の売上と所得を混同しないようにしましょう。転職したばかりで年間収入の申告方法がわからない場合も、自己判断で都合のよい数字を入力せず、申込先に確認してください。
他社借入は、申込時点に近い残高を会員ページなどで確認するのがおすすめです。「先月は30万円だった」という記憶だけでは、その後の借入や返済を反映できない場合があります。
アコムで借りるまでの流れと即日融資を考える場合の注意点
アコムはインターネットから申込手続きを進められます。申し込めば自動的に口座へ入金されるわけではなく、審査と契約を終えてから借入手続きを行います。
申込・書類提出・審査・契約・借入の順に進む
Webからの手続きは、次の順に整理できます。
- 公式サイトなどから必要事項を入力して申し込む
- 案内に従って本人確認書類などを提出する
- 審査結果と契約条件を確認する
- 条件に同意して契約を完了する
- 振込や対応ATMなどで必要額を借りる
契約時は、利用限度額だけでなく、適用金利、返済日、返済方法も確認してください。希望額と提示された枠が異なる場合も、提示条件を前提に返済計画を見直す必要があります。
融資の最短時間だけを基準に支払期限を組まない
最短20分は、すべての人に適用される所要時間ではありません。申込情報の確認、書類の再提出、契約手続きなどが必要になれば、想定より時間がかかることがあります。
支払期限が迫っている場合は、「あと20分で借りられる」と決めつけて待つより、支払先へ連絡し、支払い可能な時期や分割の可否を確認しましょう。
また、借入方法によって入金や引き出しに関わる条件が異なる場合があります。契約が済んだ時点と、実際に支払える状態になった時点を分けて考えることが大切です。
カードレス契約でも利用を知られる可能性がゼロとは限らない
アコムではカードレス契約が可能です。カードを郵送で受け取ることを避けたい場合は、申込時の案内を確認しましょう。
ただし、カードレスだからといって、自分の端末や家計の記録から利用に気づかれる可能性までなくなるわけではありません。共有端末でのメール、スマホの通知、銀行口座の履歴などにも注意が必要です。
本人確認の方法によって郵送などが関係する場合もあるため、郵送物を避けたい人は、書類の提出方法と契約手続きを合わせて確認してください。「誰にも絶対に知られない」という保証として受け取らないことが大切です。
アコムで借りる前に金利・無利息期間・返済額を確認する
借りられるかどうかに加え、完済までにどのくらい支払うのかも確認しましょう。借入後に「最低額を払っているのに残高がなかなか減らない」と感じないためには、利息と元金の関係を理解することが役立ちます。
現在の新規契約の金利は年2.4〜17.9%
アコムのカードローンの貸付利率は、実質年率2.4〜17.9%と案内されています。実際の適用利率は、契約の利用枠などにより異なります。
下限金利の2.4%だけを見て利息を見積もらず、提示された契約条件で確認してください。また、2026年1月5日までの契約には別の金利の案内があるため、既存利用者は自分の契約内容を確認する必要があります。
アコムの30日間金利0円は初回借入日ではなく契約日の翌日から
アコムを初めて契約する人には、契約日の翌日から30日間金利0円のサービスが案内されています。開始日は「初めて借りた日の翌日」ではありません。
たとえば、10月1日に契約した場合、無利息期間は10月2日から10月31日までです。10月22日に初めて借りても、そこから新たに30日間が始まるわけではありません。
| 契約日 | 初回借入日 | 無利息期間の考え方 |
|---|---|---|
| 10月1日 | 10月1日 | 10月2日から30日間 |
| 10月1日 | 10月22日 | 同じく10月2日から30日間。借入時には既に期間が進んでいる |
| 10月1日 | 11月1日 | 30日間の期間が終了した後の借入になる |
借りていない間に利息が発生するという意味ではありませんが、無利息サービスの期間は進みます。必要になる時期と契約時期を確認しましょう。
年17.9%で30日間借りた場合の利息を試算する
利息の負担をつかむため、無利息サービスを使わず、30日間ずっと同じ借入残高がある場合を計算してみます。
借入残高×年利率÷365日×利用日数
| 借入残高 | 年17.9% 30日間の利息概算 |
|---|---|
| 3万円 | 約441円 |
| 5万円 | 約735円 |
| 10万円 | 約1,471円 |
| 30万円 | 約4,413円 |
| 50万円 | 約7,356円 |
※編集上の試算です。1年365日として計算し、1円未満を切り捨てています。実際の利息は契約利率、日数、残高の変動、端数処理などにより異なります。毎月の返済額や完済までの総利息を示す表ではありません。
たとえば、10万円を30日間借りた利息が約1,471円で、その時点で5,000円を返済したとすると、手数料などがない単純な例では、元金に充てられる額は約3,529円です。5,000円を払ったから元金が5,000円減る、というわけではありません。
短期間の利息だけでなく、何か月かけて返すかも考える必要があります。返済を長く続けるほど、利息を払う期間も長くなります。
最低返済額だけでなく完済日と総返済額を見る
毎回の返済額が少ないと、目先の負担は抑えられます。ただし、元金の減り方が小さければ、完済までの期間が長くなる場合があります。
申込前には、公式の返済シミュレーションなどで、借入額と返済額を変えて確認しましょう。「毎月払える額」に加えて、「いつ完済できるか」「支払総額はいくらか」を見ることが重要です。
次のように、返済資金の出どころまで決めておくと、無理のある計画に気づきやすくなります。
- 給与から生活費を引いた後、毎月いくら残るか
- 既存の返済を払った後にも余裕があるか
- 収入が少ない月でも支払えるか
- 返済のために再び借りる計画になっていないか
借入が必要な場合でも、余裕のない返済計画を立てるより、金額を減らす、支払期限を調整するなどの方法を併せて考えましょう。
アコムの審査に落ちたらどうする?再申込の前に状況を整理する
審査に落ちたときは、別の申込先を次々に探す前に、申込条件と返済状況を確認しましょう。借入できなかった原因がわからなくても、年齢・収入・残高・書類など、自分で確かめられる事項はあります。
申込条件・入力内容・借入残高をもう一度確認する
最初に、対象年齢と本人収入の条件を満たしていたか確認してください。次に、入力した勤務先や年収、借入残高に誤りがなかったか、資料を見直しましょう。
ただし、申告に問題がなくても審査に通るとは限りません。また、否決理由を自分で決めつけて申告内容を変えることは避けてください。
家計の収支も確認しましょう。返済のための借入を探している場合や、毎月の生活費を借入で埋めている場合は、再申込よりも返済・生活の相談を優先した方がよい状況があります。
短期間に申込を重ねても審査に通る保証はない
JICCでは、ローンなどの申込に関する情報が照会日から6か月以内登録されると案内されています。ただし、「何社申し込むと必ず落ちる」「6か月待てば必ず通る」といった一律の審査基準を示すものではありません。
申込を増やすだけでは、本人収入の不足や現在の返済負担は変わりません。収入や借入状況に変化がないまま繰り返すのではなく、確認すべき事情を整理してから判断しましょう。
信用情報が不安な場合は本人開示で事実を確認する
過去の返済の遅れや契約状況が気になる場合は、信用情報機関の開示サービスを利用して、自分の登録内容を確認できます。
開示によって審査基準や通過確率がわかるわけではありませんが、契約残高や返済状況を把握する材料になります。記憶と違う登録がある場合も、まず登録内容と情報を登録した会社を確認しましょう。
正しい情報をお金を払って任意に消してもらえる、という勧誘には注意してください。誤りが疑われる場合は、信用情報機関や登録元の案内に従って確認します。
他社で借りる場合も申込条件と返済負担を確認する
アコムと他社では商品条件が異なるため、アコムで契約できなかったことだけで、他社の結果まで断定することはできません。
一方、申込先を変えても、総量規制や返済能力の調査がなくなるわけではありません。消費者金融の規模が小さいことだけを理由に、「誰でも借りられる」「審査なし」と考えることも避けましょう。
借入先の数を増やすと、残高や返済日の管理も複雑になります。新たな借入が、必要な支払いの解決になるのか、返済を先送りするだけなのかを確認してください。
アコムで借りられないときに検討したい生活・返済の相談先
借入が難しくても、困っている支払いに対して取れる行動がなくなるわけではありません。必要なお金の目的と期限を整理し、支払先や相談窓口に相談しましょう。
家賃や公共料金は期限前に支払先へ相談する
支払期限が迫っている場合は、家賃の管理会社、電気・ガス会社などに、事情と支払える時期を伝えることを検討してください。
猶予や分割が必ず認められるわけではありませんが、連絡せずに期限を過ぎるより、対応を確認しやすくなります。相談するときは「何日にいくら払えるか」を具体的に整理しておくとよいでしょう。
学費の不足は学校の窓口、医療費の不足は医療機関の相談窓口など、支払いの目的に応じた相談先も確認してください。
生活費の不足は自治体・社会福祉協議会に相談する
収入が減って生活費を確保できない場合は、市区町村の生活相談窓口や社会福祉協議会に相談する方法があります。世帯の収入や状況によって、生活福祉資金貸付や生活保護などの制度を利用できる場合があります。
公的支援は、申請すれば誰でも即日受け取れるものではありません。対象条件や審査、必要書類、支援までの期間を確認する必要があります。
窓口では、預貯金、世帯の収入、必要な支払い、支払期限を整理して伝えましょう。「カードローンに落ちた」とだけ伝えるより、生活上の不足を具体的に説明することが役立ちます。
借金の返済が難しい場合は貸金業相談・紛争解決センターへ
借入の返済が生活を圧迫している場合は、借りている会社や、日本貸金業協会の貸金業相談・紛争解決センターに相談できます。同センターでは、債務状況や返済能力を踏まえた助言、他の相談機関の情報提供などを行っています。
相談前に、借入先、残高、毎月の返済額、延滞の有無を一覧にしておくと状況を説明しやすくなります。
返済が難しいのに新たな借入を重ねると、問題が大きくなる場合があります。返済の見通しが立たないときは、「どこなら貸してくれるか」よりも、今ある支払いをどう整理するかを相談しましょう。
「誰でも借りれる」「審査なし」をうたうSNSの融資に注意する
金融庁は、SNSなどを利用した個人間融資について、違法な高金利や個人情報の悪用などの危険を注意喚起しています。
アコムで借りられなかった後に、「無職でもOK」「信用情報を見ない」「先に保証金を払えば融資する」といった誘いを受けても、安易に応じないでください。見知らぬ相手に本人確認書類や銀行口座の情報を渡すことも避けましょう。
借りられない不安につけ込む勧誘では、融資を受けられずに手数料だけを失ったり、個人情報を悪用されたりする可能性があります。困ったときは、SNS上の相手ではなく、公的な相談窓口や貸金業協会に相談してください。
アコムは誰でも借りれるのかに関するよくある質問
ここでは、申込前に迷いやすい点をまとめます。自分に当てはまる回答があっても、それだけで審査結果が確定するわけではありません。
- アコムは誰でも借りれるのですか?
-
誰でも借りられるわけではありません。20歳以上で本人に安定した収入と返済能力があり、アコムの基準を満たす必要があります。対象年齢や収入条件を満たしても、審査があります。
- アコムなら5万円だけでも審査なしで借りられますか?
-
借りられません。少額の新規契約でも返済能力の確認が行われます。希望額を必要最小限にすることは大切ですが、それによって申込条件や審査がなくなるわけではありません。
- アルバイトやパートでもアコムを利用できますか?
-
条件を満たせば申込対象です。正社員でないことだけで対象外になるわけではありません。ただし、給与の継続性や返済負担なども考える必要があり、アルバイト収入があるだけで契約が保証されるわけではありません。
- 月収5万円でも借りられますか?
-
月収5万円という情報だけでは判断できません。公式の申込条件には、その月収なら必ず通るという保証はありません。収入が少ない場合は、年収と他社借入の関係に加え、生活費を払った後に返済資金が残るかを確認してください。
- 会社員や公務員なら必ず審査に通りますか?
-
必ず通るとはいえません。勤務先や職業だけで結果は決まらず、他社借入や返済状況なども関係します。「安定した仕事だから希望額を借りられる」と考えず、必要額と返済可能額を確認しましょう。
- 18歳・19歳でもアコムで借りられますか?
-
現在の新規申込対象は20歳以上なので、18歳・19歳は対象外です。民法上は成人ですが、アコムの年齢条件とは異なります。18歳・19歳でお金を借りたい人はこちらの記事を参考にしてください。
ブログ 18歳・19歳が即日お金を借りる方法を解説!消費者金融カードローンを中心に紹介 18歳・19歳が即日お金を借りる方法について詳しく解説しています。消費者金融カードローンを中心に審査のコツや、申込みから借入までの流れを詳しく紹介!
- バイトをしていない学生でも借りられますか?
-
本人に仕事などの安定した収入がない場合、アコムの通常のカードローンの申込条件を満たしません。親からの仕送りだけで、本人のアルバイト収入があることにはなりません。
- 収入がない専業主婦・主夫は配偶者の給与で申し込めますか?
-
配偶者の給与を自分の年収として入力してはいけません。アコムの通常のカードローンは本人の安定収入が条件です。法律上の配偶者貸付は別の制度であり、取り扱いのある業者で条件を確認する必要があります。
- 年金を受け取っていればアコムに申し込めますか?
-
アコムは、年金受給者にも年金以外の安定した収入と返済能力が必要と案内しています。年金収入のみの場合と、アルバイトや自営業などの収入もある場合を分けて確認してください。
- 勤続3か月未満だと審査に落ちますか?
-
勤続3か月未満を一律に否決する公表ルールは確認できません。ただし、働き始めたばかりでは収入を説明する資料が不足する場合があります。現在の状況と用意できる書類を申込先に確認しましょう。
- 他社で借入があってもアコムを利用できますか?
-
他社借入があることだけで一律に対象外とは判断できません。ただし、総量規制の対象となる借入の合計や、現在の返済負担が関係します。上限まで差額があっても、その金額を必ず借りられるわけではありません。
- 勤務先に在籍確認の電話はかかってきますか?
-
2026年10月5日時点の公式FAQでは、勤務先への電話による在籍確認は一切実施しないと案内されています。書面や申告内容で確認が行われるため、勤務状況を申告しなくてよいという意味ではありません。
- 3秒診断で借入可能と出たら必ず通りますか?
-
必ず通るわけではありません。3秒診断は目安であり、実際の審査結果と異なる場合があります。正式な審査を受けて契約できるかが決まります。
- 審査に落ちてから6か月待てば借りられますか?
-
6か月待てば必ず借りられるとはいえません。信用情報の申込情報の登録期間と、審査に通る条件は別です。年齢・収入・返済負担などに問題があれば、期間を空けるだけでは解消しません。
- 審査に通ったら必ず借りる必要がありますか?
-
アコム公式FAQでは、申込後に必ず借入する必要はないと案内されています。契約条件を確認したうえで、必要がなければ借入しないという判断も可能です。ただし、無利息期間は契約日の翌日から進むことに注意してください。
(参考サイト:アコム「申し込みをしたら必ず借入しないといけませんか?」)
まとめ│アコムで借りるには本人の収入・借入状況・返済計画を確認しよう
アコムは、パート・アルバイトや収入のある学生・主婦なども申し込めるカードローンですが、誰でも借りられるわけではありません。20歳以上という年齢条件と本人の安定収入に加え、返済能力や同社の基準を満たす必要があります。申込を考えるときは、次の順に確認しましょう。
- 対象年齢と本人収入の条件を満たしているか
- 他社借入との合計と、現在の毎月の返済額はいくらか
- 生活費を払った後に、新たな返済資金を確保できるか
- 本人確認・収入確認に必要な資料を用意できるか
- 契約後の金利、返済日、完済までの期間を理解しているか
勤務先への電話がないこと、収入証明書が不要な場合があること、最短20分で融資できることは、審査がないという意味ではありません。
借入が難しい場合は、申込を繰り返す前に状況を整理してください。生活費が足りないなら生活支援の相談、既存の借金を返せないなら返済・債務の相談など、困りごとの目的に合った窓口を利用することが大切です。
参考・出典
公式の商品条件と法制度の説明を優先し、具体例・家計の確認方法・利息の試算は本記事用に作成しています。
- アコム「商品内容のご説明」
- アコム「アルバイト(パート)・派遣社員・主婦(主夫)も契約できますか?」
- アコム「年金受給者でもカードローンやキャッシングに申し込むことはできますか?」
- アコム「勤務先への在籍確認電話について」
- アコム「今すぐお金を借りたいお客さま」
- アコム「本人確認の必要書類のご提出」
- アコム「収入証明書のご提出について」
- アコム「インターネットでのお申し込み方法」
- アコム「利率はいくらですか?」
- アコム「30日間金利0円サービス」
- アコム「金利・利息の計算方法」
- アコム「返済シミュレーション」
- 金融庁「貸金業法Q&A」
- e-Gov法令検索「貸金業法」
- 日本貸金業協会「お借入れは年収の3分の1まで」
- 日本貸金業協会「総量規制が適用されない場合について」
- 日本貸金業協会「年収を証明する書類とは」
- JICC「信用情報の内容と登録期間」
- JICC「開示を申し込む」
- 法務省「民法の一部を改正する法律(成年年齢関係)について」
- 日本貸金業協会「相談、苦情処理手続、紛争解決手続の受付窓口」
- 金融庁「SNS等を利用した『個人間融資』にご注意ください!」
- 金融庁「違法な金融業者にご注意!」