10万円を今日中に用意したいときは、新しいローンを申し込む前に、すでに利用できる借入枠や、手元の資産を使えるか確認しましょう。契約済みのカードローンやクレジットカードのキャッシング枠に十分な利用可能額があれば、新規契約の手続きを経ずに借りられる場合があります。
新たに無担保のカードローンを契約するなら、10万円という少額でも審査は必要です。即日融資に対応する大手消費者金融は選択肢になりますが、申込条件を満たし、審査・契約・借入手続きを終える必要があり、当日の入金が保証されるわけではありません。
一方、質屋や生命保険の契約者貸付など、一般的なカードローンとは異なる仕組みでお金を用意する方法もあります。ただし、預けられる品物や対象の保険契約など、利用できる条件があります。生活費が継続的に不足している場合は、借入先を増やすより、支払先への相談や公的な生活支援を先に検討したほうがよいこともあります。
この記事では、「10万円を即日審査なしで借りたい」と考えている方に向けて、間に合う可能性のある方法、審査で確認される事項、利息と返済額の目安を整理します。必要額を用意することと、借りたあとの生活を維持することを一緒に考えていきましょう。
10万円借りたいときは期限と返済に使えるお金から方法を選ぶ
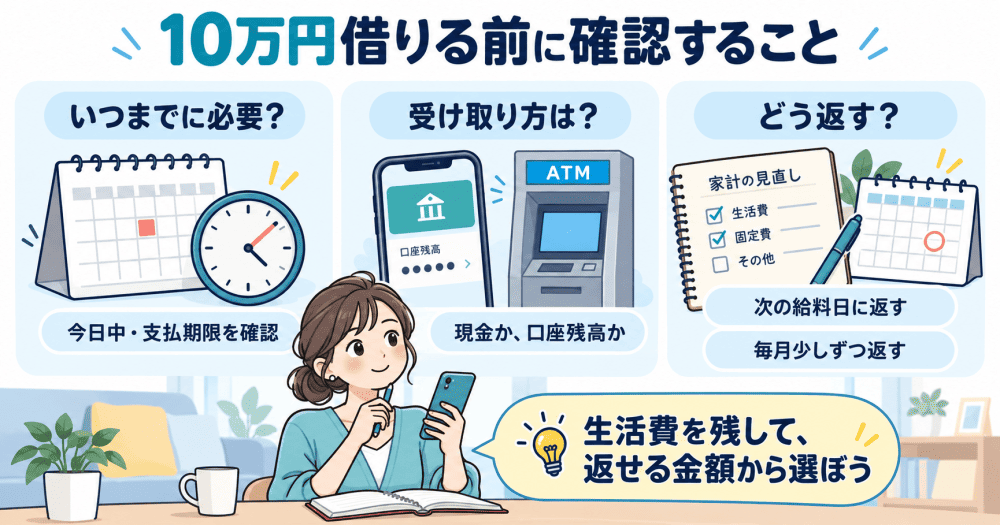
まず確認したいのは、10万円をいつまでに、どのような形で用意する必要があるかです。「今日中」といっても、午後の振込期限までに口座へ入金したい場合と、夜までに現金を受け取りたい場合では選び方が変わります。
また、用意したい10万円の全額が本当に不足しているかも確認しましょう。口座に2万円あり、不要品の買取で1万円を受け取れるなら、借りる必要があるのは7万円かもしれません。借入額を減らせば、利息と返済に必要な期間も抑えやすくなります。
今日必要なのは現金か口座残高かを確かめること
家賃の振込や口座引落しに備えるなら、必要なのは指定口座の残高です。スマホATMで現金を借りても、その後に自分の口座へ入金する手間がかかります。振込融資を利用できる場合は、金融機関の対応時間と入金先の名義を確認したうえで選びましょう。
店頭で現金払いが必要なら、契約後に使えるスマホATMや提携ATMが近くにあるかを確認します。アプリで借入手続きができても、支払先が電子マネーを受け付けないなら、残高へのチャージだけでは足りません。
たとえば「18時までに現金10万円が必要」なら、審査にかかる時間だけでなく、契約の操作、ATMまでの移動、店舗の営業時間を含めて逆算します。審査結果の通知が17時55分に届いても、希望する支払期限に間に合うとは限らないからです。
次の給料日に返せる場合と毎月少しずつ返す場合を分ける
数日後の給料で全額返せるなら、無利息サービスの対象条件や、短期間の利息、ATM手数料が判断材料になります。数か月以上かけて返すなら、通常金利と毎月の返済額、追加返済のしやすさも比較しましょう。
給料が入ることだけで返済可能と判断するのは避けてください。給料20万円が入っても、家賃・食費・公共料金などで18万円が必要なら、返済に回せるのは2万円です。10万円を一括返済すると、翌月の生活費を再び借りることになりかねません。
返済計画では、収入から生活費と既存の返済額を引いた金額を出します。毎月の余裕が1万円なら、その1万円すべてを返済額にするより、急な通院や交通費に対応できる余白も残して考えるほうが現実的です。
状況別に10万円を用意する方法を比較する
| 現在の状況 | 最初に確認する方法 | 当日利用で確かめたい点 |
|---|---|---|
| 契約済みのローンに空き枠がある | 会員ページの利用可能額 | 利用停止の有無と借入方法の稼働時間 |
| クレジットカードにキャッシング枠がある | キャッシングの利用可能額 | ショッピング利用による枠の減少 |
| 本人に継続的な収入があり新規申込が必要 | 即日融資対応の消費者金融 | 年齢条件と審査時間と書類提出 |
| 預けられる品物がある | 質屋の査定 | 査定額と質料と受取期限 |
| 対象の生命保険を契約している | 契約者貸付 | 貸付可能額と入金時期 |
| 総合口座に対象の定期預金がある | 預金担保の自動融資 | 担保設定と貸越限度額 |
| 生活費が続けて足りない | 自立相談支援機関や社会福祉協議会 | 支援制度の対象条件と当面の生活の相談 |
この表は審査通過や10万円の受取りを保証するものではありません。使える方法を絞るための確認順序です。複数の方法が使えそうなら、費用と失う可能性のある資産、翌月以降の負担を並べて検討してください。
10万円借りる場合も新規のカードローンは審査なしで契約できない
「10万円だけなら審査なしで借りられるのでは」と思うかもしれません。しかし、一般的な消費者金融カードローンを新たに契約する際は、借入希望額が少なくても返済能力の調査が行われます。
即日融資とは、審査を省略することではありません。申込情報の確認や信用情報の照会、本人確認などを短時間で進め、条件が整えばその日に借りられる仕組みです。「融資が早い」と「審査がない」は区別しましょう。
貸金業法では貸金業者に返済能力の調査が求められる
貸金業法第13条は、貸金業者が契約を結ぼうとするときに、収入・資力・信用・借入状況・返済計画などを調査することを定めています。また、同法第13条の2では返済能力を超える貸付けが規制されています。
(返済能力の調査)
第十三条 貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
(出典:貸金業法 第13条・第13条の2|e-Gov法令検索)
審査は、貸す側が返済を受けられるか確認するだけでなく、借りる側が無理な債務を抱えることを防ぐためにも必要な手続きです。申込者が「返せる」と考えていても、他社返済や生活費を含めて負担が大きいと判断される場合があります。
なお、銀行は貸金業法上の貸金業者ではありません。銀行カードローンにも審査はありますが、「銀行にも貸金業法第13条がそのまま適用される」と説明するのは正確ではありません。適用される制度と、実際に審査が必要であることを分けて理解してください。
審査なしと新たな審査なしでは意味が違う
契約済みのローンの利用可能枠から借りる場合、通常は借入れのたびに新規契約と同じ申込手続きをする必要はありません。クレジットカードのキャッシングも、枠を設定する段階で審査を受けています。
そのため、「審査なしで借りられる」と紹介されていても、実際には過去の契約審査を終えていることが前提のケースがあります。枠の増額や追加設定には、別途審査が必要になるのが一般的です。
また、契約していれば必ず追加借入れができるわけではありません。返済の遅れ、利用状況の変化、収入証明書の未提出などによって利用可能額が減ったり、借入れが停止されたりすることがあります。カードを持っているかではなく、会員画面で現在の利用可能額を確認しましょう。
簡易診断や仮条件の表示は審査通過の約束ではない
公式サイトの「1秒診断」「3秒診断」などは、少ない入力項目から利用可能性の目安を示す機能です。本審査では、診断時に入力していない信用情報や提出書類なども確認されます。
診断で借りられる可能性が表示されても、まだ契約したことにはなりません。支払先に「必ず今日払える」と伝える前に、審査結果と契約条件、実際の入金を確認する必要があります。
アプリで提示された仮の限度額や金利についても同様です。条件表示だけを見て、すでに10万円を自由に引き出せると考えないようにしましょう。申込み、審査、契約、借入れのどこまで完了しているかを確認することが大切です。
審査なしで10万円借りる方法は使える資産や契約があるかで決まる
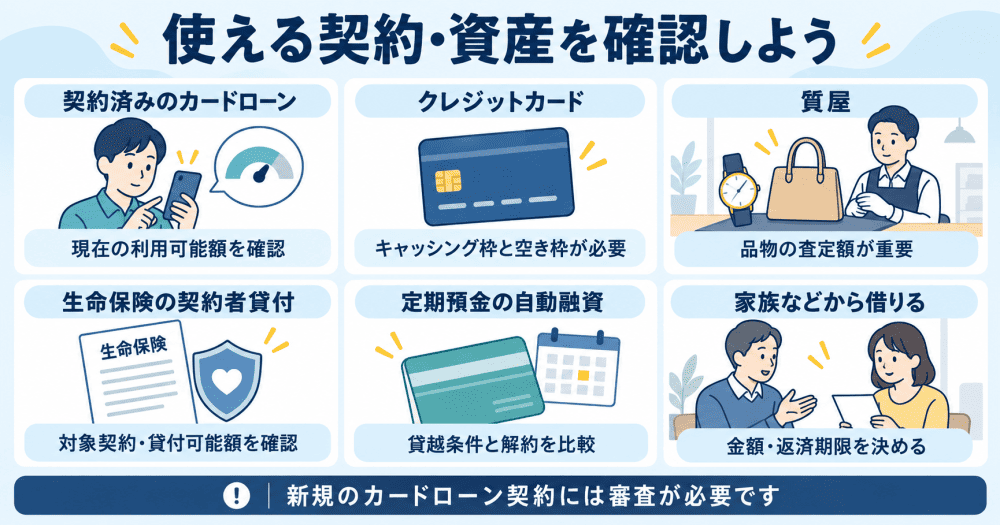
新規の無担保カードローン以外には、保有している資産や既存契約を使ってお金を用意する方法があります。それぞれ仕組みが異なり、カードローンのような信用審査が不要でも、本人確認や査定、貸付可能額の確認は行われます。
「誰でも審査なしで10万円」という意味ではありません。必要な前提条件を満たしているか、今日利用できるか、費用がいくらになるかを確認していきましょう。
契約済みのカードローンは現在の利用可能額を確認する
最初に確認しやすいのは、すでに契約しているカードローンです。借入限度額30万円、借入残高15万円でも、画面に表示される利用可能額が必ず15万円とは限りません。手数料や利息、取引の反映状況、利用制限などが関係する場合があります。
借りる前に、利用可能額、次回返済日、現在の適用金利を確認してください。以前の契約に無利息期間があっても、今回の借入れに再び適用されるとは限りません。
同じ契約の枠から借りると手続きが早く済む場合がありますが、残高は増えます。すでに毎月の返済が重いなら、追加10万円の利用で返済額が変わるかを確認し、借りること自体を見直す必要があります。
クレジットカードはキャッシング枠の設定と空き枠が前提
カードにショッピング枠があっても、キャッシング枠がなければ現金は借りられません。会員アプリで「キャッシング利用可能額」を確認し、10万円以上あるかを見ます。
ショッピング枠とキャッシング枠が共通の利用上限に含まれるカードでは、買い物の利用によってキャッシングの空き枠が減ることがあります。また、利用額の反映に時間がかかる場合があるため、直近の購入分も考慮しましょう。
キャッシングには利息がかかり、支払方法によってはリボ払いになります。翌月一括で返すつもりでも、実際の設定がリボ払いなら長期の返済につながります。借入前に、金利と支払方法、初回の支払日を確認してください。
キャッシング枠を新しく付ける手続きや増枠には審査が必要です。カードを持っていることだけで今日10万円を借りられると考えず、現在の枠を先に見てください。
質屋は品物を担保に借りるため査定額が重要になる
質屋は、品物を預け、その価値に応じた金額を借りる方法です。全国質屋組合連合会は、期限までに返済すれば品物を受け戻せること、返済できなければ質流れになることを説明しています。質料の利率と計算方法は、法令の範囲内で店舗ごとに設定されます。
10万円を借りるには、その金額に見合う査定を受けられる品物が必要です。買ったときに20万円だった品物でも、現在の需要、傷、付属品の有無によって査定は変わります。購入価格から借入可能額を決めつけないようにしましょう。
店頭で利用する場合は、本人確認書類と、査定に必要な付属品を準備します。スマートフォンなどは店舗によって取扱い条件が異なるので、持ち込む前に対象品を確認すると無駄足を減らせます。
費用は「月単位の質料」で示される場合があります。カードローンの年率とそのまま比べず、10万円を1か月・2か月預けたときの支払総額を店舗に確認してください。短期間でも、想定より負担が大きいことがあります。
返済できずに品物を失っても生活や仕事に支障がないかも重要です。仕事で使う機材や、代わりを買う費用が大きい物を預けると、目先の10万円以上の不利益につながることがあります。手放してもよい物なら、買取と質入れの受取額を比較する方法もあります。
生命保険の契約者貸付は対象契約と貸付可能額を確認する
契約者貸付は、対象となる生命保険の解約返戻金などの一定範囲内でお金を借りる制度です。保険を解約せずに利用できる場合がありますが、掛け捨て型など、貸付対象にならない契約もあります。
保険に入っていることだけで利用できるとは限りません。契約者が誰か、対象商品か、すでに貸付残高があるか、今の貸付可能額が10万円以上あるかを確認します。被保険者が自分でも、契約者が家族なら、自分の判断だけで借りられるとは限りません。
当日入金の可否は保険会社、受付時刻、手続方法、口座の状態によって変わります。急ぐ場合はマイページの案内や窓口で、申込日ではなく実際の入金予定日を確かめてください。
貸付利率も一律ではありません。契約時期や商品によって異なるので、別の保険会社の低い利率を自分の契約に当てはめるのは避けましょう。
返済を放置すると、契約内容に応じて保障の減額や失効などが起こる可能性があります。借りたお金と利息が将来の保障へどう影響するかまで確認して利用してください。
定期預金を担保にした自動融資は貸越条件と解約を比較する
対象の定期預金を総合口座に預けている場合、普通預金残高が足りないときに自動融資を利用できることがあります。三井住友銀行の案内では、対象の定期預金等の預入金額の90%まで、かつ上限200万円までという条件が示されています。
90%が限度の契約なら、定期預金11万円では上限が9万9,000円となり、10万円には届きません。約11万円という説明だけで判断せず、少なくとも必要額を担保割合で割って確かめ、銀行の表示する利用可能額を確認しましょう。
自動融資にも利息がかかります。定期預金を途中解約して自分のお金を使う方法と、貸越を利用する方法のどちらがよいか、利息や必要な手続きを比較してください。すぐに返せる短期利用なのか、返済予定が立たないのかでも判断が変わります。
銀行ごとに商品条件は異なります。すべての定期預金が対象になるわけではなく、担保となる預金が別口座にあると使えない場合もあります。口座に定期預金があることと、自動融資が使えることは別に確認してください。
家族などに借りる場合は金額と返済期限を明確にする
身近な家族などに相談できる場合は、事情と返済の見通しを具体的に伝える方法があります。SNSで知らない相手を探す個人間融資とは区別してください。
民法第587条では、同種・同品質・同数量のものを返還する約束をして金銭等を受け取る消費貸借について定めています。家族間でも、借りるのであれば返還する約束を明確にしておくことが大切です。
「10万円を、毎月1万円ずつ、いつから返す」という形で金額と日程を記録すると、認識の違いを減らせます。振込記録だけでは贈与か貸付けか分かりにくいので、返済方法も書面やメッセージに残しましょう。
相手の生活費を圧迫する借入れや、返せる根拠のない約束は避けてください。相談を断られたことを理由に、知らない人の「無審査融資」に移るのは危険です。必要額を下げる方法や公的窓口への相談も検討しましょう。
即日で10万円借りるなら大手消費者金融の条件を比較する
本人に継続的な収入があり、新規契約から当日中の借入れを目指す場合は、即日融資に対応するおすすめ消費者金融が候補になります。ただし、審査結果によっては借りられない、10万円より少ない枠になる、回答が翌日以降になることがあります。
比較するときは、最短時間に加えて、本人確認の方法、無利息の対象条件、契約後の受取方法を確認しましょう。ここでは各社の公式案内に基づき、新規申込時の基本条件を整理します。
10万円の借入れで比較したい大手5社の基本条件
| サービス | 金利の範囲 実質年率 | 限度額の上限 | 最短融資時間の案内 | 初回の無利息サービス |
|---|---|---|---|---|
| プロミス | 年2.5%~18.0% | 800万円 | 最短3分※1 | 初回借入日の翌日から30日間 条件あり |
| アコム | 年2.4%~17.9% | 800万円 | 最短20分※1 | 契約日の翌日から30日間 条件あり |
| アイフル | 年3.0%~18.0% | 800万円 | 最短9分※2 | 契約日の翌日から30日間 条件あり |
| レイク | 年4.5%~18.0% | 500万円 | 最短8分※3 | Web申込では60日間または365日間 条件あり |
| SMBCモビット | 年3.0%~18.0% | 800万円 | 最短15分※4 | 通常の初回無利息サービスなし |
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※3 お申込み時間や審査状況により、ご希望にそえない場合があります。
※4 お申込の曜日、時間帯によっては翌日以降となる場合があります。
最短時間は、各社が示す所定の条件での最短値です。申込時間や審査状況などによって希望に添えない場合があります。アイフルの最短9分※2は、申込手続き完了時点から計測した最短時間です。各社の数値は計測条件も含めて確認してください。
金利の下限が低いことは、10万円をその金利で借りられることを意味しません。適用金利と限度額は審査等で決まります。アコムは契約時期によって適用される金利の案内が異なるため、契約済みの方は自分の契約利率を確認してください。
プロミスは初回借入を起点とする無利息期間を確認
プロミスは、年齢18歳~74歳の本人に安定した収入があることなどが申込条件です。高校生は対象外です。初めて利用する方は、メールアドレスの登録とWeb明細の利用により、初回借入日の翌日から30日間の無利息サービスを利用できます。
必要な日より早めに契約する場合、無利息期間がいつ始まるかは重要です。契約を終えた日と実際に借りる日が離れていると、契約日の翌日から数える商品では、借りる前に期間の一部が経過します。
今日借りて次の給料日に返す計画なら、借入日から返済日までの日数を出して比較しましょう。無利息対象でも、ATM等の手数料が別にかかる場合があります。「利息0円だから支払総額も必ず10万円」とは限りません。
18歳・19歳の方は、成人であることだけで判断せず、収入の条件や必要書類を確認してください。プロミスは申込時19歳以下の場合の収入証明書について別途案内しています。10万円希望でも、本人確認書類だけで済むと考えないようにしましょう。(参考記事:18歳19歳が即日お金を借りる方法)
アコムは新規の最短融資時間と契約後の振込時間を分けて見る
アコムの新規カードローンは最短20分融資(お申込み時間や審査によりご希望に添えない場合がございます)の案内があり、初回の金利0円サービスは契約日の翌日から30日間です。申込条件は20歳以上の安定した収入と返済能力を有する方などです。
「振込が最短数秒」という表示があっても、それは契約後の振込依頼からの時間を指す場合があります。新規申込みから数秒で現金を受け取れるという意味ではありません。審査、本人確認、契約を終えたあとに、借入手続きを行う必要があります。
銀行振込で受け取る予定なら、自分の金融機関に対応する受付時間と入金時間を確認してください。同じ金融機関でもシステムメンテナンスなどによって利用できない時間があります。
公式FAQでは勤務先への在籍確認の電話を行わない旨が案内されています。ただし、電話をしないことと在籍の確認そのものを省略することは別です。必要な情報や書類は正確に提出しましょう。また、口座履歴やスマホ通知などから利用が分かる可能性は残ります。
アイフルは最短9分*の条件と郵送物をなくす手続きを確かめる
アイフルの公式案内では、最短9分*での融資が可能とされています。これは申込手続き完了時点から計測した最短時間で、申込時間や審査状況などにより異なります。申込対象は満20歳以上69歳までで、定期的な収入と返済能力がある方などです。
*申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
郵送物を避けたい場合は、カードレスの選択だけでなく、本人確認方法まで確認しましょう。公式サイトでは、対象となるスマホ本人確認などを行い、カード郵送を希望しない場合の条件が示されています。初回の最大30日間利息0円は、契約日の翌日から数えます。すぐに使わない場合でも期間が進む点を踏まえ、借りる日と完済予定日を確認してください。
申込画面を急いで操作すると、住所の入力や本人確認書類の撮影でミスが生じることがあります。数分を短縮するために不鮮明な画像を送るより、書類の四隅や文字がはっきり写っているか確認したほうが、再提出を防ぎやすくなります。
レイクは10万円の借入額と50万円以上の契約額を区別する
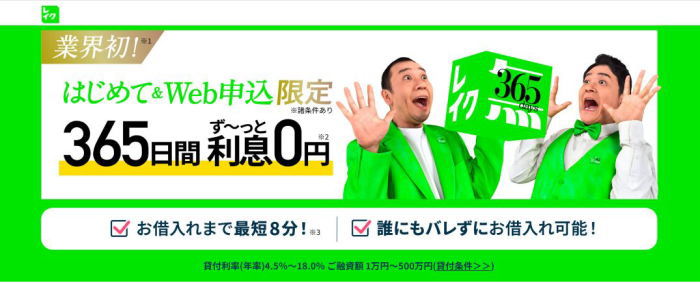
レイクのWeb申込みは最短8分※1融資の案内があり、初回の無利息期間は契約条件によって変わります。Webで初めて申し込み、契約額50万円未満の場合は60日間、契約額50万円以上で所定の条件を満たす場合は365日間が案内されています。
※1 お申込み時間や審査状況により、ご希望にそえない場合があります。
365日間無利息では、Webでの申込・契約に加え、契約後59日以内に収入証明書の提出とレイクでの登録を完了する必要があります。無利息の起点は初回契約日の翌日で、他の無利息商品との併用はできません。期間経過後は通常金利が適用されます。
365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
契約額は借りられる上限枠で、借入額は実際に使う金額です。条件を満たす50万円以上の契約なら、実際に借りるのが10万円でも365日間無利息の対象になります。ただし、50万円の枠が必ず認められるわけではありません。
10万円しか必要ないのに、無利息の長さだけで希望枠を大きくする判断は慎重にしてください。今日の入金を優先するのか、長期の返済負担を抑えたいのかを整理し、収入証明書を準備できるかも考えましょう。
無利息期間中も返済日はあります。365日間支払わなくてよいという意味ではありません。条件未達や延滞時の扱いも確認したうえで利用してください。
SMBCモビットは借入方法と通常金利での返済負担を考える
SMBCモビットは、最短15分※1融資の案内があり、年齢満20~74歳で安定した収入がある方などが申込対象です。公式アプリのスマホATM取引や銀行振込などに対応しています。
※1 お申込の曜日、時間帯によっては翌日以降となる場合があります。
通常の初回無利息サービスを前提にした商品ではないため、短期利用でも通常金利の利息を計算して比較しましょう。普段使う銀行口座との相性や、借入・返済の操作がしやすいことも選択材料になります。
Vポイント等の特典を利用できても、借入れの判断では利息と返済総額を先に確認してください。ポイントを受け取るために不要な借入れを増やすと、特典以上の費用を払うことがあります。
また、電子マネーへのチャージと現金受取りでは手順が異なります。現金が必要なら、アプリから利用できるATMと、その稼働時間や手数料を確認しましょう。支払先が指定する方法に間に合うかを優先して選んでください。
ベルーナノーティスは配偶者貸付の候補として別に検討する
ベルーナノーティスは配偶者貸付に対応していますが、審査時間と融資までの時間を混同しないことが重要です。公式サイトでは最短30分審査、24時間以内の融資も可能と案内されています。申込当日の受取を保証する案内ではありません。
配偶者貸付を使う場合は、配偶者の同意や夫婦関係を確認する書類などが必要です。本人に収入がなくても、配偶者の収入を使うだけで無審査になるわけではありません。
今日中に必要な方は、対象条件、必要書類、実際の入金予定を窓口で確認してください。配偶者の書類や同意を当日そろえられない場合、急ぎの手段としては難しいことがあります。
アプリで10万円借りたい場合は審査と受取方法を確認する
借入アプリの使いやすさは、申込みや契約、残高確認をスマホで進められる点にあります。ただし、普段使うアプリから申し込めることは、審査が不要であることや、誰でも10万円借りられることを意味しません。
大手消費者金融の公式アプリも含めて比較し、普段使いのサービスに限定せず、適用金利、入金予定、返済方法から選びましょう。
dスマホローンは優遇後の金利と適用条件を確かめる
dスマホローンの公式商品概要では、基準金利が年3.9%~17.9%、優遇適用後金利が年0.9%~17.9%と案内されています。ドコモ回線やdカードなどの利用状況に応じた金利優遇には条件があります。
最大の優遇幅が3.0ポイントあっても、誰にでも同じ幅が適用されるわけではありません。条件を満たすサービスが、申込時に使うdアカウントと正しくひも付いているかを確認してください。
また、優遇を受けるために新しい有料サービスを契約すると、その費用が利息の節約額を上回ることがあります。すでに利用しているサービスで受けられる優遇を確認し、追加契約の費用を含めて判断しましょう。
受取方法には、d払い残高への借入れや銀行口座への振込があります。残高へ借りられる時間と、審査が行われる時間は別です。今日中に必要な場合は、審査の受付条件と入金先を確認してください。
メルペイスマートマネーは変更予定と現在の条件を分ける
メルペイスマートマネーは、メルカリアプリ内で申込みと借入れを行うサービスです。公式ヘルプでは、現行条件として年3.0%~15.0%、借入限度枠5,000円~80万円が掲載されています。
同じページには、上限金利を18%、限度額上限を95万円へ引き上げる予定について、当初の2026年9月1日から2026年10月以降へ延期し、適用日は確定次第案内する旨も記載されています。利用時は最新のお知らせと契約画面の条件を必ず確認してください。
過去の情報にある「限度額最大50万円」や「現金では受け取れない」という説明をそのまま使わないようにしましょう。公式の利用案内では、選択した受取方法に応じてメルペイ残高または指定口座へ入金する流れが示されています。
審査を受けても、希望額の一部しか借りられない場合があります。出品実績が多いことだけで10万円を確実に借りられるとは考えないでください。また、即日の受取りを予定するなら、申込時に示される審査・入金の見込みを確認しましょう。
LINEポケットマネーは現在のプランと銀行振込の方法を見る
LINEポケットマネーはLINE上で利用するローンサービスで、申込みには審査があります。公式案内では、初めてスタンダードプランを契約する方の30日間利息0円サービスが掲載されています。起点は新規契約日の翌日です。
使い慣れたLINEから操作できても、返済義務は通常の借入れと同じです。通知が届く場所、返済口座、返済日を確認し、ほかの連絡に埋もれて支払案内を見落とさないようにしてください。LINE Payの国内サービス終了に伴う機能変更も行われています。以前のLINE Pay残高へのチャージを前提にした利用手順ではなく、現在の借入方法・出金方法に従いましょう。
仮条件を見た段階では借入れは完了していません。10万円が必要な時間に間に合うかは、審査結果と契約、口座への入金まで確認して判断してください。
VIPローンカードはカードレス型の選択と本人確認を確かめる
ドコモ・ファイナンスのVIPローンカードは、実質年率1.5%~17.8%、契約枠最高800万円の商品です。公式案内では最短60分の審査が示されています。スマホATM取引など、アプリを利用する方法も案内されています。
商品名にカードとあっても、申込方法や契約の選択によってカードレスで利用できる場合があります。反対に、アプリが使えるだけで必ず郵送物がなくなるとは限りません。希望する契約形態と本人確認方法を確認しましょう。
最短60分の審査という表示を、必ず60分後に10万円を受け取れるという意味で読むのは避けてください。契約後の借入方法まで含めて、必要な時刻に間に合うかを確認する必要があります。上限金利17.8%と18.0%の差だけで選ばず、短期なら無利息サービスの有無、長期なら毎月の返済設定や手数料も含めて比べましょう。
銀行で10万円借りる場合は審査回答と当日入金を区別すること
銀行カードローンは金利面の比較対象になります。現在は最短当日の審査回答を案内する商品もありますが、すべての銀行が一律に即日融資不可という説明も、銀行なら必ず当日借りられるという説明も適切ではありません。
自分の申込経路や口座の有無、契約完了後の受取方法によって利用開始までの時間が変わります。今日の入金が必要なら、公式案内の条件を具体的に確認してください。
銀行カードローン3商品の金利と確認事項
| 商品 | 金利 | 限度額 | 当日利用で確認したい点 |
|---|---|---|---|
| 三井住友銀行カードローン | 年1.5%~14.5% | 800万円 | 本人確認書類提出後の審査回答と契約後の借入方法 |
| 三菱UFJ銀行バンクイック | 年1.4%~14.6% | 800万円 | 最短即日の審査連絡と口座・カードレス利用の条件 |
| 楽天銀行スーパーローン | 年1.9%~14.5% | 800万円 | 審査回答の時期と契約完了後の初回借入方法 |
出典:三井住友銀行カードローン、三菱UFJ銀行バンクイック、楽天銀行スーパーローン
10万円を三井住友銀行で借りる場合は申込条件と本人確認後の利用開始を確認する
三井住友銀行カードローンは、本人確認書類の提出後、最短当日の審査回答を案内しています。満20歳以上満69歳以下で、安定した収入があり、指定保証会社の保証を受けられることなどが申込条件です。
銀行口座を持っている場合と持っていない場合で、利用開始の手順が異なることがあります。カードを受け取る前に使える方法があるか、指定口座への振込ができるかを確認してください。
正式な審査結果が当日届いても、その時点で自動的に10万円が入金されるわけではありません。契約内容を確認して手続きを終え、借入操作を行います。締切が近い場合は、その操作時間も含めて見込んでおきましょう。
バンクイックは新しい金利とカードレス利用の条件を見る
バンクイックの現行案内は年1.4%~14.6%、利用限度額10万円~800万円です。審査結果は申込日の最短即日に連絡する旨が案内されています。年齢条件は満20歳以上65歳未満などです。
古い原稿の年1.8%という下限や、カード受取を必須とする手順をそのまま参照しないようにしましょう。口座の有無やカードレスの選択によって、初回借入れの方法が変わる場合があります。
10万円を借りる際に注目すべきなのは最低金利ではなく、自分に提示される金利です。低い下限を見て全体の利息を計算すると、実際の返済負担を過小評価することがあります。返済額が少なく設定できても、完済までの期間が長くなる場合があります。毎月の最低額で返すケースと、余裕がある月に追加返済するケースを比較してください。
楽天銀行スーパーローンは審査優遇と借入れの確約を混同しない
楽天銀行スーパーローンは、審査結果の案内について最短当日~2営業日を要する旨を掲載しています。手続きの状況によってさらに時間がかかる場合があるため、当日の現金受取りを当然の前提にしないでください。
楽天会員ランクに応じた審査優遇の案内があっても、特定のランクなら審査に通るという意味ではありません。他社借入れや返済状況などを含めた審査が行われます。
期間限定のポイント還元は、申込期間、入会期間、借入残高などの条件が変わります。古いキャンペーンの金額を当てにせず、現在の条件と、特典を受けるために必要な借入れが本当に必要かを確認しましょう。
今日中に10万円借りたい人が申込みから受取りまでに確認すること
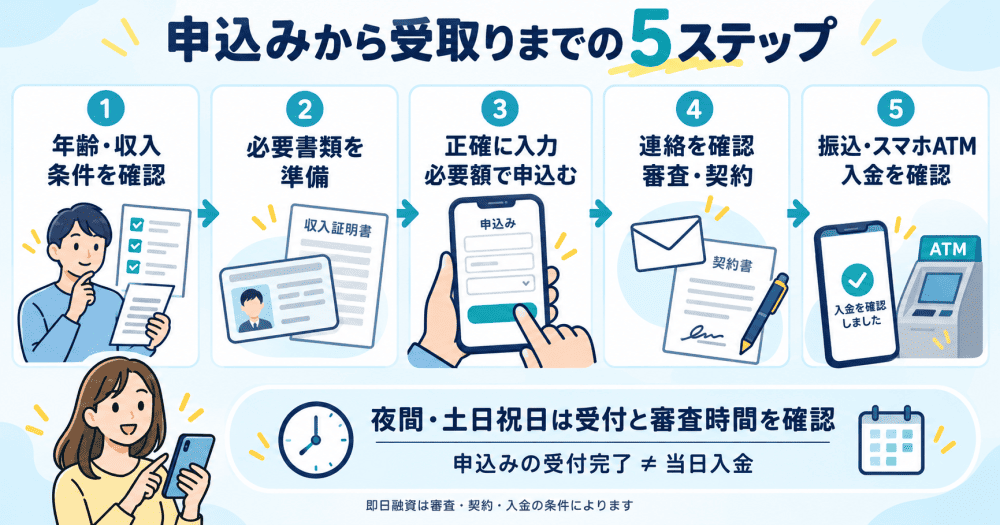
即日融資の可能性を高めるためにできるのは、審査を回避することではなく、確認に必要な情報を正確にそろえることです。不備の再提出や連絡の見落としを減らすと、手続きが止まりにくくなります。
ただし、準備をしても審査通過や当日融資は保証されません。支払先との期限調整も並行して考え、入金が遅れた場合に連絡できるようにしておきましょう。
手順1 申込前に年齢と収入条件を確認する
まずは年齢、本人収入、居住条件などを公式サイトで確認します。対象年齢から外れている商品へ申し込んでも、必要額を早く用意することにはつながりません。
収入には、単に手元にお金があることと、継続的な収入があることの違いがあります。貯金や一時的な売却代金だけでは、商品の求める安定収入の条件を満たすとは限りません。
アルバイト、パート、派遣社員、自営業であることだけを理由に一律に対象外となるとは限りませんが、仕事をしていることだけで契約できるわけでもありません。自分の雇用形態と実際の収入を、そのまま申告できる商品を選びましょう。
手順2 本人確認書類と必要な収入証明書を準備する
本人確認には運転免許証やマイナンバーカードなど、申込先が指定する有効な書類を用意します。認められる書類や提出方法は会社によって異なります。住所が古い場合は、補足書類が必要になることがあります。
撮影では、文字が読めること、四隅が入っていること、光の反射が少ないことを確認します。自動補正や加工で書類の内容を変えてはいけません。書類の情報と入力した氏名・住所が一致するかも確認してください。
マイナンバーカードは、ICチップを読み取る本人確認と、画像を提出する方法で扱いが異なります。画像提出で個人番号等を隠すよう指定されている場合は、その指示に従います。暗証番号や認証コードを第三者に渡して手続きを代行してもらうのは避けてください。
収入証明書が必要な方は、最新の源泉徴収票、給与明細、確定申告書などから、認められる書類を準備します。会社に再発行を頼む必要があると当日に間に合わないことがあるため、申込みの前に所在を確認しておきましょう。
手順3 申込内容を正確に入力し必要額に合う枠を希望する
年収は手取りではなく税込など、入力欄の指定に合わせます。勤務先名、電話番号、勤務開始時期、他社借入残高も、推測で入力せず確認してください。
10万円必要なら、まずはその必要額に合う枠を検討します。多く借りられることを目標にすると、返済計画が曖昧になりやすくなります。ただし、無利息サービス等に枠の条件がある場合は、その違いも理解したうえで判断しましょう。
虚偽の勤務先や年収を入力しても、必要な確認を安全に短縮できるわけではありません。入力ミスを見つけたら重複申込みをせず、公式窓口に修正方法を確認します。
手順4 連絡を確認して審査と契約を進める
申込後はメール、SMS、アプリ通知、電話を確認します。迷惑メールの振分けや、登録電話番号の間違いがあると、必要な確認に気付けないことがあります。
連絡が来た場合は、金利、限度額、返済日、本人確認の追加事項を確認してください。希望10万円に対して承認枠が5万円だった場合、残り5万円をすぐ別会社で借りるより、支払先に分割や期限変更を相談できないか考えましょう。
勤務先の確認が必要な場合は、先方の案内に従って書類を提出します。「原則電話なし」の会社でも、追加の確認が不要という意味ではありません。勤務実態を偽装するようなサービスは利用しないでください。
手順5 振込かスマホATMかを選び実際の入金を確かめる
契約を終えたあと、借入操作が必要なサービスでは、その操作を行わないとお金は受け取れません。振込を選ぶ場合は、入金先が本人名義の口座であることと、口座番号を再確認します。
現金を受け取る場合は、対応ATMまで移動し、アプリを使って取引します。コンビニにATMがあっても、すべての借入アプリが使えるわけではありません。対応する銀行名を確認してください。
画面上の「振込受付完了」と、銀行口座の入金完了は区別しましょう。支払先へ振り込む前に残高と取引履歴を確認し、必要な手数料分も足りているか見ます。受取時点で次回返済日をカレンダーへ登録すると、初回の支払い忘れを防ぎやすくなります。
夜間や土日祝日は申込受付と審査稼働を分けて考える
24時間申込みができることは、24時間新規審査が行われることとは限りません。夜遅くに送信した申込みは、翌日以降の対応になる場合があります。
土日祝日も、会社や申込方法、本人確認の状況によって対応が変わります。「即日融資対応」の表示だけで週末も同じ条件と考えず、自分の申込日の案内を確認してください。
契約済みの方も、ATMや振込、会員サービスのメンテナンスに注意が必要です。今日の期限が迫っている場合は、新規申込みを重ねるより、まず公式のお知らせと支払先の対応可能時間を確認しましょう。
10万円の審査では収入と他社借入れと返済状況が確認される
各社の詳細な審査基準は公開されていません。そのため、「年収がいくらなら必ず通る」「10万円なら審査が甘い」と断言することはできません。少額でも返済能力が確認されると理解したうえで、申込条件と自分の状況を照らし合わせましょう。
ここでは、金額が小さいことだけで安心せず、申込み前に確認しておきたい点を整理します。
年収の多さだけでなく継続収入と毎月の支出を考える
年収が高くても、ほかの借入れや固定費が大きければ、返済に使えるお金は少なくなります。反対に、パートやアルバイトでも継続的な収入があり、商品の条件を満たせば申込対象となる場合があります。
審査結果を予測するために雇用形態だけで判断するのではなく、自分の家計で実際に返せるかを確認してください。勤務日が減る予定、転職前の無収入期間、繁忙期だけ増える収入なども、返済計画には織り込む必要があります。
今月の高い給与明細だけを見て返済額を決めると、収入が通常に戻った月に負担が増します。直近数か月の入金を見て、少ない月でも無理のない返済額を考えましょう。
総量規制は貸金業者からの借入れを合計して確認する
日本貸金業協会の説明では、総量規制により、個人が貸金業者から借りる金額は原則として年収の3分の1までです。1社ごとに年収の3分の1を借りられるという意味ではありません。
過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。例えば、年収300万円の方が貸金業者から借入れできる合計額は、最大で100万円となります。
(出典:総量規制について|日本貸金業協会)
たとえば年収90万円なら、原則の上限は合計30万円です。すでに貸金業者から25万円借りている場合、新たな10万円を加えると35万円になります。希望額が少なくても、合計額から判断する必要があります。
銀行カードローンやクレジットカードのショッピング利用は、貸金業法の総量規制に同じ形で含まれるものではありません。ただし、銀行の返済や分割払いが家計に影響しないわけではありません。法律上の計算と、自分の返済余力の計算を両方行いましょう。
原則の上限内なら必ず借りられるわけでもありません。総量規制は貸付けに関する上限のルールで、審査通過を保証する基準ではないからです。
収入証明書が不要になり得ることと審査がないことは別
貸金業者との契約では、1社で50万円を超える場合や、他の貸金業者からの借入れを合わせて100万円を超える場合などに、法令に基づく収入証明書の提出が必要です。カードローンでは実際の出金額だけでなく、契約する極度額が関係する点にも注意してください。
10万円を借りたいだけでも、契約枠が50万円超となる場合や、他社借入れと合計した条件によっては提出が必要になります。また、法令上の必須条件に該当しなくても、審査のため会社から提出を求められる場合があります。
「収入証明書不要」は、申告年収が確認されないという意味ではありません。正しい情報を入力し、追加書類が求められたら対応する必要があります。書類を出さずに済む会社を探して虚偽申告するのは避けてください。
信用情報ではローンや分割払いの利用状況が記録される
信用情報には、クレジットカードやローンの申込情報、契約内容、支払状況などが記録されます。CICの案内では、申込情報の保有期間は照会日から6か月間とされています。
審査が不安な場合は、CICやJICCなどの本人開示で、登録内容を確認する方法があります。ただし、開示をすれば否決理由がそのまま分かるわけではありません。CICは審査を行う機関ではなく、否決理由は分からないと説明しています。
延滞を解消しても、その事実が直ちにすべて消えるとは限りません。また、更新の時期や記録の種類は異なります。「今日払えば明日必ず借りられる」と考えず、支払先に状況を確認しましょう。
短時間に何社も申し込まず条件や不備を見直すことが重要
急いでいると、複数社に同時申込みをして一番早い会社を使おうと考えるかもしれません。しかし、申込履歴が記録されることや、会社ごとに書類提出と連絡対応が必要なことを踏まえると、手続きを増やせば早くなるとは限りません。
最初に対象条件と借入方法を確認し、適した申込先を絞りましょう。審査に通らなかった場合は、すぐ同じ内容で申込みを繰り返すより、年齢条件、収入、他社残高、返済遅れ、入力ミスなどを見直します。
「半年待てば必ず通る」という説明も適切ではありません。申込情報の保有期間が過ぎても、収入や返済状況が変わらなければ審査結果が変わるとは限らないためです。
学生や主婦や無職の人が10万円借りたい場合のポイントを解説
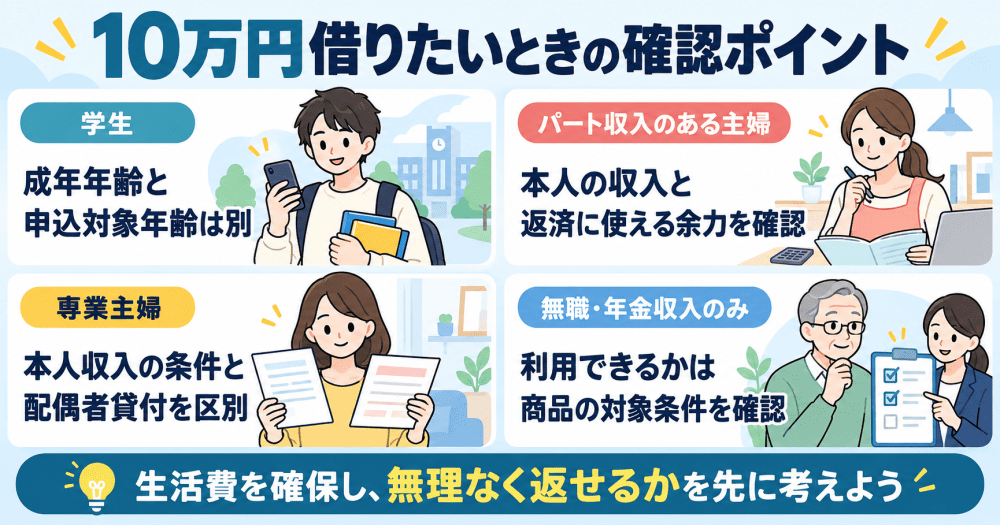
同じ10万円でも、申込対象となるかは年齢と本人収入、商品条件で変わります。学生、主婦、無職といった呼び方だけで一律に判断しないことが大切です。
とくに、本人に継続的な収入がない場合は、借りられる商品を探す前に、資産を使う方法や生活支援、支払期限の相談を検討してください。
学生は成年年齢と商品の申込対象年齢を分けること
成年年齢が18歳でも、すべてのカードローンに18歳から申し込めるわけではありません。20歳以上を条件とする商品もあります。対象年齢を満たしていても、本人の安定収入などの条件を確認する必要があります。
アルバイト収入がある大学生や専門学生は、勤務日数が減る試験期間や実習期間も含めて返済計画を立ててください。学費のために借りたい場合は、まず学校の学生支援窓口へ納付期限や分納、利用できる支援を相談する方法があります。
保護者や学校に相談する前に高金利の借入れを始めると、授業と返済のための勤務を両立する負担が増えることがあります。借入先を決める前に、納付期限を変更できるか確認しましょう。
18歳未満や高校生で対象外となる商品について、年齢を偽って申し込んではいけません。必要な支払いの事情を、信頼できる大人や学校に具体的に伝えてください。
パート収入がある主婦は本人の返済余力を確認する
パート収入がある主婦は、本人収入で申込対象となる商品があります。ただし、家庭の生活費を支払ったあとの余裕がいくらあるかを確認しましょう。
たとえば月収8万円があっても、そのうち6万円を食費や子どもの費用に使っているなら、返済に使える金額は限られます。世帯全体の収入と、自分が自由に返済へ充てられる収入は分けて考えてください。
家族に知られず借りたい場合でも、返済負担が家庭の支払いに影響すれば、結果として説明が必要になることがあります。プライバシーの条件だけで選ぶより、継続して返せる金額かを先に確認しましょう。
専業主婦は配偶者貸付と一般的な本人収入の条件を区別する
本人収入を申込条件とする大手消費者金融では、配偶者に収入があることだけで本人の条件を満たせるとは限りません。配偶者貸付に対応する商品では、別の必要条件を確認することになります。
日本貸金業協会は、配偶者と合算した年収の3分の1の範囲で認められる配偶者貸付を、総量規制の例外貸付けとして説明しています。配偶者の同意等が必要で、すべての貸金業者が取り扱うわけではありません。
夫婦の借入状況も確認が必要です。配偶者の年収だけを見て「あと10万円なら大丈夫」と判断しないでください。家族に内緒で配偶者の同意書を作成したり、署名を代筆したりしてはいけません。
また、配偶者貸付は無審査の制度ではありません。今日の受取りに間に合うかは、同意や書類の準備、審査、入金の確認まで含めて考えます。
無職や収入が年金のみの人は商品の対象条件を確認してみる
現在働いていない場合や、収入が年金のみの場合は、商品によって申込対象から外れることがあります。退職前の収入を現在の年収として申告したり、以前の勤務先を今の勤務先として入力したりしないでください。
預けられる品物や契約者貸付の対象保険があれば、資産に基づく方法を確認できます。ただし、それで当面の10万円を用意できても、翌月以降の生活費が足りないなら、継続的な支援が必要です。
就職予定がある場合でも、初回給与の入金日がいつかを確認します。勤務開始日と給料日が離れていると、想定した日に返済できないことがあります。収入が再開するまでの生活を、公的窓口や支払先に相談しましょう。
10万円の利息は金利と利用日数で変わります
借入額10万円は少額でも、返済を長く続ければ利息は増えます。「月々数千円なら返せる」という見方だけでなく、いつ完済するか、総額でいくら払うかも確認してください。
ここでは、各社の契約とは区別した計算例で負担を比較します。実際の利息や返済額は、契約金利、返済日、日数、端数処理、手数料、無利息の有無によって変わります。
年18%で10万円を30日借りる利息は約1,479円
日割り利息の基本的な計算は、借入残高×年率÷365日×利用日数です。年18%で10万円を30日間借り、途中に返済しなければ、10万円×0.18÷365×30=約1,479.45円となります。(参考:利息の計算方法|アイフル)
| 金利 | 7日間の利息目安 | 30日間の利息目安 | 90日間の利息目安 |
|---|---|---|---|
| 14.5% | 約278円 | 約1,191円 | 約3,575円 |
| 15.0% | 約287円 | 約1,232円 | 約3,698円 |
| 17.9% | 約343円 | 約1,471円 | 約4,413円 |
| 18.0% | 約345円 | 約1,479円 | 約4,438円 |
表は借入残高10万円が期間中ずっと変わらないと仮定し、1円未満を切り捨てた独自計算です。途中返済がある場合の総利息を示したものではありません。返済義務がある期間に90日間返済しなくてよいという意味でもありません。
毎月4,000円と1万円では完済までの期間が大きく変わる
10万円を借り、30日ごとに一定額を返す計算例を比較します。年18%、無利息なし、追加借入れなし、手数料なし、各期間の利息は1円未満切捨て、最終回のみ残額を支払うという条件です。
| 30日ごとの返済額 | 完済までの回数 | 返済総額 | 利息の合計 |
|---|---|---|---|
| 4,000円 | 32回 | 125,771円 | 25,771円 |
| 5,000円 | 24回 | 119,429円 | 19,429円 |
| 10,000円 | 11回 | 109,018円 | 9,018円 |
| 20,000円 | 6回 | 104,682円 | 4,682円 |
この表は独自計算で、各社の約定返済額や実際の月次返済を示すものではありません。商品ごとの最低返済額を満たす必要があります。月の日数や返済日の違いでも結果は変わります。
最初の30日で利息が約1,479円なら、4,000円の返済のうち元金に回るのは約2,521円です。4,000円払ったから借金が4,000円減るわけではありません。利息と元金の内訳を見ると、返済期間が長くなる理由が分かります。
返済額を増やせば利息を抑えやすくなりますが、生活費を削りすぎると再借入れにつながります。無理な2万円より、続けられる1万円と余裕がある月の追加返済という計画が適する場合もあります。
10万円を借りるときの上限金利は元本区分を見て判断すること
利息制限法第1条では、金銭の貸付けについて、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%という区分が定められています。各社の商品金利は、その範囲内で設定されます。
(利息の制限)
第一条 金銭を目的とする消費貸借における利息の契約は、その利息が次の各号に掲げる場合に応じ当該各号に定める利率により計算した金額を超えるときは、その超過部分について、無効とする。
一 元本の額が十万円未満の場合 年二割
二 元本の額が十万円以上百万円未満の場合 年一割八分
三 元本の額が百万円以上の場合 年一割五分
(出典:利息制限法 第1条|e-Gov法令検索)
この説明は一般的な金銭消費貸借の利息に関するものです。質屋の質料や、遅延損害金等の扱いを同じ数字だけで判断しないでください。また、契約枠や複数の貸付けの扱いが関係する場合は、契約条件を確認する必要があります。
「10万円未満にすれば得」という考え方でもありません。少ない必要額に抑えることは有効ですが、金利と手数料、返済期間の組合せで費用が決まります。必要もないのに上限枠を増やして低金利を狙うより、実際に提示された条件で比較しましょう。
無利息期間中も返済日と元金の支払いがある
無利息サービスは、所定期間の利息を0円にするサービスです。借りた10万円が免除される制度でも、返済日まで延びる制度でもありません。
たとえば30日間無利息の対象でも、次回返済日が期間中に来れば支払う必要があります。また、無利息期間の終了時点で残高があれば、その後は通常金利で利息が発生します。
契約日の翌日から始まる商品では、借入れを遅らせた日数分だけ、利用できる無利息期間が短くなります。契約から20日後に借りるなら、借入後30日間が無利息になるとは限りません。
無利息の長さに加え、起点、適用条件、条件を満たさなかった場合、延滞した場合の扱いを確認してください。自分の完済予定日に照らして使える期間を判断しましょう。
手数料は少額でも繰り返すと負担になる
提携ATMの利用手数料や銀行振込の手数料は、利息とは別に発生する場合があります。1回220円の取引を借入れと返済で何度も使えば、短期利用の利息に近い費用になることもあります。
無料の振込借入れやインターネット返済を使えるなら、手数料を抑えられる可能性があります。ただし、無料であることだけを優先して支払期限に間に合わないなら、必要な方法を選ぶほうがよい場合もあります。
借入前に、受取り、毎月の返済、追加返済、完済の各場面で手数料がかかるかを確認してください。利息0円でも取引費用まで0円とは限らないため、総額で比較しましょう。
返済が難しい10万円なら支払先への相談と公的支援を先に検討する
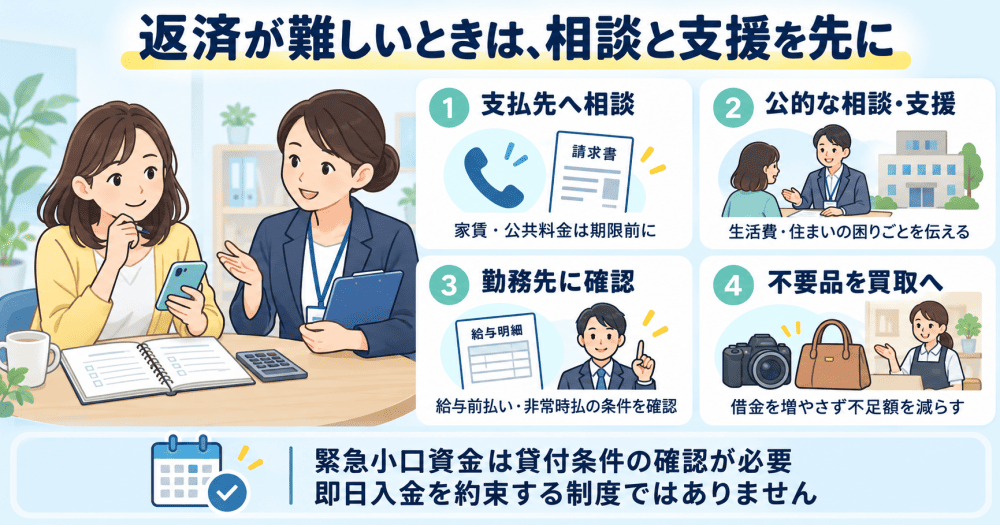
生活費不足が続く場合、借入れで今日の支払いを済ませても、来月はその返済が追加されます。収入が増える見込みや支出を減らせる見通しがないなら、借入先を増やす前に生活の相談をしてください。
公的制度は、誰でも審査なしで即日10万円を受け取れる仕組みではありません。今日の現金確保とは分けて、当面の支払いと生活再建の両方を相談することが重要です。
緊急小口資金は貸付条件の確認が必要で即日を約束する制度ではない
生活福祉資金貸付制度には、緊急かつ一時的に生計の維持が困難になった場合の緊急小口資金があります。厚生労働省の現行貸付条件一覧では、10万円以内、無利子、保証人不要などの条件が示されています。
貸付けには対象世帯、用途、必要書類等の確認があり、希望すれば必ず10万円が支給されるわけではありません。「緊急」という名称だけで即日入金を期待しないようにしてください。
相談先は住んでいる地域の社会福祉協議会です。いま必要な支払い、世帯収入、手持ちの現金、次の入金予定を整理して相談すると、使える制度や当面の対応を確認しやすくなります。
住居や生活費の問題は自立相談支援機関に具体的に伝える
厚生労働省の生活困窮者自立支援制度では、自立相談支援、家計改善支援、住居確保給付金などが案内されています。制度ごとに対象条件があるため、生活状況に合う支援を窓口で確認してください。
相談するときは、「お金がない」だけでなく、「家賃が何円、期限がいつ、手持ちが何円、次の給与がいつ」という形で伝えます。借入れの返済もあるなら、会社名、残高、毎月の返済額を整理しましょう。
給付や貸付けの可否が決まるまで時間がかかることもあります。当面の食費や住まいに困っている場合は、その緊急性を最初に伝えてください。借入れの対象外だから相談もできない、ということではありません。
家賃や公共料金は期限前に支払先へ相談する
支払期限を延ばせるか、分割が可能かは相手や契約によって異なりますが、何も連絡せずに遅れるより、期限前に事情と支払見込みを伝えることが大切です。
相談では、払える金額、入金予定日、今回不足した理由を具体的に示します。「そのうち払う」ではなく、「今週は3万円、次の給料日に残りを支払う見込み」と伝えるほうが、判断してもらいやすくなります。
ただし、相談しただけで延滞扱いがなくなったり、サービス停止を防げたりするとは限りません。合意した内容、次の支払期限、連絡先を記録してください。期限調整で借入額を10万円から3万円に減らせるなら、その分返済負担も抑えられます。支払う必要がある金額と、今日払う必要がある金額を分けて確認しましょう。
勤務先の給与前払いと非常時払は未来の給料を借りる話と分ける
勤務先に給与前払いの制度があるなら、すでに働いた分を早めに受け取れるか確認する方法があります。対象日数、手数料、入金日などは制度ごとに異なります。
労働基準法第25条の非常時払では、出産、疾病、災害などの非常の場合の費用に充てるため請求する際、支払期日前でも既往の労働に対する賃金を支払うことが定められています。
「既往の労働に対する賃金を支払わなければならない」
(出典:労働基準法 第25条|厚生労働)
これは、まだ働いていない未来の給与を必ず10万円前借りできる権利という意味ではありません。該当する事情があるか、いくらの既往賃金があるかを勤務先に確認してください。
すでに働いた分を早く受け取れば、通常の給料日に受け取る金額はその分少なくなります。今日の支払いだけでなく、次の給与日までの生活費が足りるかも計算しておきましょう。
不要品の買取は借金を増やさずに不足額を減らす方法になる
使っていない家電、ブランド品、ゲーム機などがあれば、店頭買取で現金を用意できる場合があります。受取時期は店舗や品物、本人確認の状況によって異なるため、当日支払いができるか事前に確認してください。
フリマアプリは高く売れる可能性があっても、購入者が見つかる時期、発送、取引完了、出金まで時間がかかります。今日の10万円を用意する手段として、出品価格の合計をそのまま現金と考えないようにしましょう。
一方、買取では受取額が早く確定しやすい反面、希望価格より安くなることがあります。仕事や生活に必要な物を手放すと買い直しが必要なので、売ってよい品物を選びましょう。
審査なしで即日10万円という勧誘は危険なので注意
正規の借入先の審査に不安があっても、「審査なし」「誰でも」「必ず10万円」といった勧誘で相手を決めないでください。目先の入金だけを見て連絡すると、個人情報の悪用や高額な支払いにつながることがあります。
危険なのは金利の高さだけではありません。身分証の画像、口座情報、家族や勤務先の連絡先を渡すことで、トラブルの影響が周囲へ広がる場合もあります。
SNSの個人間融資は相手の肩書きや親切な言葉で判断しない
金融庁は、SNS等の個人間融資について、個人を装ったヤミ金融や、個人情報の悪用、犯罪被害等の危険を注意喚起しています。個人でも反復継続する意思をもって貸付けを行えば、貸金業に該当する場合があります。
顔写真がある、フォロワーが多い、体験談が掲載されているという理由だけでは、相手を信用できる根拠になりません。名前やプロフィールは作り替えられるためです。
貸す条件として裸の画像、性的な行為、身分証の不必要な送信を求める相手には応じないでください。また、借入れを断ったあとも情報を消してもらえるとは限りません。
身近な家族へ相談することと、SNSで知らない相手に融資を求めることは別です。公的相談窓口を使う前に、匿名の相手へ自分の情報を渡さないようにしましょう。
登録番号の表示だけで相手が正規業者だと判断しない
金融庁は違法な金融業者への注意喚起と、登録貸金業者情報の確認方法を案内しています。正規の貸金業者を装って、実在する会社の名前や番号を使う相手にも注意が必要です。
広告やメッセージの登録番号だけを見るのではなく、公式の検索や会社案内で、商号、所在地、電話番号、連絡先が一致するか確認します。大手の名前を使ったLINEアカウントが、その会社の公式窓口とは限りません。
融資の前に保証金や手続費を個人口座へ送るよう求められた場合は、送金を急がないでください。「払わないと審査を終えられない」と言われても、公式に確認できない相手へ支払うべきではありません。
ショッピング枠の現金化はキャッシングとは異なる
クレジットカードのキャッシングは、審査を経て設定された枠で借りる機能です。ショッピング枠を換金目的で使う現金化は、それとは異なります。
日本クレジット協会は、換金目的のカード利用が会員規約に違反し、残金の一括請求、利用停止、強制退会等のペナルティにつながることや、個人情報の悪用等を注意喚起しています。
10万円分の商品を購入して8万円しか受け取れない場合でも、カード代金10万円の支払義務は残ります。現金を受け取る時点で差額の負担があることを見落とさないでください。
「カードで買い物をするだけ」「借金ではない」と説明されても、後から支払う代金が増えることは変わりません。今日の現金を確保するために、来月の不足額を大きくする方法は避けましょう。
後払い現金化や給与ファクタリングも負担の先送りになり得る
金融庁は、「即日現金化」「レビュー投稿で現金報酬」などをうたう後払い現金化や、給与の買取りをうたう取引について注意を促しています。形式上の売買等でも、実態によって貸金業に該当するおそれがあります。
受取額と、後で支払う総額を並べて確認すると負担が分かります。受取10万円に対して短期間で15万円を支払うなら、名称が手数料でも5万円の差額が家計を圧迫します。
勤務先が導入する給与前払いサービスと、外部の相手が個人の給与を買い取る取引は同じではありません。広告の名称で判断せず、誰に、いつ、いくら払う契約なのかを確認しましょう。
審査が甘いという広告を借入先の選定基準にしない
貸金業法第16条では、著しく事実に相違する表示や、実際より著しく有利だと誤認させる表示などが規制されています。ただし、個々の広告の違法性は表示内容等によって判断されるため、特定の一語だけで一律に決めつけるものではありません。
利用者としては、審査の甘さを売りにする広告より、公式の申込条件、金利、返済方法、会社情報を確認してください。少額だから審査に通る、ほかで落ちてもここなら確実、といった表現は結果を保証できません。
借りられない理由を見直さずに広告だけを頼りに申込みを続けると、問題が解決しないまま情報提供先だけが増えます。返済計画が立たない場合は、借入れの相談と家計の相談を切り離さないことが重要です。
10万円即日借りたい人のよくある質問
最後に、即日で用意したいときや、審査が不安なときによくある疑問を整理します。個別の審査結果や入金時刻は、申込先の案内と契約画面で確認してください。
- 今日中に誰でも10万円借りられる方法はある?
-
誰でも必ず利用できる方法はありません。新規カードローンは審査があり、資産に基づく方法には品物、対象保険、定期預金などが必要です。公的な貸付けにも対象条件と確認手続きがあります。
まずは使える契約や資産を確認し、それがなければ収入と返済余力から申込先を検討しましょう。期限に間に合わない場合は、支払先へ早めに連絡してください。
- 10万円だけなら審査なしのアプリで借りられる?
-
一般的な借入アプリで新規契約する場合、10万円でも審査は必要です。使い慣れたメルカリやLINE等から操作できても、借入れの審査が省略されるわけではありません。
すでに契約があり空き枠を使う場合と、新規契約や増枠する場合を分けて確認してください。
- 10万円を借りるには年収が30万円あればよいのか?
-
年収30万円の3分の1は10万円ですが、それだけで借りられるという意味ではありません。安定収入や返済能力、他社借入れ、商品の申込条件等も関係します。
月平均2万5,000円の収入から生活費を払っているなら、毎月の返済に使える額はさらに少なくなります。法律上の上限計算だけで借入可能性を判断しないでください。
- 10万円なら本人確認書類だけで申し込めますか?
-
申込先と契約条件によります。法令上の収入証明書の提出条件に該当しなくても、会社の判断で追加書類を求められる場合があります。年齢や無利息サービスの条件によって必要になることもあります。
本人確認書類の住所が古い場合などは、追加の住所確認書類が必要になることがあるため、公式の必要書類案内を確認しましょう。
- 土日祝日に申し込んでも即日で10万円借りれますか?
-
対応するサービスはありますが、当日融資は保証されません。審査の稼働時間、申込方法、本人確認、契約後の振込先、ATMの対応によって変わります。
休日に銀行カードローンを検討する場合も、最短当日という表示だけで判断せず、自分の申込経路と日程での案内を確認してください。
- 夜中に申し込めば数分後に借りられますか?
-
24時間申込受付と24時間審査は異なります。新規契約では、夜間の申込みが翌日以降に扱われる場合があります。最短数分の表示は、どの時刻でも同じ時間で借りられる約束ではありません。
契約済みで利用可能枠がある場合も、会員サービスやATM、振込のメンテナンス時間には取引できないことがあります。
- 家族や勤務先に絶対に知られず10万円借りることはできますか?
-
絶対に知られない保証はありません。勤務先への電話や郵送物を抑えられる契約でも、口座履歴、スマホの通知、メール、返済遅れに関する連絡などで利用が分かる可能性があります。
希望する本人確認方法とカードレス・Web明細の条件を確認し、返済遅れを防ぐことが大切です。他人の名義や連絡先を使って申し込んではいけません。
- レイクの365日間無利息で10万円だけ借りてもいいのか?
-
契約額50万円以上など、所定条件を満たせば、実際の借入額が10万円でも対象になります。契約額と実際の借入額は別です。ただし、希望した枠が必ず認められるわけではありません。
収入証明書の期限内提出と登録、Web申込・契約などの条件を確認してください。無利息期間中も返済日はあります。
- 10万円借りて30日以内に返せば必ず利息は0円になる?
-
対象サービスの条件を満たし、適用期間内に完済する場合に限られます。契約日の翌日から数える商品では、借入れ前に期間が経過していることがあります。
すでに以前利用した会社では、初回限定の無利息が再適用されるとは限りません。ATM手数料等も別に確認してください。
- 10万円の返済は毎月いくらにすればよい?
-
まず商品の最低返済額を満たしたうえで、生活費を確保できる金額を設定します。完済までの期間を短くすれば利息を抑えやすくなりますが、無理に返して再借入れするなら計画を見直す必要があります。
月1万円を返せる場合と月4,000円の場合では、完済までの回数が大きく変わります。公式シミュレーションで自分の金利と返済日を使って確認しましょう。
- 審査に落ちたらすぐ別会社へ申し込んでも大丈夫ですか?
-
申込条件や否決につながり得る状況を見直してから判断してください。収入不足や延滞、総量規制などの問題が残っていれば、会社を変えるだけで解決するとは限りません。
信用情報の登録内容が不安なら本人開示で確認する方法があります。ただし、開示しても否決理由が直接分かるわけではありません。
- 無職でも質屋なら10万円借りられますか?
-
カードローンと同じ収入審査を前提にする方法ではありませんが、10万円を借りるにはその金額に見合う査定の品物が必要です。本人確認や、店舗ごとの取扱い条件もあります。
受取額だけでなく、受け戻しまでの質料と期限、品物を失った場合の生活への影響を確認してください。
- 緊急小口資金なら審査なしで今日10万円を受け取れますか?
-
対象条件と確認手続きがあり、審査なし・即日入金を保証する制度ではありません。貸付額も必要性などに応じて判断されるため、必ず上限額を受け取れるわけではありません。
今日の食費や住まいにも困っているなら、社会福祉協議会や自立相談支援機関に緊急性を伝え、当面の対応も相談しましょう。
- キャッシング枠がないカードのショッピング枠は現金にできる?
-
換金目的でショッピング枠を使う現金化は、カード会社の会員規約に違反する行為として注意喚起されています。利用停止や一括請求等のリスクがあり、キャッシングの代わりに使う方法として勧められません。
キャッシング枠の新規設定には審査が必要です。枠がない場合は、別の適切な方法や期限調整を検討してください。
- 借りた10万円を返せなくなりそうなときはどうすればいいですか?
-
返済期限の前に借入先へ連絡し、支払可能額と見込み日を伝えてください。支払いの扱いが変わるかは契約や個別の状況によるため、相談した内容を確認して記録します。
複数の返済で生活が苦しい場合は、日本貸金業協会の貸金業相談・紛争解決センターなど、相談窓口を利用してください。新しい借入れで返済を続ける前に、債務と家計全体を整理することが大切です。
まとめ│10万円借りたいときは使える方法と返せる金額を先に確かめる
10万円を即日で用意するには、まず契約済みの借入枠や資産を確認し、必要なら即日融資に対応する商品の条件を比較しましょう。新規のカードローンは少額でも審査が必要で、「審査なし」という言葉だけで利用先を選ぶべきではありません。
借入先が決まったら、審査時間だけでなく、契約後の受取方法と入金時刻、無利息の起点、毎月の返済額、手数料を確認します。今日必要な10万円のうち、支払先への相談や不要品の売却で減らせる金額があれば、借入額を抑えることもできます。
返済に使える収入が足りない場合や、生活費不足が続いている場合は、公的支援や相談窓口を利用してください。今日の支払いを済ませたあとも生活を維持できる方法を選ぶことが、10万円を用意するうえで大切です。