
目次
なぜ家探しから始めると後悔しやすいのか
家探しから始めると、予算や優先順位が曖昧になり、将来の家計や暮らしに合わない判断をしやすくなります。ここでは、家探しから始めることで後悔につながりやすい理由について解説します。
気になる物件を見つけると予算感が狂いやすいため
家探しから始めると、理想的な物件に強く惹かれ、本来の予算感が曖昧になりやすくなります。特に新築住宅や設備が充実した物件を見ると、「せっかくだから」「今しかない」という気持ちが先行し、当初の予算を超える物件を検討してしまうことがあります。住宅ローンは「借りられる額」と「無理なく返せる額」が異なるため、教育費や老後資金まで含めた判断が欠かせません。 さらに、物件見学を重ねるほど理想の基準が上がり、予算を引き上げやすくなります。資金計画を整理しないまま家探しを進めると、「購入後の暮らし」よりも「今欲しい家」を優先しやすくなるため注意が必要です。理想条件ばかり増えて判断基準が曖昧になるため
家探しを先に始めると、間取りや立地、設備などの理想条件ばかりが増えやすくなります。物件情報サイトやモデルハウスを見るほど、「駅近がいい」「収納を増やしたい」「広いリビングが欲しい」など希望が膨らみ、何を優先すべきか分からなくなるケースも少なくありません。その結果、本来重視すべき「無理なく返済できるか」「将来も住み続けやすいか」という視点が後回しになりがちです。 特に住宅購入は、家族構成や働き方の変化など、長期的な暮らしに大きく関わります。しかし、条件整理をしないまま物件比較を続けると、情報量が増えすぎて判断軸がぶれやすくなります。物件選びの判断基準を明確にするには、先に「譲れない条件」と「妥協できる条件」を整理し、ライフプランに合った優先順位を決めておくことが大切です。住宅ローンを「借りられる額」で決めやすくなるため
物件探しを先に始めると、気に入った家を基準に住宅ローンを考えやすくなり、「いくら返せるか」ではなく「いくら借りられるか」で予算を決めてしまう傾向があります。金融機関の借入可能額は、審査で認められる借入額の目安であり、教育費や老後資金を含めた家計の余裕まで保証するものではありません。実際には、借入可能額と返済可能額に大きな差が生じる場合もあります。 さらに、住宅購入後には固定資産税や修繕費、保険料などの維持費も継続的に発生します。物件を優先して予算を決めると、毎月の返済額が家計を圧迫し、旅行や教育費など生活全体に余裕がなくなる可能性もあります。住宅ローンは「審査に通る金額」ではなく、「将来の暮らしを維持しながら返済できる金額」を基準に考えることが重要です。将来のライフプランを後回しにしやすいため
家探しから始めると、目の前の物件比較に意識が集中し、将来のライフプランを十分に整理しないまま購入判断を進めやすくなります。しかし、住宅購入は数十年単位で家計に影響するため、子どもの進学や転職、親の介護、老後資金まで含めた検討が欠かせません。将来設計を後回しにすると、「今の生活には合っていても将来は負担になる家」を選ぶ可能性があります。 特に共働き前提でローンを組む場合は、育児や転職による収入変化のリスクも考慮する必要があります。家は購入して終わりではなく、その後も長く住み続ける資産です。物件探しの前にライフプランを整理しておくことで、必要な広さや立地、無理のない予算を検討しやすくなります。家を買う前に最初に整理すべきこととは?
家を買う前は、物件探しを始める前に「予算・働き方・優先条件」を整理しておくことが大切です。事前に基準を決めておくことで、予算や希望条件に合った物件を検討しやすくなります。ここでは、家を買う前に最初に整理すべきことについて解説します。
毎月いくらまでなら無理なく返済できるか
家を買う前は、「いくら借りられるか」ではなく、「毎月いくらなら無理なく返済できるか」を整理することが大切です。住宅ローンは審査に通っても、長期間にわたり安定して返済できるとは限りません。まずは、毎月の手取り収入から生活費、教育費、保険料、貯蓄額などを差し引き、住宅費に充てられる金額を確認しましょう。そのうえで、住宅ローンの返済額だけでなく、税金・保険・管理費・修繕費などの維持費や、購入時の諸費用も見込んで予算を考えることが大切です。ボーナス払いを前提にすると、転職や景気変動の影響で家計が苦しくなる場合もあるでしょう。現在の収支を整理し、「今後も安定して支払える金額」を基準に予算を決める姿勢が、後悔しにくい住宅購入につながります。今後の働き方や家族構成の変化をどう考えるか
住宅購入では、現在の収入だけで判断せず、今後の働き方や家族構成の変化まで想定しておくことが重要です。共働きを前提に住宅ローンを組んでも、出産や育児、転職、介護などによって世帯収入が変わる可能性があります。出産や育児、転職、介護など、ライフステージによって生活環境や収入が変化することもあり、「今は払える」という基準だけで判断すると、将来的に家計負担が重くなる恐れもあるでしょう。 また、子どもの人数や進学先によって教育費は大きく変動します。住宅ローンの返済負担を考える際は、返済比率だけで判断せず、手取り収入や生活費、教育費、住宅の維持費、ほかの借入返済などを踏まえて検討することが大切です。返済比率は家計を確認する一つの目安として活用し、将来的な支出増加も見越して余裕を持たせましょう。働き方や暮らし方を整理したうえで家を選ぶことで、将来の生活の変化も見据えた物件選びがしやすくなります。何を優先したいのか条件に順位をつける
家探しを始める前は、「何を優先したいのか」を整理し、条件に順位をつけておくことが大切です。住宅購入では、立地や広さ、価格、通勤時間、学区、周辺環境など、希望条件が増えやすくなります。しかし、すべてを満たす物件は少なく、優先順位が曖昧なまま探し始めると、予算オーバーや判断疲れにつながる恐れがあります。 特に物件見学を重ねると、設備や内装の魅力に気持ちが引っ張られ、本来重視すべき条件を見失うケースも少なくありません。そのため、「絶対に譲れない条件」「妥協できる条件」「不要な条件」を家族で共有しておく必要があります。予算やライフプランとのバランスを考えながら優先順位を整理しておけば、物件ごとの条件を比較しやすくなり、自分たちに合った住まいを検討できます。購入後に必要な維持費まで把握しておく
家を買うときは、物件価格や住宅ローンだけでなく、購入後にかかる維持費まで事前に把握しておくことが重要です。住宅を所有すると、固定資産税や火災保険料のほか、将来的な修繕費や設備交換費なども見込んでおく必要があります。マンションでは管理費や修繕積立金、一戸建てでも外壁や屋根のメンテナンス費用が必要になるでしょう。 住宅ローンの返済額だけで予算を組むと、入居後に家計が圧迫される原因になりかねません。実際には、車検代や教育費、老後資金の積立など、住宅購入後もさまざまな支出が続きます。そのため、住宅費全体を「毎月どれくらい負担できるか」という視点で考えることが大切です。維持費も含めて無理のない資金計画を立てる姿勢が、長く安心して暮らすためのポイントになります。住宅購入で後悔しやすい人の共通点
住宅購入では、物件選びや住宅ローンの判断を急いでしまうことで、購入後に後悔するケースがあります。住宅購入で起こりやすい失敗を知っておくことで、物件選びや資金計画を検討する際の参考になります。ここでは、住宅購入で後悔しやすい人の特徴について解説します。
勢いで物件を決めてしまう
住宅購入で後悔しやすい人には、比較や条件整理が不十分なまま、勢いで物件を決めてしまう傾向があります。特に内覧時に「今しかない」「人気物件だから急がないといけない」と焦ると、立地や周辺環境、将来の暮らし方まで冷静に判断しにくくなります。通勤時間や買い物環境、騒音、日当たりなどは、実際に住み始めてから気になる場合もあるため、見た目や価格だけでなく、周辺環境や生活のしやすさも確認することが大切です。 また、住宅ローンや維持費を十分に検討しないまま購入すると、教育費や生活費との両立が難しくなる場合もあります。住宅購入では「気に入ったから買う」のではなく、予算やライフプラン、優先順位を整理したうえで判断する視点が欠かせません。複数の物件を比較しながら慎重に検討することで、自分たちの希望や予算に合った物件を選びやすくなります。営業担当者の意見だけで判断してしまう
住宅購入で後悔する人には、不動産会社や営業担当者の意見をそのまま信じて判断してしまう傾向があります。営業担当者は物件の魅力を説明してくれますが、実際に長く暮らすのは購入者自身です。そのため、「人気エリアだから安心」「将来値上がりしやすい」といった説明だけで決めると、住み始めてから生活とのズレを感じる場合があります。通勤のしやすさや周辺施設、災害リスクなどは、自分でも確認しておきたいポイントです。 また、住宅ローンでも「この年収なら問題ない」と勧められた金額を基準にすると、借り過ぎにつながる恐れがあります。営業担当者の説明は参考にしつつ、物件情報や周辺環境、災害リスク、資金計画を自分でも確認しましょう。必要に応じて、家族や第三者の専門家にも相談し、相談料やサービス内容、金融商品・住宅ローンの紹介によって報酬を受け取る仕組みがあるかなども確認したうえで判断することが大切です。共働き前提で無理な返済計画を組む
住宅購入で後悔しやすい人には、「今の世帯年収」を前提に、余裕の少ない返済計画を組んでしまう傾向があります。特に共働き世帯では、現在の収入を合算すると高額な住宅ローンを組みやすくなりますが、将来的に同じ働き方を続けられるとは限りません。出産や育児、転職、介護などによって、働き方や収入バランスが変わるケースは珍しくないでしょう。 また、共働きを前提に毎月の返済額を高く設定すると、貯蓄やレジャー費へお金を回しにくくなり、生活全体に余裕がなくなる場合もあります。住宅購入では、「今の収入で払えるか」だけでなく、「収入が変化しても暮らしを維持できるか」という視点が重要です。将来的な働き方の変化まで想定しながら、余裕を持った返済計画を考える必要があります。将来の住み替えや売却を考えていない
住宅購入で後悔する人には、「一生住む前提」で考えすぎてしまい、将来の住み替えや売却まで想定していない傾向があります。しかし、実際には転勤や転職、子どもの独立、親の介護などによって、住環境に求める条件が変わることは珍しくありません。その際、売却しにくい物件を選んでいると、ローン残債が残ったまま住み替えしにくくなる場合があります。 特に、駅からの距離や周辺の住宅需要は、将来の売却・賃貸のしやすさを考える際の確認ポイントです。ただし、将来の資産価値は立地だけでなく、周辺環境や建物の状態、市場動向などによって変わります。「値上がりする」「必ず売れる」と決めつけず、複数の要素から将来の売却・賃貸のしやすさを確認しましょう。住宅購入では「今の住みやすさ」だけでなく、「将来売りやすいか」「貸しやすいか」という視点も重要です。将来の売却や賃貸の可能性も考慮しながら物件を選ぶことが大切です。家を買う前に考えておきたいお金のこと
家を購入すると、住宅ローン以外にも修繕費や税金、教育費など、長期的に考えておきたい支出があります。無理のない資金計画を立てるためにも、購入前に整理すべきお金の考え方について、ここでは解説します。
住宅ローン以外にも固定費が増える
家を購入すると、住居費の内訳が大きく変化します。賃貸では家賃が主な住居費となりますが、住宅購入後は住宅ローンに加えて、固定資産税や保険料、管理費など、さまざまな住居関連費用が発生します。特にマンションでは、管理費や修繕積立金が将来的に値上がりするケースもあるため、毎月の負担が想定以上に増える場合があります。 また、一戸建てでも庭や外構の維持、設備交換など、賃貸時には発生しにくかった費用が必要になります。住宅ローン返済額だけを見ると「今の家賃と変わらない」と感じても、実際には住居関連支出全体が増えているケースも少なくありません。住宅購入では、毎月の総住居費がどの程度になるのかを整理しながら判断することが大切です。教育費や老後資金とのバランスを考える
住宅購入では、「家にどれだけお金をかけるか」だけでなく、人生全体の支出バランスを考えることが重要です。特に子育て世帯では、今後の教育費負担が大きくなりやすく、進学時期によっては住宅ローン返済と支出ピークが重なる場合もあります。 また、住宅購入後も老後資金の準備について考えておく必要があります。住宅ローン返済を優先しすぎると、老後資金など将来に向けた貯蓄・資産形成に回せるお金が少なくなる場合があります。NISAやiDeCoなどの活用も含め、制度の特徴やリスクを理解したうえで、住宅費・教育費・老後資金のバランスを家計全体で検討しましょう。現在の収支だけで住宅予算を決めるのではなく、「子どもの成長後」「定年後」まで含めて家計全体を考える姿勢が大切です。住宅・教育・老後のバランスを意識しながら資金配分を整理することで、長期的な安心につながります。頭金を入れるべきか整理する
家を購入する際は、「頭金をどれくらい入れるべきか」を事前に整理しておくことが重要です。頭金を多く入れるほど借入額を減らせるため、毎月の返済額や総返済額は抑えやすくなります。一方で、貯蓄を使いすぎると、病気や転職、出産など予想外の出費に対応しにくくなるリスクもあります。 住宅購入後も、税金や修繕費などの支出が発生するほか、教育費や車の買い替えなど、将来のライフイベントにも備える必要があります。また、教育費や車の買い替えなど、将来のライフイベントにも備えなければなりません。そのため、「頭金を多く入れるほど安心」とは限らず、生活防衛資金を残したうえで資金配分を考えることが大切です。住宅ローンの返済額だけで判断せず、購入後の暮らしまで見据えて準備を進める必要があるでしょう。購入後の修繕費や税金も確認する
住宅は購入した時点がゴールではなく、住み続けるほど維持管理が必要になる資産です。戸建て住宅では、外壁や屋根、防水、水回り設備などについて、築年数や部材の状態に応じた点検・修繕が必要になります。修繕時期や費用は住宅の仕様や劣化状況によって異なるため、購入時に点検履歴や修繕計画を確認し、将来の費用に備えておくことが大切です。 固定資産税は住宅を所有している間、原則として毎年かかります。また、所在地などの条件によっては都市計画税も課税されます。購入予定地でどの税金がかかるかを確認し、購入後の支出として資金計画に含めておきましょう。さらに、火災保険や地震保険についても、補償内容や契約期間を確認しておくことが大切です。住宅購入では、「買えるか」だけでなく、「長く維持できるか」という視点を持つことが重要です。将来的な修繕や維持管理まで含めて資金計画を立てておくことが大切です。後悔しにくい住宅購入の進め方
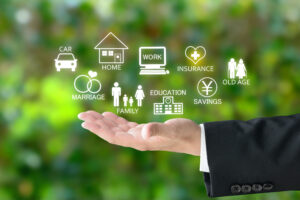
家を買って後悔しないためには順番が重要
 住宅購入でよくある失敗例とは?後悔しないための回避方法を解説