
目次
住宅購入で「もっとこうすればよかった」と後悔するのはなぜ?
住宅購入では、実際に住み始めてから、価格や間取り、広さ、立地などについて「もっと確認しておけばよかった」と感じることがあります。国土交通省の「住宅市場動向調査」では、購入した住宅について「満足していないもの」があるかを調査しており、住宅購入後の不満にはさまざまな項目があることが分かります。ここでは、住宅購入後に後悔につながりやすいポイントと、購入前に確認しておきたいことを解説します。
住宅購入は人生最大級の支出になりやすいため
住宅購入で後悔につながる理由のひとつに、人生最大級ともいわれる高額な支出になりやすい点があります。特に住宅ローンは長期間にわたる返済となる場合があり、購入時は問題なく返済できそうでも、将来的な収入変化や教育費増加によって家計負担が重くなる恐れもあるでしょう。 さらに、住宅ローン以外にも固定資産税・火災保険・修繕費など継続的な維持費が発生するため、「毎月の返済額だけ」で判断すると後悔につながりかねません。実際には、固定資産税や設備交換、外壁・屋根メンテナンスなどを含めると、戸建て住宅の維持費が年間数十万円規模になるケースもあります。住宅購入では、「借りられる額」ではなく、「将来も無理なく暮らせるか」を基準に考える視点が欠かせません。購入後に「想定外の負担」が発生しやすいため
住宅購入後の後悔につながりやすい要因のひとつが、「想定外の負担」です。購入前は住宅ローン返済額へ意識が向きやすい一方で、実際には固定資産税・都市計画税・火災保険・修繕費・管理費など、さまざまな維持費が継続的に発生します。マンションでは、修繕積立金の積立方式や長期修繕計画によって、将来増額される場合があります。 また、住宅ローン控除は一定期間で終了するため、終了後はそれまで受けていた所得税・住民税の控除がなくなります。一方、新築住宅には固定資産税の減額措置が適用される場合があり、その軽減期間が終了すると、固定資産税の負担が増える場合があります。その結果、「こんなにお金がかかると思わなかった」と感じる人も少なくありません。住宅購入では、本体価格だけでなく、購入後に発生するランニングコストまで含めて資金計画を立てる視点が重要です。勢いで決めると後戻りしにくいため
住宅購入では、「早く決めなければなくなる」「今が買い時かもしれない」といった勢いで契約してしまう傾向があります。特に住宅展示場やモデルルームでは、広いリビングや最新設備、理想的な間取りなど魅力的な要素が多く、「この家に住みたい」という感情が先行しやすくなるため注意が必要でしょう。 しかし、感情優先で判断すると、通勤・通学の不便さや周辺環境との相性、将来のライフプランとのズレを十分に検討できないまま購入してしまう場合があります。さらに、契約後のキャンセルについて契約内容に応じた費用や手続きが発生する場合があり、契約前と比べて判断を変更しにくくなることがあります。購入前には、予算・優先順位・将来設計を整理し、冷静に比較検討する姿勢が大切です。賃貸とは違い簡単に住み替えできないため
住宅購入後に「やめておけばよかった」と感じる理由には、賃貸より住み替えの自由度が低い点もあります。賃貸住宅であれば、転勤や家族構成の変化、周辺環境への不満があっても比較的柔軟に引っ越ししやすい一方、持ち家では住宅ローンの残債や売却価格などを考慮する必要があり、賃貸と比べて住み替えの際に確認すべき事項が多くなります。 特に、購入時には快適だと感じていた間取りでも、子どもの成長や親の介護、働き方の変化によって暮らしに合わなくなるケースがあります。また、立地や周辺の市場状況などによっては、売却までに時間がかかったり、希望する価格で売却できなかったりする場合もあります。住宅購入では、「今住みやすいか」だけでなく、「将来も暮らし続けやすいか」「売却する可能性も考えた立地か」という視点まで含めて考えることが後悔防止につながります。住宅購入で後悔につながりやすい判断とは?
住宅購入では、予算や住宅ローン、立地、間取りなど、さまざまなことを決める必要があります。その際、目先の暮らしやすさや購入時の条件だけで判断すると、実際に暮らし始めてから「もっと確認しておけばよかった」と感じることがあります。ここでは、住宅購入前に確認しておきたい、後悔につながりやすい判断や注意点について解説します。
月々の返済額だけで住宅ローンを決めてしまう
住宅購入で後悔につながる要因のひとつに、「今の家賃と同じくらいなら払える」と考え、月々の返済額だけで住宅ローンを決めてしまう傾向があります。しかし、住宅購入後にはローン返済だけでなく、固定資産税・火災保険・修繕費・管理費などの維持費も継続的に発生するため注意が必要でしょう。特にマンションでは、修繕積立金や管理費が将来的に上がる場合もあります。 さらに、住宅ローンは長期にわたる返済となる場合があり、教育費や車の買い替え、転職・育休による収入変化など、将来の家計変動まで見据えなければなりません。住宅ローンの審査では年収に対する年間の返済額を基準とする「総返済負担率」が用いられる場合がありますが、金融機関ごとに基準は異なります。審査上「借りられる額」と、家計の状況を踏まえて「無理なく返せる額」は必ずしも同じではありません。現在の返済額だけで判断せず、購入後の維持費や将来の家計変化まで見据えて返済計画を立てることが重要です。物件価格だけで判断して維持費を想定していない
住宅購入は、物件価格だけで予算を決めると、購入後に必要となる維持費を十分に想定していないケースがあります。住宅を購入すると、住宅ローンの返済に加えて、固定資産税や火災保険、修繕費などの維持・保有にかかる費用が発生します。物件や地域によっては、都市計画税などがかかる場合もあります。 また、マンションでは管理費や修繕積立金、戸建てでは外壁や屋根、設備などのメンテナンス費用についても考えておく必要があります。こうした費用は購入時の物件価格には含まれないため、住宅ローンの返済額だけを見て予算を決めると、購入後の家計に負担が生じる可能性があります。 住宅購入では、物件価格だけでなく、購入時の諸費用や購入後の維持費なども含めて、住宅にかかる総額を考えながら予算を決めることが大切です。立地より家の広さや設備を優先してしまう
住宅購入では、「広いリビング」「収納の多さ」「最新設備」などに魅力を感じやすい一方、立地条件を後回しにすると、購入後の暮らしとのミスマッチにつながる場合があります。特に、価格の安さや家の広さを優先して郊外を選ぶと、通勤・通学時間が長くなり、買い物や病院など日常生活で不便を感じる可能性があります。 さらに、立地は暮らしやすさだけでなく、将来的な売却や住み替えを考える際にも確認しておきたい要素です。駅から距離や人口動態、周辺施設などによっては、将来売却や住み替えを考えた際に、希望する条件で売却できない可能性もあります。一方、家の広さだけを優先するのではなく、交通利便性や生活環境とのバランスを考えることも大切です。住宅購入では、「どんな家に住むか」だけでなく、「どこで暮らすか」という視点も含めて検討することが重要です。今の生活だけを基準に間取りを決めてしまう
住宅購入で「今の暮らしやすさ」だけを基準に間取りを決めてしまう傾向があります。たとえば、現在は夫婦2人暮らしでも、将来的に子どもが増える、在宅勤務が増える、親との同居を検討するなど、ライフスタイルが変化する可能性があります。しかし、目先の生活を優先して判断すると、数年後に「部屋数が足りない」「収納が少ない」「生活動線が使いにくい」と感じる場合があります。 また、子どもの成長によって必要な空間は変わりやすく、老後には階段移動の負担や暮らしやすい間取りへの配慮も必要になります。住宅は長期間住み続ける前提で購入する人が多いため、現在の理想だけでなく、10年後・20年後まで見据えた間取り選びが重要でしょう。将来の変化へ柔軟に対応しやすい家かどうかも、後悔を防ぐうえで大切な判断基準です。夫婦で希望条件を整理しないまま購入してしまう
住宅購入では、夫婦で希望条件や優先順位を十分に整理しないまま家探しを進めると、購入後の暮らしで認識の違いが生じる場合があります。たとえば、「通勤しやすさを重視したい」「子育て環境を優先したい」「予算を抑えたい」など、重視するポイントが夫婦で異なる場合があります。しかし、事前に話し合わないまま物件探しを始めると、内見時の印象や営業担当者の提案に流されやすくなり、購入後の不満につながる可能性があります。 また、住宅購入では予算・立地・広さ・学区・通勤時間など、すべてを理想通りにするのは難しいため、「何を優先するか」を共有しておく視点が重要です。特に共働き世帯では、家事分担や通勤負担、将来的な働き方の変化まで考慮しなければ、生活ストレスにつながる恐れもあります。住宅購入前には、夫婦それぞれの譲れない条件を整理し、優先順位をすり合わせておくことが後悔防止につながるでしょう。焦って購入タイミングを決めてしまう
住宅購入では、「金利が上がりそう」「人気エリアだから早く決めないと売れてしまう」と焦って購入タイミングを判断し、後悔につながるケースがあります。特に、住宅展示場や内見を重ねると、「今決めなければ損をするかもしれない」という心理になりやすく、冷静な判断が難しくなる可能性があります。 しかし、住宅購入は数千万円規模の大きな買い物であり、勢いだけで決断すると、予算オーバーや立地選びの失敗につながる可能性があります。また、転職・出産・子どもの進学・親の介護など、数年後のライフプラン変化によって、「今は買うべき時期ではなかった」と感じる場合もあるでしょう。 住宅購入では、「今買えるか」だけでなく、「将来も無理なく暮らし続けられるか」という視点が重要です。周囲の動きや営業トークに流されず、家計やライフプランを整理したうえで、自分たちに合ったタイミングを見極めることが後悔防止につながります。なぜ「家から探す前」に予算や暮らし方を整理したいのか?
住宅購入の後悔を防ぐために、購入前に確認したいこと
住宅購入では、物件を探す前に予算や家族の希望、将来の暮らし方などを整理しておくことが大切です。購入後の生活までイメージしながら確認することで、物件の価格や広さだけでは判断しにくいポイントにも目を向けやすくなります。ここでは、住宅購入前に確認しておきたいポイントを解説します。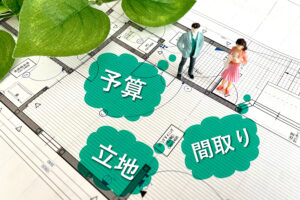
最初に「無理なく払える予算」を決める
住宅購入では、「いくら借りられるか」ではなく、「将来も無理なく返済を続けられるか」を基準に予算を考えることが重要です。金融機関が提示する借入可能額と、家計として無理なく返済できる額は異なる場合があります。 また、住宅購入後には固定資産税・火災保険・修繕費・管理費などの維持費も継続的に発生します。教育費や老後資金、将来の収入変化なども考慮し、住宅にかけられる金額を家計全体から考えることが大切です。家族で優先順位を整理する
住宅購入では、物件探しを始める前に「何を優先するのか」を家族で具体的に整理していくことが大切です。住宅購入では、立地・広さ・通勤・学区・価格など、すべてを理想通りに満たすことは難しいため、あらかじめ優先順位を決めておくと、物件を比較するときにも判断しやすくなります。 たとえば、「通勤時間を短くしたい」「子育て環境を重視したい」「月々の負担を抑えたい」など、家庭ごとに重視する条件は異なります。「絶対に譲れない条件」と「妥協できる条件」を整理し、家族で共有しておくとよいでしょう。将来のライフプランまで考えておく
住宅購入では、「今住みたい家」だけでなく、将来の暮らし方まで含めて検討しています。住宅ローンは長期間にわたるケースが多く、その間に家族構成や働き方、必要な生活費が変化する可能性があるためです。 たとえば、子どもの進学による教育費増加、転職や育休による収入変化、親の介護、老後の暮らし方などによって、現在の住まいが合わなくなる場合もあります。そのため、後悔しにくい人ほど、「10年後・20年後も暮らしやすいか」という視点で住宅を選ぶことも大切です。今の理想だけで判断せず、変化へ対応しやすい住まいかを考える姿勢が重要でしょう。資産価値や売却も考えておく
住宅購入では、「将来売却や住み替えをする可能性はあるか」という視点から、立地や周辺環境を確認しておくことも大切です。住宅は長く住み続ける前提で購入する人が多い一方、転勤や家族構成の変化によって、将来的に売却や住み替えが必要になる可能性もあるためです。 特に、駅からの距離、周辺施設の充実度、人口動向、災害リスクなどは、住宅を選ぶ際に確認しておきたい要素です。こうした条件は住宅の価格や売却時の状況にも関係しますが、売却価格や売却のしやすさは、物件の個別条件や市場環境などによって異なります。価格の安さや建物の広さだけで判断せず、現在の暮らしやすさに加えて、将来売却する可能性も含めて物件を比較することが大切です。住宅会社や担当者選びも確認する
住宅購入では、物件だけでなく「どの会社・担当者と進めるか」も重視しています。住宅購入では、資金計画・土地探し・間取り提案・住宅ローン相談など、多くの場面で担当者から説明や提案を受けるためです。相性や提案力が満足度へ大きく影響するためです。特に、強引に契約を急がせる担当者や、メリットばかり説明する会社では、冷静な判断が難しくなる場合もあるでしょう。 一方、住宅会社を選ぶ際は、予算やライフプランに合った提案をしてくれるか、疑問点について分かりやすく説明してくれるかなどを確認しましょう。また、保証内容やアフターサービス、口コミ・施工実績なども確認し、「家を建てた後も安心して相談できるか」という視点を持っている点も特徴です。住宅購入は長い付き合いになるため、会社選びや担当者選びも重要な判断基準といえるでしょう。住宅購入前に整理しておきたいチェックポイント
| チェック項目 | 確認しておきたい内容 |
| 予算 | 毎月無理なく返済できる金額か |
| 維持費 | 固定資産税・修繕費・保険料を含めて考えているか |
| ライフプラン | 子ども・転職・老後まで想定できているか |
| 優先順位 | 立地・広さ・通勤など譲れない条件を整理できているか |
「家を買って後悔したくない」と思ったら判断基準を整理しよう
 住宅購入で後悔を防ぐためには、「今買えるか」だけでなく、「将来も無理なく暮らし続けられるか」を基準に考えることが大切です。特に、住宅ローンは長期間にわたる返済となる場合があるため、教育費や老後資金、転職・育休などによる将来の家計の変化も考慮して判断することが重要です。また、物件価格だけでなく、固定資産税・火災保険・修繕費などの維持費も継続的に発生します。
さらに、立地や間取りは将来の暮らしやすさや売却を検討する際の条件にも関わるため、「今の理想」だけで決めない視点も重要でしょう。勢いで物件探しを始めるのではなく、予算・優先順位・将来設計を整理したうえで、自分たちに合った住宅購入を進めていきましょう。
 家探しの順番を間違えると失敗する理由|後悔しにくい住宅購入の進め方を解説
 住宅購入の不安を解消する方法|よくある悩み・原因・後悔しない判断ポイントを解説