
目次
住宅購入は何から始める?最初にやるべきこと
住宅購入では、いきなり物件探しを始めるのではなく、暮らし方や予算、購入の流れを整理することが大切です。焦って進めると後悔につながりやすいため、まずは基本を把握しておきましょう。ここでは、住宅購入で最初にやるべきことについて解説します。
まずは「どんな暮らしをしたいか」を整理する
住宅購入では、「どんな家が欲しいか」だけでなく、「どのような暮らしを送りたいか」を最初に整理することが大切です。たとえば、「子どもをのびのび育てたい」「通勤時間を短縮したい」「老後も暮らしやすい場所に住みたい」など、理想の生活によって選ぶエリアや間取りは変わるでしょう。 また、住宅購入は転職・転勤・子どもの進学・親の介護など、今後のライフプランにも大きく関わります。住宅金融支援機構が発行する「季報 住宅金融」でも、住宅購入をこれからの暮らし方を選ぶことと捉え、どのような住まいや生活を実現したいのかを家族で話し合うことの大切さが紹介されています。まずは夫婦や家族で、「なぜ家を買いたいのか」を話し合いながら、暮らし方の優先順位を整理していきましょう。家賃・貯蓄・教育費から無理のない予算を考える
住宅購入では、「いくら借りられるか」ではなく、「将来も無理なく返済を続けられるか」を基準に予算を考えることが大切です。住宅ローンでは比較的大きな金額を借りられる場合もありますが、教育費や老後資金、車の維持費を考慮せずに予算を決めると、購入後に家計負担が重くなる可能性があります。 一般的に、住宅ローンの返済負担率は年収に対する返済額の割合を確認する際の指標として使われます。ただし、無理なく返済できる水準は、家族構成や収入状況、教育費などの支出によって異なります。また、固定資産税や修繕費、火災保険などの維持費も含めて試算する視点が欠かせません。頭金や緊急時用の貯蓄を残しながら、現在の家賃や毎月の貯蓄額を整理し、自分たちに合った予算を考えていきましょう。住宅購入の全体的な流れを把握する
住宅購入には、物件見学だけでなく、予算決め・情報収集・住宅ローン審査・売買契約・引き渡しなど、多くの手順があります。全体の流れを理解しないまま進めると、「住宅ローン審査が間に合わなかった」「予算を超えてしまった」と後悔しやすくなるため注意が必要です。 一般的には、最初に資金計画を立て、その後に物件探しや住宅会社選びを進める流れが基本とされています。住宅ローンでは、事前審査から本審査、ローン契約、融資実行まで複数の手続きが必要です。各手続きにかかる期間は金融機関や申込内容、必要書類の準備状況などによって異なるため、売買契約や引き渡しの日程を踏まえ、余裕を持って進めることが大切です。賃貸と購入のどちらが合うか整理する
住宅購入を考え始めた段階では、「本当に今買うべきなのか」を整理することも重要です。賃貸には、転勤や家族構成の変化に合わせて住み替えしやすい特徴があり、修繕費や固定資産税などの維持費負担を抑えやすいメリットもあります。 一方、購入は住宅ローンを完済した後、毎月のローン返済がなくなるため、住居費の負担を抑えやすくなる点が特徴です。また、住宅は資産として残る可能性がありますが、将来の売却価格や資産価値が保証されるわけではありません。ただし、固定資産税や修繕費などは継続して発生するため、購入後も一定の維持費は必要になります。また、どちらが合うかは、年収や働き方、将来設計によって変わります。住宅購入では、今後の収入変化や教育費負担も考慮する必要があるため、「周囲が買っているから」という理由だけで判断しないことが大切です。現在の生活状況や将来の希望を整理しながら、自分たちに合った選択肢を考えていきましょう。住宅購入の正しい流れ
住宅購入を考え始めたら、まずは希望するエリアや住宅の種類、価格帯などについて情報収集を行い、住まいの相場感を把握しておくとよいでしょう。ただし、物件価格だけで購入予算を決めるのではなく、住宅ローンの借入可能額や毎月の返済額、購入後にかかる費用も踏まえて考えることが大切です。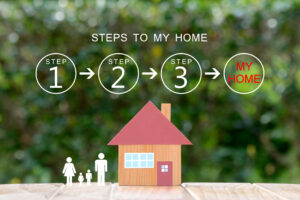
情報収集をして相場感を把握する
住宅購入に向けた情報収集では、「どのエリアでどの程度の価格帯なのか」という相場感を把握することが大切です。 不動産ポータルサイトでは、新築・中古・マンション・戸建てなど、さまざまな物件を比較できます。地域ごとの価格差や希望する条件に合った物件を確認しながら、住まいのイメージを具体的にしていきましょう。 また、住宅価格だけでなく、マンションの管理費・修繕積立金や、固定資産税など、購入後にかかる費用も確認しておく必要があります。さらに、物件価格だけで購入予算を判断せず、住宅ローンの借入可能額や毎月の返済額も踏まえて考えることが重要です。複数のサイトや住宅会社の情報を参考にしながら、希望する住まいと無理のない予算のバランスを整理していきましょう。希望条件に優先順位をつける
住宅購入では、「すべて理想通りの家」を求めすぎると、予算オーバーや判断に迷う原因になりやすくなります。そのため、家探しでは希望条件に優先順位をつけることが重要です。たとえば、「通勤しやすい立地を優先したい」「子育てしやすい環境を重視したい」「広さより住宅ローン負担を抑えたい」など、重視すべきポイントは家庭によって異なります。 また、ラン変化まで考慮しておく必要があります。条件を整理する際は、「絶対に譲れない条件」「できれば欲しい条件」「妥協できる条件」に分けると、物件比較もしやすくなるでしょう。さらに、夫婦間で価値観を共有しておけば、勢いだけで契約してしまうリスクも抑えやすくなります。物件見学で実際の暮らしをイメージする
希望条件や予算の目安を整理したら、実際に物件見学を行い、「ここで暮らした場合」を具体的にイメージすることが重要です。物件情報だけではわかりにくい日当たり・周辺環境・騒音・交通量などは、現地へ足を運ぶことで確認しやすくなります。特に駅までの距離や坂道の有無、スーパー・学校・病院などの生活利便性は、毎日の暮らしへ大きく影響するため、周辺環境も含めて確認しておくと安心でしょう。 また、モデルルームや内覧では、設備や内装だけでなく、購入後の生活や費用面も考慮することが大切です。「毎月の返済額は無理がないか」「将来的にも住み続けやすいか」という視点を持ちながら見学しましょう。可能であれば、平日・休日・昼・夜など複数の時間帯で周辺環境を確認しておくと、入居後のギャップも減らしやすくなります。住宅ローンの事前審査を受ける
住宅購入を進める際は、住宅ローンの事前審査を受け、融資を受けられる見込みを確認しておくことが大切です。事前審査とは、金融機関が申込者の収入や借入状況などをもとに、住宅ローンの利用可否や借入可能額の目安を確認する手続きです。一般的には、購入したい物件が決まった段階で申し込みますが、物件探しを始める前に、年収や現在の借入状況などから借入可能額の目安を確認しておくことも、予算を考えるうえで役立ちます。 事前審査では、年収・勤続年数・他の借入状況・希望借入額・物件情報などが確認されます。ただし、審査項目や基準は金融機関によって異なります。また、事前審査に通過しても、本審査で承認されるとは限らないため、結果をもって融資が確約されたと考えないようにしましょう。 さらに、「借りられる金額」と「無理なく返済できる金額」は異なります。金融機関ごとの金利や手数料、団体信用生命保険の保障内容なども比較し、教育費や老後資金といった将来の支出も考慮しながら、無理のない返済計画を立てることが大切です。購入申し込み・売買契約を進める
購入したい物件が決まったら、不動産会社へ購入申し込みを行い、その後、重要事項説明と売買契約へ進みます。購入申し込みは、「この物件を購入したい」という意思表示であり、価格や引き渡し条件などの交渉が行われる場合もあります。その後は、宅地建物取引士から重要事項説明を受け、契約内容を確認したうえで売買契約を締結する流れです。 特に重要事項説明では、物件の権利関係・周辺環境・設備・契約条件など、入居後の生活にも関わる重要な情報が説明されます。不明点を残したまま契約すると、後悔やトラブルにつながる可能性もあるため、内容を十分に理解したうえで契約することが大切です。また、売買契約時には手付金や印紙税なども必要になる場合があります。契約後に買主の都合で解除する場合、手付解除の条件に該当すれば、手付金を放棄することで契約を解除できます。ただし、解除できる時期や条件は契約内容などによって異なるため、事前に確認しておきましょう。引き渡し・入居までの流れを確認する
売買契約後は、住宅ローン本審査・金銭消費貸借契約・残代金決済・所有権移転登記などを経て、物件の引き渡しが行われます。本審査では、事前審査より詳細な確認が行われ、収入証明書や住民票など、多くの書類提出が必要になるケースもあります。審査期間は金融機関や申込内容によって異なるため、余裕を持って準備を進めることが重要です。 また、引き渡し前には物件の最終確認を行い、設備の不具合や傷などがないかを確認します。新築住宅では、内覧会として実施されることもあります。引き渡し当日は、残代金の支払い・鍵の受け取り・所有権移転登記など複数の手続きが同時に進むため、スケジュール確認も欠かせません。さらに、引っ越し準備・住所変更・火災保険加入など、入居前後には多くの対応があります。契約後もやるべきことは多いため、全体の流れを把握しながら計画的に進めることが大切でしょう。住宅購入前に資金計画を相談する方法もある
住宅購入を進める際は、物件探しだけでなく、住宅ローンの借入可能額や毎月の返済額など、資金計画を事前に整理しておくことも大切です。しかし、「自分はいくらまで借りられるのか」「どの金融機関を選べばよいのか」など、不安や疑問を感じる方もいるでしょう。 そのような場合は、住宅ローンや資金計画について専門家に相談する方法もあります。 スムカウでは、無料相談を通じて住宅ローンの借入可能額の診断や金融機関との交渉をサポートし、相談者に合った不動産営業担当者とのマッチングを行っています。資金計画を整理したうえで物件探しを進められるため、購入予算を意識しながら住まいを検討できます。 住宅購入は、物件を決めてから資金計画を考えるのではなく、まずはお金の面を整理しておくことが大切です。自分に合った購入方法を考えるためにも、住宅ローンや資金計画について早い段階で相談してみるとよいでしょう。住宅購入で最初に決めるべき予算の考え方
住宅購入で失敗しないための家探しのポイント
住宅購入で後悔を防ぐには、価格や間取りだけでなく、立地や周辺環境、将来の暮らしやすさまで含めて考えることが重要です。ここでは、失敗しにくい家探しを進めるために意識したいポイントについて解説します。
エリア選びは通勤・通学・生活利便性を重視する
住宅購入で後悔を避けるには、間取りや設備だけでなく、「毎日無理なく暮らせるエリアか」を重視する視点が欠かせません。特に通勤・通学時間は、日々の負担や家族との過ごし方にも影響しやすいため、駅までの距離や乗り換え回数、保育園・学校への通いやすさまで確認しておきたいところです。さらに、スーパー・病院・ドラッグストア・公園などが近くにあるかどうかも確認しておきたいポイントです。日常的に利用する施設へのアクセスがよいと、買い物や通院、子どもの遊び場の確保など、日々の生活の利便性を高めやすくなります。 また、街の雰囲気は昼夜や平日・休日で変わる場合もあるため、時間帯を変えて現地を確認すると安心です。住宅選びでは、価格だけで判断するのではなく、「将来も快適に暮らせるか」という視点を持つことが、後悔しにくい住宅購入につながるでしょう。資産価値が落ちにくい立地を意識する
住宅購入では、「今住みやすいか」だけでなく、「将来的にも需要が見込まれやすいか」という視点を持つことが重要です。転勤や住み替え、相続などによって売却や賃貸を検討する可能性もあるため、需要が維持されやすい立地を選ぶことで、将来的な選択肢を広げやすくなります。一般的には、駅に近いエリアや再開発が進む地域、スーパー・病院・学校などの生活施設が充実した場所は、利便性の面から住宅需要が見込まれやすいと考えられます。 人口減少や地域の産業・交通環境の変化などによって、不動産需要は地域ごとに異なります。駅から遠い住宅や災害リスクの高い地域では、将来的に売却や賃貸が難しくなる可能性もあるため、注意が必要です。ただし、不動産価格や需要は社会情勢や地域環境によって変化するため、将来価値が保証されるわけではありません。新築か中古かだけで判断せず、「将来も選ばれやすい立地か」を意識しながら家探しを進める視点が大切といえるでしょう。間取りは将来のライフスタイル変化も考える
住宅購入では、現在の暮らしやすさだけでなく、将来的な使いやすさまで考慮して間取りを選ぶことが重要です。子どもの成長や独立、在宅勤務の増加、老後の暮らし方などによって、必要な部屋数や生活動線は変化する可能性があります。 たとえば、子どもが小さい時期はリビング中心の間取りが便利でも、成長後は個室不足を感じる場合があります。一方で、広すぎる家は子どもの独立後に管理負担が大きくなるケースもあるでしょう。そのため、「今だけ便利な間取り」ではなく、将来も柔軟に使いやすい設計かを確認する視点が大切です。 また、共働き世帯では、家事動線や収納力、ワークスペースの有無なども、間取りを選ぶ際のポイントになります。見た目や広さだけで判断せず、「長く快適に暮らせるか」を意識しながら間取りを選びましょう。ハザードマップや周辺環境も確認する
住宅購入では、建物そのものだけでなく、「安心して暮らせる環境か」を確認することも重要です。特に、大雨・洪水・土砂災害などの自然災害に備えるため、購入前に自治体が公表しているハザードマップを確認することが大切です。浸水想定区域や土砂災害警戒区域に該当していないかを事前に把握しておくことで、購入後の不安も減らしやすくなるでしょう。 また、周辺環境についても、騒音・交通量・治安・街灯の多さなどを現地で確認しておくことが大切です。昼間は静かでも、夜になると交通量や人通りが増える地域もあります。さらに、近隣にスーパーや病院、公園などがあるかによっても、日々の暮らしやすさは大きく変わります。 住宅は購入後すぐに住み替えしにくいため、物件価格や間取りだけで判断せず、「家族が長く安心して生活できる環境か」という視点まで含めて確認しておきましょう。住宅購入でよくある後悔とは?
 住宅購入では、予算や立地、間取りなどについて、購入後に不満や後悔を感じることがあります。特に、事前に確認しておきたいポイントとして、次のようなものが挙げられます。
- ・住宅ローン負担が想定以上に重くなる
- ・通勤や買い物が不便な立地を選ぶ
- ・収納不足や生活動線に不満が出る
住宅購入をスムーズに進めるための相談先
 住宅購入をスムーズに進めるには、「誰に何を相談するか」を整理しておく視点が欠かせません。たとえば、住宅ローンや将来の家計に不安がある場合は、ファイナンシャルプランナー(FP)などに相談することで、教育費や老後資金まで含めた資金計画を整理しやすくなります。物件探しやエリア選びは不動産会社、ローン商品や金利の比較は銀行などの金融機関や住宅ローンの相談窓口に相談すると、必要な情報を集めやすいでしょう。
近年は、住宅購入に関する無料相談窓口を利用すれば、「何から始めればよいかわからない」という段階でも、資金計画や住宅ローン、物件探しについて相談できる場合があります。ただし、相談先によって提案内容や得意分野は異なるため、一つの意見だけで判断しない姿勢も重要です。ただし、相談先によって提案内容や得意分野は異なるため、一つの意見だけで判断しない姿勢も重要です。焦って契約を進めるのではなく、複数の専門家から情報を集めながら、自分たちに合った住宅購入を進めていきましょう。
住宅購入は正しい順番で進めて後悔を防ごう
 住宅購入では、いきなり物件探しから始めるのではなく、「どんな暮らしをしたいか」を整理し、無理のない予算を決めたうえで進めることが大切です。情報収集・条件整理・物件見学・住宅ローン審査・契約など、正しい順番を理解しながら進めることで、予算オーバーや入居後の後悔も防ぎやすくなるでしょう。
また、立地や周辺環境、将来のライフスタイル変化まで含めて考えることで、「長く安心して暮らせる家」を選びやすくなります。住宅購入は大きな決断だからこそ、焦って契約するのではなく、家族で価値観を共有しながら計画的に進めていきましょう。
 「家から探す」より先に考えることはある?後悔しない住宅購入の順番を解説
 マイホーム購入の不安を整理するには?|後悔しない家づくりの進め方を解説